
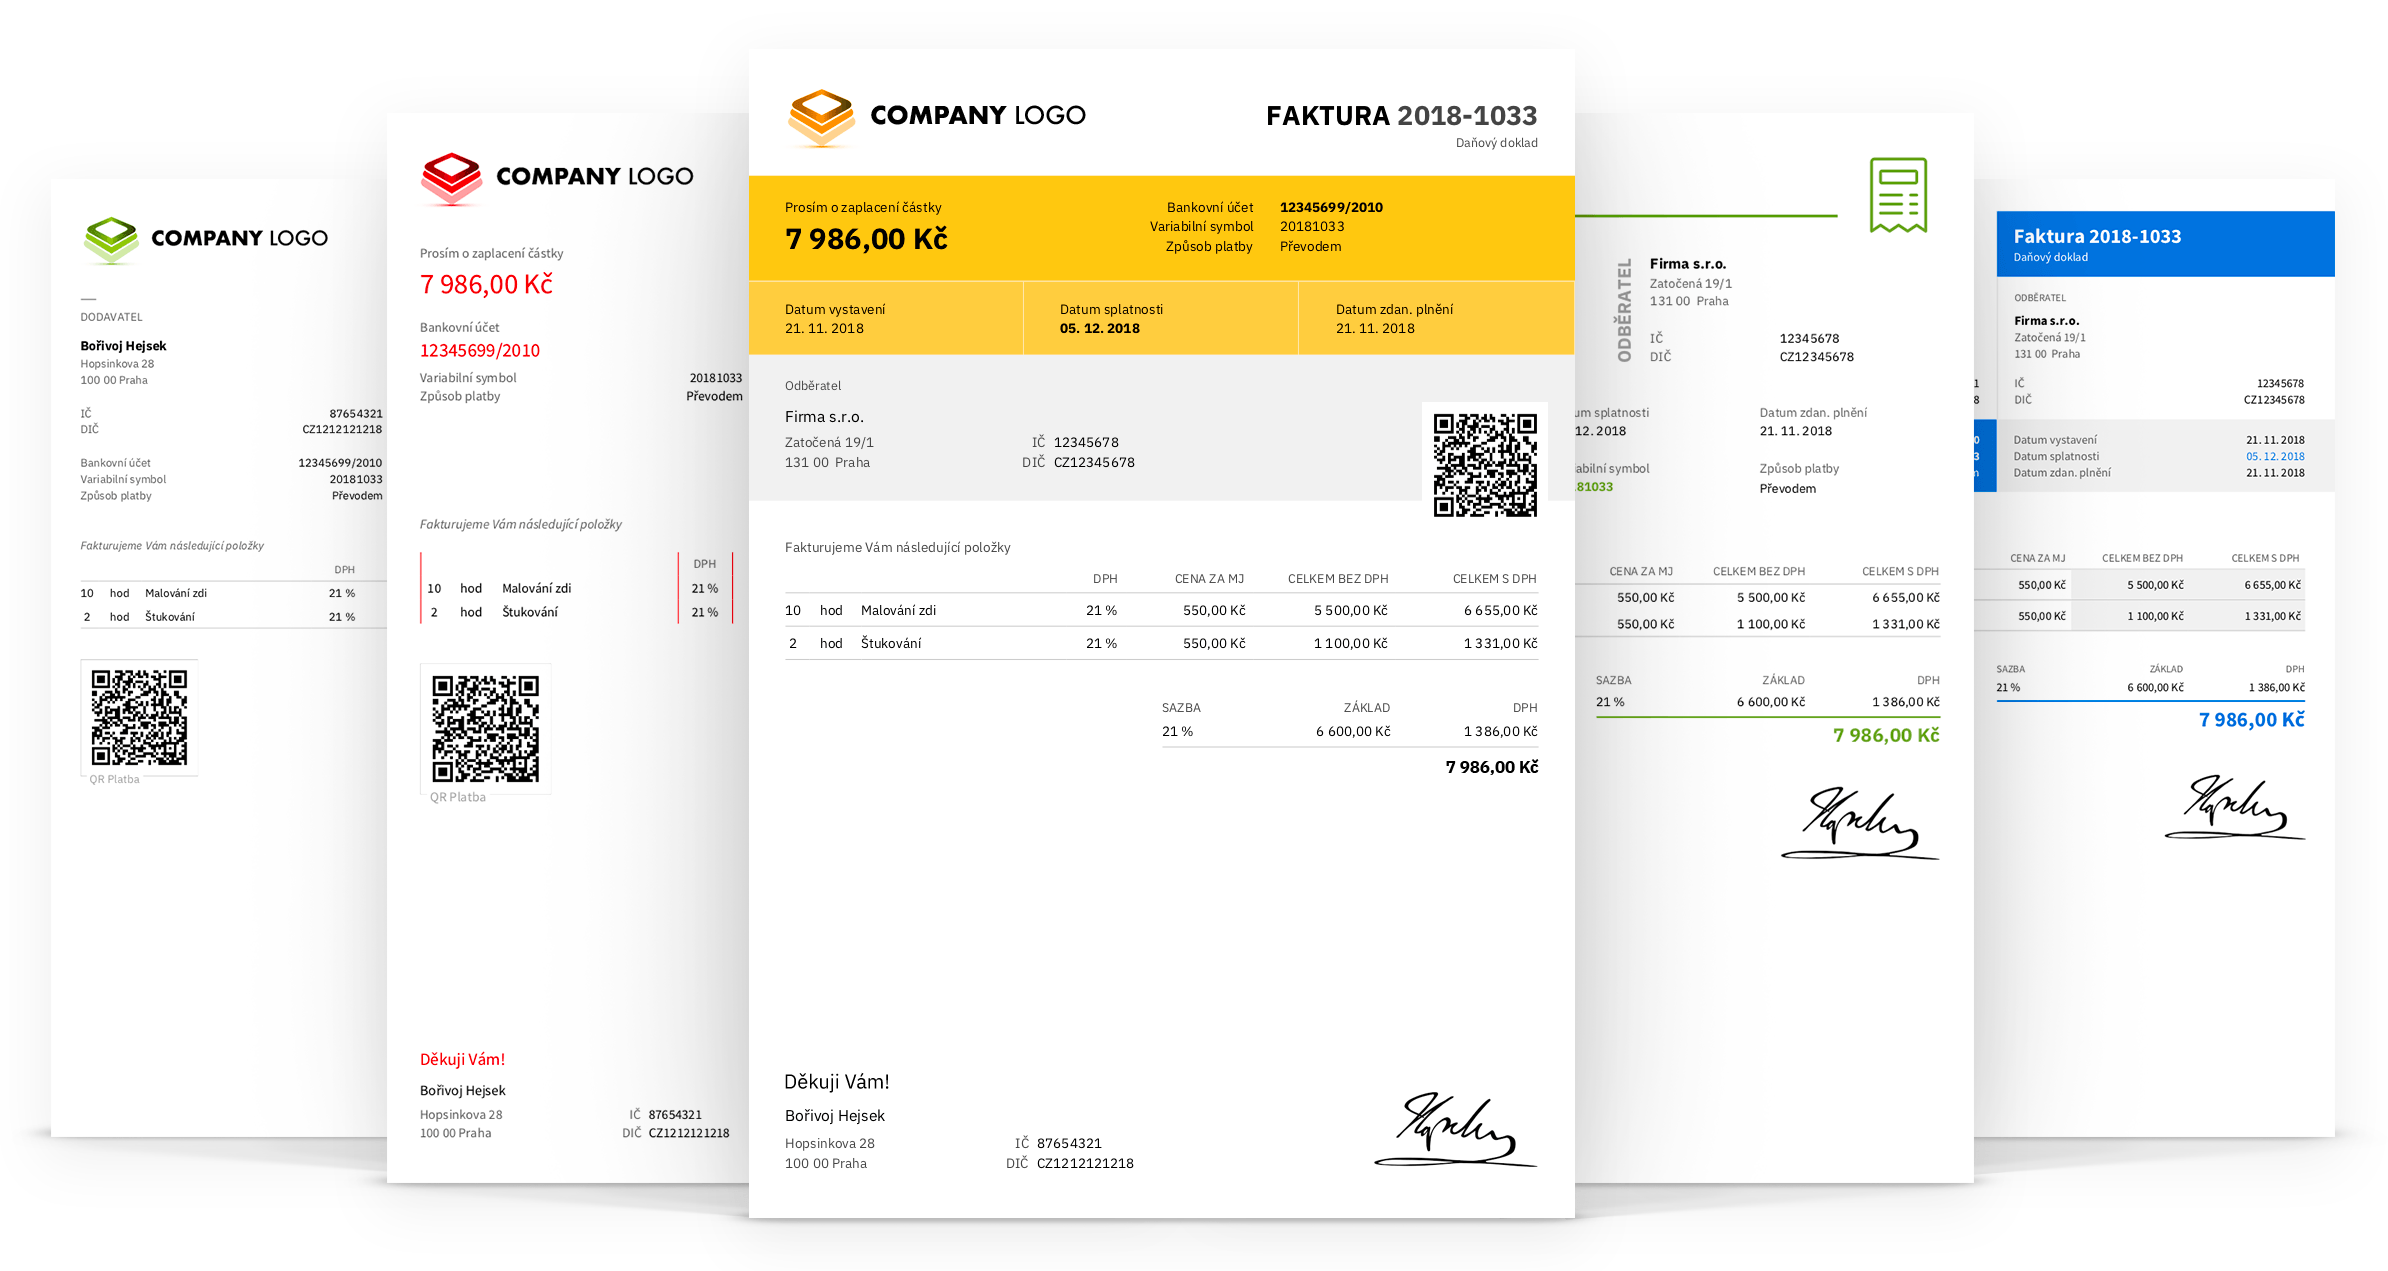
Co je považováno za daňový doklad
Daňovým dokladem je faktura nebo účtenka, kterou vystavuje plátce DPH. Ne každá faktura je tedy zároveň i daňovým dokladem. Pokud nejste plátce DPH, pak vaše faktury plní roli účetních dokladů, zatímco daňové doklady vystavují pouze plátci DPH.
Archiv
Jak má vypadat daňový doklad
Daňový doklad může mít listinnou (např. vytisknutá účtenka) i elektronickou podobu. Za správnost údajů na daňovém dokladu je vždy zodpovědná osoba, která doklad vystavila. Razítko ani podpis daňový doklad obsahovat nemusí.
Archiv
Kdy musí být vystaven daňový doklad
Daňový doklad je nutné vystavit do 15 dnů ode dne, kdy vznikla povinnost přiznat daň nebo plnění, případně do 15 dnů od konce kalendářního měsíce v zákonem definovaných případech.
Co vše musí být na faktuře
Co musí obsahovat faktura u každého podnikatele:označení účastníků – tedy jméno a příjmení (OSVČ), resp. název firmy; adresu, resp.slovní a číselné označení dokladu – např.: “Faktura 2025001”.peněžní sumu – celkově a nebo podrobně (cena za měrnou jednotku a označení množství).den vyhotovení účetního dokladu – tj.
Jak dlouho se archivují daňové doklady
Skartační lhůty, aneb jak dlouho archivovat
| Typ dokumentu | Lhůta |
|---|---|
| účetní uzávěrka | 10 let |
| výroční zpráva | 10 let |
| daňové doklady pro DPH | 10 let |
| mzdové listy nebo účetní záznamy o údajích potřebných pro účely důchodového pojištění (pokud zaměstnanec pobírá starobní důchod, lhůta se zkracuje na 10 let) | 30 let |
Co má být na paragonu
Doklad musí obsahovat:datum uskutečnění prodeje.označení či popis zbožíjeho kupní cenu.identifikační údaje prodávajícího (jméno a příjmení živnostníka, nebo název prodávajícího, jde-li o obchodní společnost)identifikační číslo (IČ)jeho sídlo.údaj o tom, že prodávané zboží je použité
Kdo musí vystavit daňový doklad
Daňový doklad musí vystavit každý plátce daně z přidané hodnoty. Podle způsobu platby a výše zdanitelného plnění existují dva typy daňových dokladů: zjednodušený daňový doklad – používá se při platbě v hotovosti, pokud částka nepřesahuje částku 10 tisíc Kč. běžný daňový doklad – používá se ve všech ostatních případech.
Kdy stačí paragon
Více o pokladních dokladech se dozvíte zde. Od faktury pak zjednodušený daňový doklad (paragon) odlišuje především moment uhrazení. Paragon zpravidla vystavujete, když od zákazníka přebíráte peníze osobně, transakce je tedy už dokončená. Zatímco v případě platby na fakturu dostanete peníze až později.
Jak dlouho Zpětně lze vystavit fakturu
Ze zákona, konkrétně jde o zákon o DPH § 28 odst. 4, je povinnost fakturu vystavit do 15 dnů od data zdanitelného plnění. Takhle je postavený zákon, ale jsou situace, kdy doklad do 15 dnů vystavený není. Důvody mohou být různé – třeba lajdáctví a zapomětlivost.
Kdo je příjemce na faktuře
Kdo je příjemcem na faktuře
Jedná se o osobu odpovědnou za přijetí daného zboží nebo služby, ale její údaje nemusí být na dokladu uvedeny, proto není z hlediska zdanění považován za účastníka transakce. Na faktuře je však dobré uvést údaje o příjemci, zvláště pokud jde o někoho jiného než kupujícího.
Kdy je povinnost vystavit fakturu
Plátce DPH má povinnost vystavit fakturu do 15 dnů od uskutečnění plnění – Zákon o DPH č. 235/2004 Sb., § 28, odst. 5 přímo říká, že: Daňový doklad musí být vystaven do 15 dnů ode dne, kdy vznikla povinnost přiznat daň, nebo přiznat plnění.
Jaké dokumenty se archivují
jsou povinny uchovávat všechny doklady, které slouží pro stanovení daně (více níže). by měli archivovat faktury přijaté, faktury vydané, příjmové pokladní doklady, bankovní výpisy, příjemky, výdejky, výplatní listiny.
Jak dlouho schovávat účtenky
Jak dlouho archivovat doklady5 let: účetní knihy, účetní doklady (faktury, pokladní doklady, aj.), odpisové plány, účtový rozvrh, přehledy nebo účetní záznamy, inventurní soupisy;10 let: účetní závěrka, výroční zpráva, daňové doklady rozhodné pro stanovení daně z přidané hodnoty.
Kdy se vystavuje paragon
Paragon zpravidla vystavujete, když od zákazníka přebíráte peníze osobně, transakce je tedy už dokončená. Zatímco v případě platby na fakturu dostanete peníze až později.
Co to je dobropis
Dobropis je opravný daňový doklad, kterým dodavatel snižuje nebo úplně nuluje již dříve vyúčtovanou pohledávku vůči odběrateli. Třeba z důvodu reklamace či vrácení zboží. Laicky řečeno je dobropis „záporná faktura“, protože se jím snižuje (nebo nuluje) již dříve vystavená faktura – daňový doklad.
Co dělat když zákazník neplatí
Pokud se nedočkáte zaplacení ani žádného vysvětlení, pošlete upomínku. Formální upomínka musí obsahovat kdo komu a kolik dluží, datum splatnosti, číslo neproplacené faktury a případně také sankce, které se k pozdnímu placení vážou.
Co se stane kdyz je faktura po splatnosti
Pro dodržení termínu splatnosti je nutné, aby v den splatnosti byly již peníze na účtu věřitele. Jestliže termín nestihnete, hrozí vám sankce. Nejčastěji se jedná o penalizaci úrokem nebo pokutou. Datum splatnosti není povinnou náležitostí faktury.
Jak vystavit fakturu když nejsem plátce DPH
Faktura pro neplátce DPH má podobné náležitosti jako faktura pro plátce DPH. Je tedy nutné uvést: identifikaci odběratele a dodavatele, označení faktury a její číslo, jednotlivé fakturované položky včetně jejich počtu a ceny, způsob úhrady, datum vystavení a splatnosti.
Jak dlouho se archivují doklady
Tím prvním je zákonná lhůta 5 let. Po tuto dobu je ze zákona nutné archivovat: účetní doklady, účetní knihy, odpisové plány, inventurní soupisy, účtový rozvrh, účetní záznamy pro doložení formy vedení účetnictví. Pak zde máme období 10 let. Po tuto dobu se archivuje účetní závěrka, výroční zpráva a daňové doklady.
Jak dlouho se musí archivovat dokumenty
Skartační lhůty, aneb jak dlouho archivovat
| Typ dokumentu | Lhůta |
|---|---|
| účetní záznamy, kterými účetní jednotky dokládají formu vedení účetnictví | 5 let |
| účetní doklady (faktury, pokladní doklady, bankovní výpisy…) | 5 let |
| účetní knihy | 5 let |
| odpisové plány | 5 let |
Co se musí skartovat
Kromě klasických dokumentů v papírové podobě se skartují také dokumenty na CD, DVD nebo jiných nosičích, již neplatná nebo opotřebovaná razítka, případně fotodokumentace či filmové a zvukové záznamy.
Jak účtovat platby bez dokladů
Pokud firma sro nedodá nějaký doklad je nutné to zaúčtovat jako dluh vůči dané osobě (např. jednatel apod.) a ta to musí uhradit. Pokud by se stalo že daný dluh by firmě nebyl uhrazen, je nutné jej úročit.
Kdy se používá Vrubopis
Vrubopis je zjednodušeně přídavkem k faktuře, který opravuje původní daňový doklad tím, že zvyšuje základ daně. Jestliže popisovaný případ nastane po uskutečnění zdanitelného plnění, musíme provést opravu, a to pomocí daňového vrubopisu.
Kdy se vystavuje dobropis
Dobropis se vystavuje v případě, že jste poskytli na zboží či službu slevu až po vystavení faktury. Např. když kvalita dodávky neodpovídá sjednaným podmínkám, pokud dojde k vrácení části či celé dodávky zpět, došlo k chybné fakturaci sjednané částky, dodání menšího množství zboží než bylo sjednáno apod.
Jak vymahat zaplaceni faktury
Jak má vypadat upomínka za nezaplacenou fakturu Upomínku za nezaplacenou fakturu zasílejte písemně (například e-mailem). Vždy uveďte, o kterou fakturu se jedná, výši dluhu, původní datum splatnosti i nový termín, do kterého by se platba měla objevit na vašem účtu.

