
Kdy lze uplatnit slevu na dani
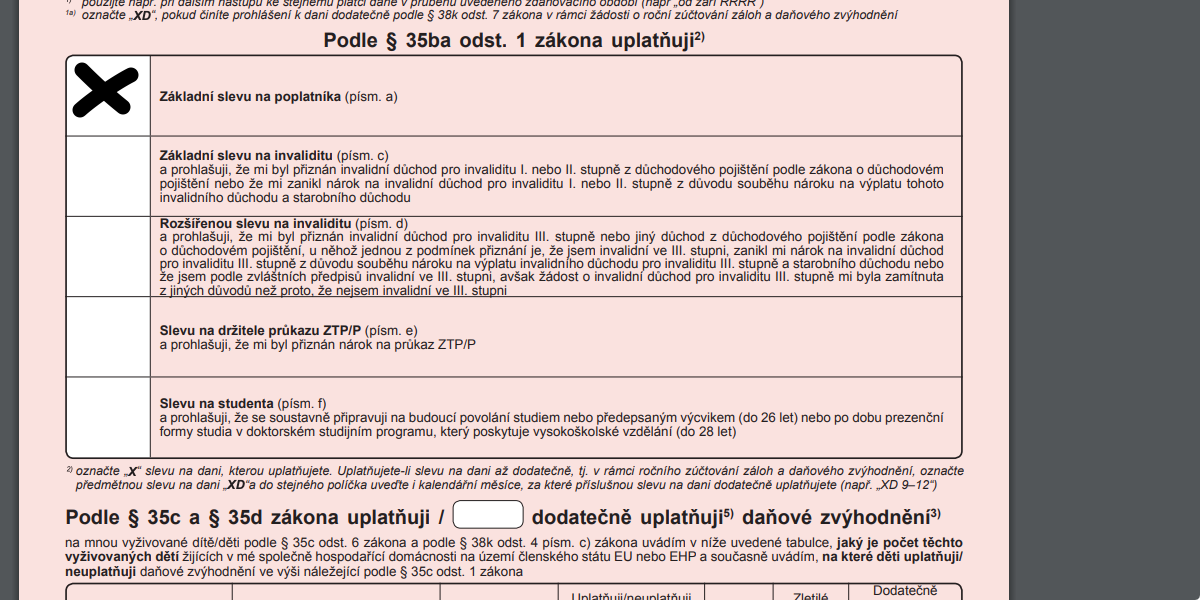
Daňová sleva na poplatníka
Sleva na poplatníka je pro rok 2023 ve výši 30 840 Kč a jako u jediné nemusíte nijak prokazovat nárok. (U zaměstnanců ji ale podmiňuje podpis prohlášení poplatníka.) Všichni poplatníci ji mohou uplatnit za celý rok i v případě, že všech 12 měsíců nepracovali.
Archiv
Kde podepsat slevu na dani
V praxi se zpravidla podepisuje prohlášení k dani u zaměstnavatele, kde je práce vykonávána dlouhodobě, nebo u zaměstnavatele, kde je mzda či odměna vyšší. V případě, že druhý z rodičů nepracuje, doloží pouze originál podepsané čestné prohlášení, že neuplatňuje slevu na dítě.
Archiv
Co vše lze uplatnit v daňovém přiznání 2023
Všichni bez rozdílu si mohou uplatnit slevu na poplatníka. Mezi další slevy patří například sleva na manželku, studenta nebo daňové zvýhodnění na děti. 6. oddíl vyplňte pouze tehdy, pokud máte povinnost podat dodatečné daňové přiznání.
Jak zpětně uplatnit slevu na dani
Narozdíl od jiných slev na dani (např. na dítě) nemůže sleva na poplatníka vytvořit nárok na daňový bonus. Nezískáte tedy zpětně žádné peníze zpátky. Pokud se chystáte k podání daňového přiznání, přečtěte si návod, jak to udělat rychle a digitálně.
Archiv
Jak se počítají slevy na dani
Slevy na dani ponižují přímo vypočtenou daň. Daň činí 15 % ze základu daně, nebo případně 23 %, pokud příjmy přesahují určitou výši (pro rok 2022 činí tato částka 1 867 728 Kč/rok).
Kdo má slevu na dani
Základní sleva na poplatníka je daňová úleva, kterou může uplatnit každý, kdo platí daně z příjmů – OSVČ, zaměstnanec, pracující či podnikající student, důchodce nebo rodič na mateřské dovolené. Slevu není nutné nijak prokazovat, nárok na ni vzniká automaticky.
Kdo může uplatnit slevu na dani na dítě
Slevu na dítě můžete uplatnit na každého vyživovaného potomka, který s vámi žije ve společné domácnosti. Podle zákona je to: nezletilé dítě (do 18 let) nebo zletilé dítě do 26 let, které se soustavně připravuje na budoucí povolání (jinými slovy dítě do 26 let, které má statut studenta).
Co si může živnostník odepsat z dani
Slevy na dani
| Slevy na dani podle § 35ba ZDP: | za rok 2022 |
|---|---|
| na plný invalidní důchod | 5 040 Kč |
| na průkaz ZTP/P | 16 140 Kč |
| na studenta | 4 020 Kč |
| za umístnění dítěte § 35bb | 16 200 Kč |
Co je to nezdanitelná část základu daně
Nezdanitelné části základu daně jsou ročními odpočty, které snižují základ daně ať při ročním zúčtování záloh, nebo v daňovém přiznání poplatníka. Od základu daně lze odečíst následující položky: Poskytnutí daru. Zaplacené úroky z úvěru.
Kdy je možné uplatnit slevu na manželku
Daňová sleva na manželku nebo manžela je sleva na dani z příjmu, kterou je možné uplatnit, pokud váš manžel nebo manželka nemá vlastní zdanitelné příjmy. V praxi tak jde nejčastěji o situace, kdy je jeden z manželů doma s dětmi, nebo je dlouhodobě nezaměstnaný bez výplaty podpory v nezaměstnanosti.
Co si může OSVČ odečíst z dani
Slevy na dani
| Slevy na dani podle § 35ba ZDP: | za rok 2022 |
|---|---|
| na plný invalidní důchod | 5 040 Kč |
| na průkaz ZTP/P | 16 140 Kč |
| na studenta | 4 020 Kč |
| za umístnění dítěte § 35bb | 16 200 Kč |
Co doložit při uplatnění slevy na dítě
Jak získat slevu na dítě v zaměstnání a daňový bonus
Účetnímu doložíte: rodný list dítěte, potvrzení o studiu, o které váš potomek požádá na studijním oddělení své školy, a potvrzení, že druhý z páru slevu na dítě neuplatňuje (to buď dostane od zaměstnavatele, nebo sám sepíše čestné prohlášení).
Jak napsat potvrzení o neuplatnění slevy na dítě
čestně prohlašuji, že ve zdaňovacím období …………………. neuplatňuji slevu na dani na nezletilého syna/dceru:……………………………………………….. (jméno, příjmení, rodné číslo). Svým podpisem stvrzuji, že mnou výše uvedené údaje jsou pravdivé.
Jak neplatit daně OSVČ
Naopak od povinnosti podávat daňové přiznání jsou osvobozeny ty OSVČ, které byly po celý rok 2022 přihlášeny k paušální dani. Druhou výjimkou jsou OSVČ, jejichž příjmy ze samostatně výdělečné činnosti za rok 2022 nepřesáhly 15 000 Kč.
Co si můžu dát do výdajů
Daňově uznatelné jsou například tyto personální výdajevýdaje na mzdy zaměstnanců,výdaje na „zřízení pracovního místa“ (například koupě kancelářských potřeb pro sekretářku),výdaje na zákonné sociální a zdravotní pojištění zaměstnanců,výdaje na stravování zaměstnanců
Jaká částka se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Jak uplatnit slevu na dani za darování krve
Za každé bezplatné darování krve si můžete v daňovém přiznání odečíst 3 000 Kč ze základu daně, což je příjemná úleva. Jako zaměstnanec máte zároveň nárok na pracovní volno v den odběru s plnou náhradou mzdy. Také zdravotní pojišťovny často pamatují na dárce krve s nejrůznějšími odměnami.
Jak uplatnit slevu na manželku 2023
Abyste tuto slevu mohli uplatnit, pohlídejte si dvě podmínky.Sezdaní partneři. Slevu na manžela/manželku nemůžete uplatňovat u přítelkyně nebo přítele, i když s vámi žijí ve stejné domácnosti a starají se o vaše společné děti.Příjmy do limitu. Vaše druhá polovička musí mít roční příjmy nižší než 68 000 Kč.
Co se počítá do slevy na manželku
Do tohoto příjmu manželky (manžela) se zahrnují příjmy dosažené v daném zdaňovacím období, tj. od 1. ledna do 31. prosince daného kalendářního roku, bez ohledu na skutečnost, zda jde o dávky jako je mateřská, nemocenská, ošetřovné, podpora v nezaměstnanosti či jiné příjmy.
Kdy vzniká nárok na daňový bonus
Na daňový bonus máte nárok jako podnikatelé i zaměstnanci za podmínky, že vaše příjmy dosahují minimální výše: 103 800 Kč od roku 2023 (= šestinásobku minimální mzdy) u OSVČ, 8 650 Kč od roku 2023 (= alespoň poloviny minimální mzdy) u zaměstnanců.
Kdy může Osvč uplatnit slevu na dítě
Daňové zvýhodnění náleží vždy pouze jednomu z rodičů a lze jej uplatnit na vyživované dítě, kterým se rozumí student do 26 let. Zaměstnanci slevu na dani uplatňují měsíčně, OSVČ poté jedenkrát ročně při odevzdání daňového přiznání. Od roku 2018 mohou slevu čerpat i podnikatelé, kteří uplatňují paušální výdaje.
Co se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Co si může dát živnostník do nákladů
Co se považuje za typické daňově uznatelné výdaje OSVČ a firemnákup materiálu na výrobu,nákup kancelářských potřeb,mzdy,pronájem za prostory k podnikání,spotřeba energie,účetní a daňové služby.
Co nepatri do nákladů firmy
Které náklady nejsou daňově uznatelnéReprezentace firmy – nejčastěji pohoštění, občerstvení či dary.Daň z příjmu, daň dědická a darovacíZdravotní a sociální pojištění podnikatele.Podíly na zisku, odměny pro členy statutárních orgánůPořizování majetku.Nesmluvní penále, pokuty a úroky.Náklady na osobní spotřebu.
Co je osvobozeno od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.

