
Jak se odečítají dary z dani
Od základu daně mohou fyzické osoby (včetně zaměstnanců) odečíst hodnotu poskytnutých bezúplatných plnění, pokud jejich úhrnná hodnota ve zdaňovacím období (kalendářní rok) přesáhne 2 % ze základu daně anebo činí alespoň 1000 Kč. V úhrnu lze za období leden-prosinec odečíst nejvýše 30% ze základu daně.
Archiv
Jak uplatnit dar v daňovém přiznání
Aby si dar mohl uplatnit v daňovém přiznání, musí mít potvrzení o tom, že dar poskytnul. Pozor, platí, že pokud chce dárce uplatnit dar v daňovém přiznání, musí být dar reálne poskytnut v roce, v němž si dárce uplatňuje nezdanitelnou část základu daně.
Jaké dary lze odečíst z dani
Od základu daně mohou fyzické osoby (včetně zaměstnanců) odečíst hodnotu poskytnutých bezúplatných plnění, pokud jejich úhrnná hodnota ve zdaňovacím období (kalendářní rok) přesáhne 2 % ze základu daně anebo činí alespoň 1000 Kč. Pro rok 2022 byl zvýšen limit pro odpočet darů a to až do výše 30 % základu daně.
Archiv
Co lze odečíst z dani 2023
Kompletní přehled nezdanitelných položek
| Druh odpočtu | Maximální odpočet ze základu daně |
|---|---|
| Penzijní připojištění | 24 000 Kč |
| Soukromé životní pojištění | 24 000 Kč |
| Dary | 30 % ze základu daně |
| Odborové příspěvky | 1,5 % zdanitelných příjmů nebo 3 000 Kč |
Jak se účtuje dar
Poskytnuté dary z účetního a daňového hlediska
Zpravidla účtujeme v účtové skupině 54 – Jiné provozní náklady, konkrétně na účtu 543 – Dary. Zde jsou zachyceny poskytnuté dary, případně jiné bezúplatné převody v provozní oblasti.
Jak prokázat finanční dar
Dary poskytnuté na vybrané zveřejněné účty lze prokázat i jiným způsobem, než vydaným potvrzením příjemce daru, a to výpisem z bankovního účtu popř. ústřižkem složenky a vytištěnou informací o příjemci daru a účelu daru.
Co musí být na potvrzení o daru
Potvrzení o daru musí obsahovat základní údaje, ze kterých je evidentní, kdo je poskytovatelem a příjemcem daru, hodnota daru, účel daru a případně i datum darování. Odečíst si dary od daňového základu mohou rovněž právnické osoby, pokud částka dosahuje alespoň 2 000 Kč (podle § 20 odst. 8 zákona o dani z příjmu).
Jak fungují slevy na dani
Slevy na dani se odečítají, jak už název napovídá, od vypočtené daně. Daň je 15% z daňového základu a tuto vypočtenou daň můžeme snížit o slevy, které se nás týkají.
Co vše se může dát do dani
Odčitatelné položky
| Daňový odpočet | Částka |
|---|---|
| Úroky z hypotéky nebo úvěru ze stavebního spoření | maximálně 300 000 Kč/rok (při uzavření úvěru do 1. 1. 2021), maximálně 150 000 Kč při uzavření po 1. 1. 2021 |
| Dary a bezúplatná plnění | maximálně 15 % ze základu daně |
| Darování krve | 3 000 Kč/odběr |
| Darování kostní dřeně | 20 000 Kč/odběr |
Jak účtovat přijaté dary
Přijaté dary jsou účtovány jako přírůstek aktiv či jako náklad, a to souvztažně s příslušným výnosovým účtem účtové skupiny 64 (643-Přijaté dary v provozní oblasti) či účtové skupiny 66 (668/002-Přijaté dary ve finanční oblasti).
Na jaký účet se účtují dary
Poskytnuté dary z účetního pohledu
Všechny dary jsou poskytované v souladu s § 2055 až § 2078 nového občanského zákoníku, tj. dary přenechané obdarovanému bez poskytnutého protiplnění. Dary poskytnuté ve finanční oblasti se zachycují na účty skupiny 56 – Finanční náklady (obvykle na účet 568xxx).
Kdo může vystavit potvrzení o daru
Daňová legislativa určuje, že potvrzení o daru je možné vystavit pouze na dar, který byl vaší organizací přijat v daném účetním období (v ČR kalendářní rok), za který je potvrzení vystavováno. Tzn. na dary, které jste obdrželi na váš účet v roce 2021, patří potvrzení o daru za rok 2021.
Kdy lze uplatnit slevu na dani
Daňová sleva na poplatníka
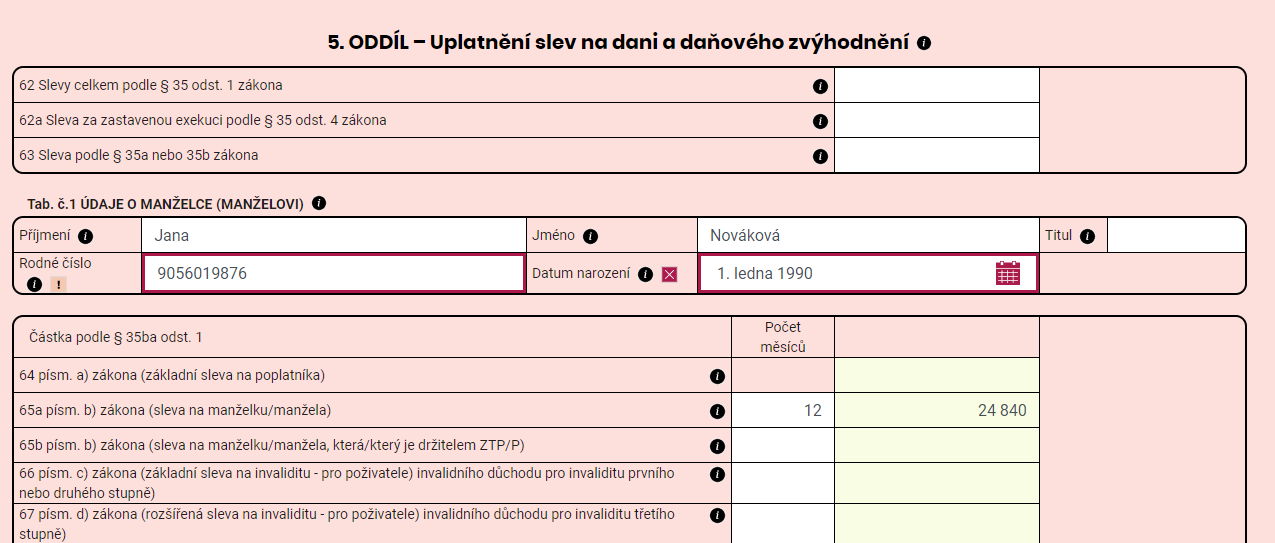
Sleva na poplatníka je pro rok 2023 ve výši 30 840 Kč a jako u jediné nemusíte nijak prokazovat nárok. (U zaměstnanců ji ale podmiňuje podpis prohlášení poplatníka.) Všichni poplatníci ji mohou uplatnit za celý rok i v případě, že všech 12 měsíců nepracovali.
Kdy se vrací peníze za daně
Obecně platí, že správce daně začíná vyplácet peníze až od 3. dubna 2023. Pro vrácení přeplatku na dani je totiž stanovena třicetidenní lhůta, která se počítá od okamžiku, kdy uplyne deadline pro podání daňového přiznání.
Kdo může uplatnit slevu na dani na dítě
Slevu na dítě můžete uplatnit na každého vyživovaného potomka, který s vámi žije ve společné domácnosti. Podle zákona je to: nezletilé dítě (do 18 let) nebo zletilé dítě do 26 let, které se soustavně připravuje na budoucí povolání (jinými slovy dítě do 26 let, které má statut studenta).
Jaká částka se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Jak sepsat darovací smlouvu
Darovací smlouvu můžete sepsat u notáře (jejich seznam najdete na webových stránkách Notářské komory ČR) nebo u svého právního zástupce. Můžete si ji ale sepsat také sami. V tom případě se ale doporučuje podpisy na smlouvě úředně ověřit (tzv. legalizovat), tj.
Jak určit hodnotu daru
Výše daru se zjišťuje oceněním podle zákona o oceňování majetku (což je zákon č. 151/1997 Sb.). Pokud dar poskytne právnická osoba, pak je hodnotou daru daňová zůstatková cena odpisovaného hmotného a nehmotného majetku a účetní hodnota ostatního majetku.
Co musí být v potvrzení o daru
Potvrzení o daru musí obsahovat základní údaje, ze kterých je evidentní, kdo je poskytovatelem a příjemcem daru, hodnota daru, účel daru a případně i datum darování. Odečíst si dary od daňového základu mohou rovněž právnické osoby, pokud částka dosahuje alespoň 2 000 Kč (podle § 20 odst. 8 zákona o dani z příjmu).
Kde podepsat slevu na dani
V praxi se zpravidla podepisuje prohlášení k dani u zaměstnavatele, kde je práce vykonávána dlouhodobě, nebo u zaměstnavatele, kde je mzda či odměna vyšší. V případě, že druhý z rodičů nepracuje, doloží pouze originál podepsané čestné prohlášení, že neuplatňuje slevu na dítě.
Kdo vyplaci vraceni dani
Finanční úřad má na vrácení přeplatku 30 dní. Lhůta začíná plynout prvním dnem po řádném termínu podání daňového přiznání.
Kdo má nárok na vrácení daně
Nárok na daňovou vratku vzniká pouze v některých případech. Vždy buď po provedeném ročním zúčtování daně prováděném zaměstnavatelem za zaměstnance, nebo v daňovém přiznání, a to za předpokladu, že roční daňová povinnost je nižší než zaplacená částka na dani z příjmu během roku.
Co doložit při uplatnění slevy na dítě
Nárok na slevu můžete získat na dítě do 18 let, které s vámi žije ve společně hospodařící domácnosti, nebo na dítě do 26 let, které studuje – zde je nutné navíc doložit originál Potvrzení o studiu pro aktuální školní rok.
Jak napsat potvrzení o neuplatnění slevy na dítě
čestně prohlašuji, že ve zdaňovacím období …………………. neuplatňuji slevu na dani na nezletilého syna/dceru:……………………………………………….. (jméno, příjmení, rodné číslo). Svým podpisem stvrzuji, že mnou výše uvedené údaje jsou pravdivé.
Jaké příjmy jsou osvobozeny od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.

