
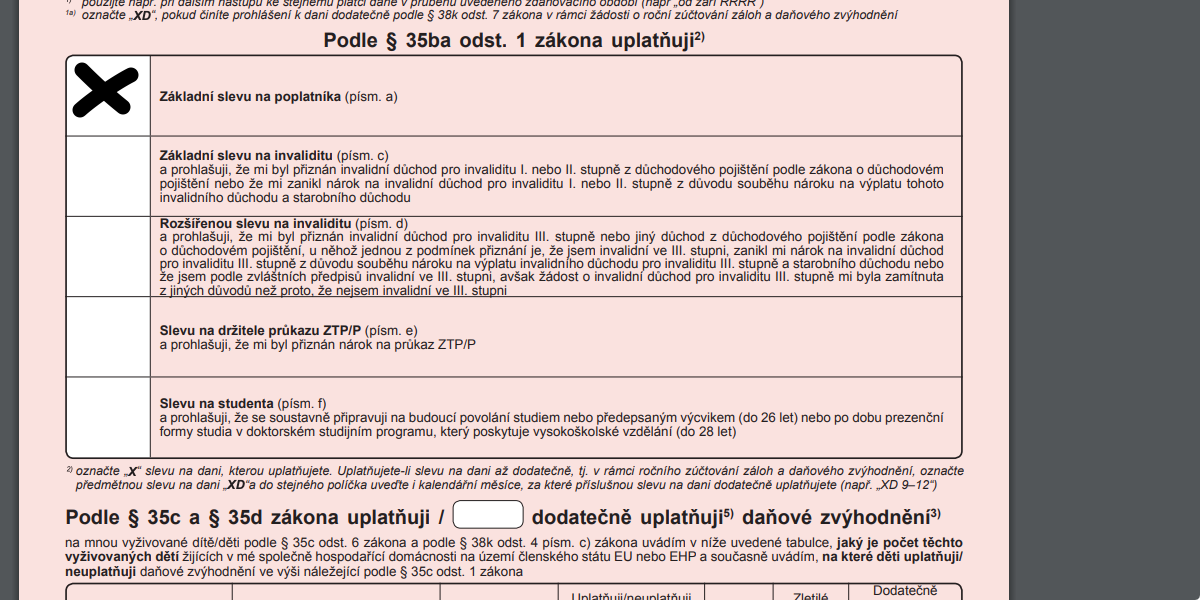
Kdy se uplatnuje sleva na dani
Daňová sleva na poplatníka
Sleva na poplatníka je pro rok 2023 ve výši 30 840 Kč a jako u jediné nemusíte nijak prokazovat nárok. (U zaměstnanců ji ale podmiňuje podpis prohlášení poplatníka.) Všichni poplatníci ji mohou uplatnit za celý rok i v případě, že všech 12 měsíců nepracovali.
Archiv
Jak funguje sleva na dani
Sleva na dani představuje možnost snížení částky daně za stanovených podmínek. Sleva na dani snižuje základní částku daně, tj. odečítá se od vypočtené daně. Sleva na dani může být absolutní nebo relativní.
Kdo má narok na slevu na dani
Základní sleva na poplatníka je daňová úleva, kterou může uplatnit každý, kdo platí daně z příjmů – OSVČ, zaměstnanec, pracující či podnikající student, důchodce nebo rodič na mateřské dovolené. Slevu není nutné nijak prokazovat, nárok na ni vzniká automaticky.
Archiv
Jak zpětně uplatnit slevu na dani
Narozdíl od jiných slev na dani (např. na dítě) nemůže sleva na poplatníka vytvořit nárok na daňový bonus. Nezískáte tedy zpětně žádné peníze zpátky. Pokud se chystáte k podání daňového přiznání, přečtěte si návod, jak to udělat rychle a digitálně.
Archiv
Co lze odečíst z dani 2023
Kompletní přehled nezdanitelných položek
| Druh odpočtu | Maximální odpočet ze základu daně |
|---|---|
| Penzijní připojištění | 24 000 Kč |
| Soukromé životní pojištění | 24 000 Kč |
| Dary | 30 % ze základu daně |
| Odborové příspěvky | 1,5 % zdanitelných příjmů nebo 3 000 Kč |
Co vše se může dát do dani
Odčitatelné položky
| Daňový odpočet | Částka |
|---|---|
| Úroky z hypotéky nebo úvěru ze stavebního spoření | maximálně 300 000 Kč/rok (při uzavření úvěru do 1. 1. 2021), maximálně 150 000 Kč při uzavření po 1. 1. 2021 |
| Dary a bezúplatná plnění | maximálně 15 % ze základu daně |
| Darování krve | 3 000 Kč/odběr |
| Darování kostní dřeně | 20 000 Kč/odběr |
Jak ziskat slevu na dani
Sleva na poplatníka
Zaměstnanci mohou u svého zaměstnavatele podepsat „Prohlášení poplatníka daně z příjmů fyzických osob ze závislé činnosti a z funkčních požitků“, požádat v něm o měsíční uplatňování slevy na dani a tím své daně snížit již ve mzdě až o 2.320 Kč (částka pro rok 2021).
Kdo může uplatnit slevu na dani na dítě
Kdo může uplatnit slevu na dani Na daňové zvýhodnění má nárok každý zaměstnanec či podnikatel, který žije ve společné domácnosti s vyživovaným dítětem. Daňové zvýhodnění náleží vždy pouze jednomu z rodičů a lze jej uplatnit na vyživované dítě, kterým se rozumí student do 26 let.
Jaká částka se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Co doložit při uplatnění slevy na dítě
Nárok na slevu můžete získat na dítě do 18 let, které s vámi žije ve společně hospodařící domácnosti, nebo na dítě do 26 let, které studuje – zde je nutné navíc doložit originál Potvrzení o studiu pro aktuální školní rok.
Kdy může Osvč uplatnit slevu na dítě
Daňové zvýhodnění náleží vždy pouze jednomu z rodičů a lze jej uplatnit na vyživované dítě, kterým se rozumí student do 26 let. Zaměstnanci slevu na dani uplatňují měsíčně, OSVČ poté jedenkrát ročně při odevzdání daňového přiznání. Od roku 2018 mohou slevu čerpat i podnikatelé, kteří uplatňují paušální výdaje.
Co je osvobozeno od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Jak neplatit daně
Za rok 2018 lze při splnění zákonných podmínek snížit základ daně o dary, úroky z úvěru na bydlení, příspěvky na penzijní připojištění a doplňkové penzijní spoření, příspěvky na životní pojištění, členské příspěvky zaplacené odborové organizaci, úhrada za zkoušky ověřující výsledky dalšího vzdělávání.
Kdo uplatňuje slevu na dítě po rozvodu
Uplatnění v případě rozvodu
Pokud je dítě svěřeno do střídavé péče, je na dohodě obou rodičů, kdo zvýhodnění uplatní. Existuje i možnost uplatnit zvýhodnění v poměrné výši. Pokud tedy dítě žije ve střídavé péči, můžou se jeho rodiče dohodnout za kolik měsíců který z nich daňové zvýhodnění uplatní.
Kdy je nárok na daňový bonus na dítě
Na daňový bonus máte nárok jako podnikatelé i zaměstnanci za podmínky, že vaše příjmy dosahují minimální výše: 103 800 Kč od roku 2023 (= šestinásobku minimální mzdy) u OSVČ, 8 650 Kč od roku 2023 (= alespoň poloviny minimální mzdy) u zaměstnanců.
Kdo může být osvobozen od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Co nepatří do příjmů
Do příjmů se naopak nepočítá rodičovský příspěvek, dávky státní sociální podpory, zvýšení důchodu pro bezmocnost, stipendium při soustavné přípravě na budoucí povolání, dávky sociální péče, dávky pomoci v hmotné nouzi a příspěvek na péči, státní příspěvky na penzijní připojištění se státním příspěvkem, státní příspěvky …
Jaké příjmy jsou osvobozeny od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Co je osvobozeno od daně z příjmů
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Kdy danit vedlejší příjem
Příležitostný příjem a daně
Jakmile přesáhnete hranici 30 000 Kč, budete muset tyto příjmy zdanit jako položku ostatní příjmy. V tomto případě byste si daňové přiznání jako zaměstnanec vyřizovali sami — agendu za vás již nevyřídí váš zaměstnavatel.
Jaké dary jsou osvobozeny od daně
„Daníte-li jako fyzická osoba, jsou od daně osvobozeny všechny vámi nabyté příležitostné dary, pokud jejich celková hodnota za jedno zdaňovací období nepřevyšuje částku 15 000 Kč.
Kdy je dar osvobozen
Které dary jsou od daně osvobozené Příjmy z darů nedaníte, pokud součet hodnot všech darů od téhož dárce nepřesáhne hranici 15 000 korun za zdaňovací období (obvykle kalendářní rok).
Jak zdanit přijatý dar
Povaha nabytých darů nehraje v otázce osvobození od daně žádnou roli. Pokud příležitostné dary zákonný limit přesáhnou, platí se daň z jejich celkové hodnoty. Osvobozeny mohou být dary také u osoby, která darované prostředky použije například na své léčení nebo nákup zdravotní pomůcky.
Které dary jsou od daně osvobozené
A kdo nemusí platit darovací daň Z logiky věci tedy nedaníte příjmy z darů, pokud součet hodnot všech darů téhož dárce nepřesáhne hranici 15 000 Kč. Také pokud obdarovaný a dárce žijí nejméně jeden rok ve společné domácnosti, pečují o společnou domácnost nebo je obdarovaný na dárce odkázán výživou.
Jak se vyhnout dani z daru
A kdo nemusí platit darovací daň Z logiky věci tedy nedaníte příjmy z darů, pokud součet hodnot všech darů téhož dárce nepřesáhne hranici 15 000 Kč. Také pokud obdarovaný a dárce žijí nejméně jeden rok ve společné domácnosti, pečují o společnou domácnost nebo je obdarovaný na dárce odkázán výživou.

