
Co je cílem daňové evidence
Hlavním cílem daňové evidence je zjištění základu daně z příjmu pro vyplnění daňového přiznání a správný odvod daně finančnímu úřadu. Základ daně pak využijete také v přehledech pro ČSSZ a zdravotní pojišťovnu.
Archiv
Jak vyplnit daňovou evidencí
Jaké jsou náležitosti daňové evidencedatum,číslo dokladu,označení transakce (formou slovního popisu),označení, zda jde o příjem, nebo výdaj,výši přijatého či zaplaceného DPH (jste-li plátci DPH)a označení, zda jde o daňový, nebo nedaňový příjem/výdaj.
Archiv
Jak vypadá daňová evidence
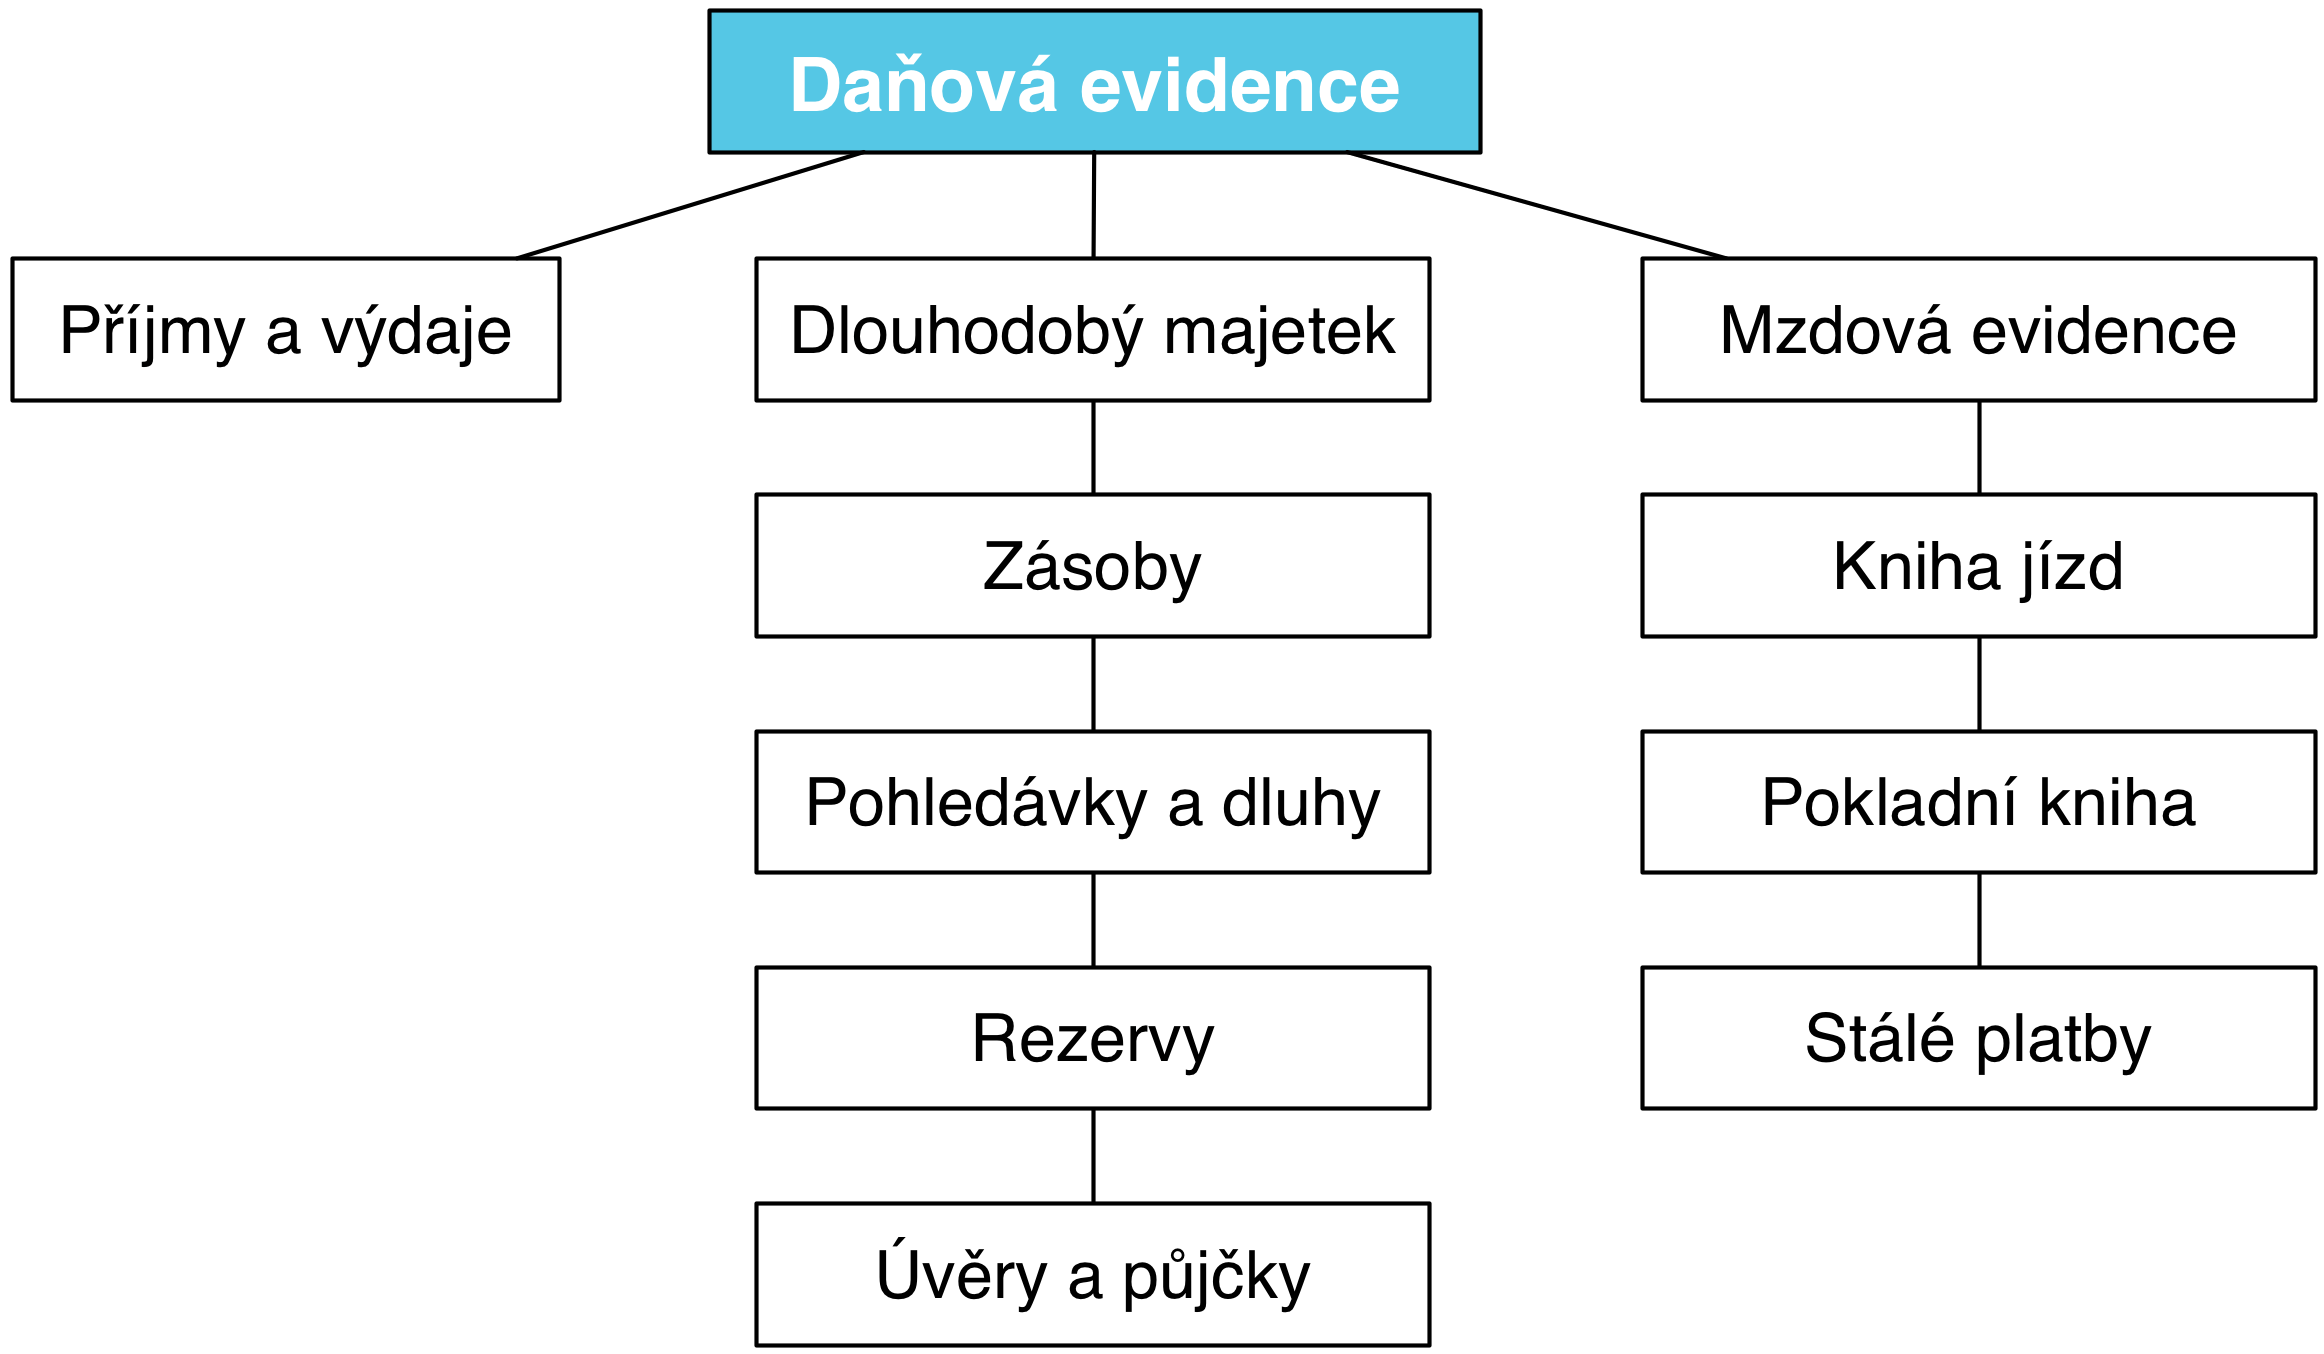
Daňová evidence musí obsahovat všechny příjmy a výdaje, soupis hmotného a nehmotného majetku, závazků neboli dluhů, pohledávek a informace o stavu zásob na konci zdaňovacího období. Při vedení paušálních výdajů stačí záznamy o příjmech, které by měly obsahovat datum a popis a také evidenci pohledávek.
Archiv
Co musí vést OSVČ
Kdy má OSVČ povinnost vést účetnictví
Jako podnikatel můžete vést daňovou evidenci, uplatňovat paušální výdaje, přihlásit se k paušální dani nebo vést účetnictví. Poslední možnost je nejsložitější, proto si ji podnikatelé vybírají jen výjimečně. Obvykle se totiž účetnictví podle zákona týká právnických osob.
Co se zahrnuje do zakladu daně
Výdaje zahrnované do základu daně jedná se o výdaje na dosažení, zajištění a udržení zdanitelných příjmů, které se odečítají od základu, jsou to např. platby za nákup materiálu, zboží ad. Výdaje nezahrnované do základu daně, jedná se např. o výdaje na osobní spotřebu podnikatele nebo splátky úvěrů.
Kdo má povinnost vést daňovou evidenci
Povinnost vést daňovou evidenci mají OSVČ podnikatelé, kteří dosahují příjmů z podnikání nebo jiné samostatně výdělečné činnosti, kteří nemají povinnost vést účetnictví, resp. nedosáhli příjmů přesahujících 25 mil. Kč v daném roce a současně uplatňují vynaložené výdaje, a ne výdaje paušálem.
Kdy musím vést daňovou evidencí
Povinnost vést daňovou evidenci mají OSVČ podnikatelé, kteří dosahují příjmů z podnikání nebo jiné samostatně výdělečné činnosti, kteří nemají povinnost vést účetnictví, resp. nedosáhli příjmů přesahujících 25 mil. Kč v daném roce a současně uplatňují vynaložené výdaje, a ne výdaje paušálem.
Co potřebuji k daním
K daňovému přiznání budete potřebovat součet příjmů/plateb, které skutečně přišly na váš účet nebo jste je dostali zaplacené v roce 2022 v hotovosti. Dále doložíte buď skutečné výdaje nebo výdaj vypočítaný procentem z příjmů, který se k vašemu podnikání vztahuje.
Kdy musím vést daňovou evidenci
Ze zákona mají povinnost vést účetnictví všechny právnické osoby zapsané v obchodním rejstříku a OSVČ podnikatelé, jejichž obrat za předcházející rok přesáhne 25 milionů korun.
Čím se řídí daňová evidence
Základem daňové evidence je deník příjmů a výdajů. Doporučujeme mít v evidenci tyto položky v jednotlivých sloupcích: Datum příjmu nebo výdaje, tedy kdy jste peníze dostali či vydali v hotovosti nebo na účet. Důležité je datum úhrady, tedy ne odeslání či přijetí faktury nebo datum splatnosti.
Jak vést evidenci příjmů a pohledávek
Daňovou evidenci lze vést elektronicky ve speciálních programech, nebo jen v excelovských tabulkách; lze ji také psát ručně. Musí však být vedena přesně, aby ji mohl finanční úřad kdykoli prověřit. Vedení daňové evidence je založeno na dvou základních knihách – Deníku příjmů a výdajů a Kniha pohledávek a závazků.
Co si můžu dát do výdajů
Daňově uznatelné jsou například tyto personální výdajevýdaje na mzdy zaměstnanců,výdaje na „zřízení pracovního místa“ (například koupě kancelářských potřeb pro sekretářku),výdaje na zákonné sociální a zdravotní pojištění zaměstnanců,výdaje na stravování zaměstnanců
Co si můžu odepsat z dani
Jaké daňové slevy mohu odečíst od daně z příjmů fyzických osobDaňová sleva na poplatníka.Sleva pro držitele průkazu ZTP/P.Sleva na vyživovanou manželku.Sleva na invaliditu.Sleva na studenta.Sleva za umístění dítěte.Sleva na evidenci tržeb.Sleva na děti (daňové zvýhodnění)
Jak poznat Má dáti dál
Jestli máte alespoň základní znalosti účetnictví, pak nejspíš víte, že levá strana účtu se v odborné terminologii nazývá „Má dáti“ a pravá strana účtu „Dal“. Často se zapisují pomocí jednoduchých zkratek – MD a D. To asi víte taky.
Co znamená daňová evidence
Definice daňové evidence – bývalé jednoduché účetnictví Daňová evidence slouží ke stanovení základu daně z příjmu. Obsahuje údaje o příjmech a výdajích a dále pak údaje o majetku a závazcích. Daňová evidence je v podstatě velmi zjednodušenou a zredukovanou formou účetnictví.
Jaký je rozdíl mezi jednoduchým účetnictvím a daňovou evidencí
Cílem daňové evidence je získat přehled o příjmech a výdajích, o majetku a pohybu hospodářských prostředků. Jedná se o účetní systém určený pro malé podniky. Jednoduché účetnictví je založené na peněžní bázi, sleduje příjmy a výdaje.
Jaká částka se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Co si dát do daňového přiznání
Co všechno uvést do daňového přiznánípříjmy ze zaměstnání (§ 6),příjmy z podnikání a jiné samostatné výdělečné činnosti (§ 7),příjmy z kapitálového majetku – např. podíly na zisku, licenční poplatky nebo úroky (§ 8),příjmy z pronájmu (§ 9),ostatní příjmy, které nespadají do žádné z předchozích kategorií (§ 10).
Kdo vede daňovou evidenci a kdo účetnictví
Daňovou evidenci vedou fyzické osoby, které se nestaly účetní jednotkou, jejich obrat nepřekročil za minulý kalendářní rok 25 mil. korun, nejsou účastníkem sdružení a nejsou zapsány v Obchodním rejstříku. Ten, kdo se stane účetní jednotkou ve smyslu Zákona o účetnictví č. 563/91 Sb., musí vést účetnictví.
Co ovlivnuje zaklad daně
Základem daně je příjem ze závislé činnosti, od zdaňovacího období roku 2021 NEzvýšený o pojistné na zdravotní a sociální pojištění, které hradí zaměstnavatel – institut tzv. „superhrubé mzdy“ byl od 1. 1. 2021 zrušen.
Co je příjem pro OSVČ
Do Přehledu o příjmech a výdajích OSVČ se zahrnují: veškeré příjmy ze samostatné výdělečné činnosti daného roku uvedené v § 7 zákona č. 586/1992 Sb., o daních z příjmů veškeré výdaje vynaložené na dosažení, zajištění a udržení příjmu za daný rok.
Co vše se může dát do dani
Odčitatelné položky
| Daňový odpočet | Částka |
|---|---|
| Úroky z hypotéky nebo úvěru ze stavebního spoření | maximálně 300 000 Kč/rok (při uzavření úvěru do 1. 1. 2021), maximálně 150 000 Kč při uzavření po 1. 1. 2021 |
| Dary a bezúplatná plnění | maximálně 15 % ze základu daně |
| Darování krve | 3 000 Kč/odběr |
| Darování kostní dřeně | 20 000 Kč/odběr |
Co lze odečíst z dani 2023
Kompletní přehled nezdanitelných položek
| Druh odpočtu | Maximální odpočet ze základu daně |
|---|---|
| Penzijní připojištění | 24 000 Kč |
| Soukromé životní pojištění | 24 000 Kč |
| Dary | 30 % ze základu daně |
| Odborové příspěvky | 1,5 % zdanitelných příjmů nebo 3 000 Kč |
Co znamená má dáti dál
Debet v účetnictví znamená Má dát (dluh) a v účetnictví představuje levou stranu účtu. Jeho opakem je dal, které v účetnictví představuje pravou stranu účtu.
Jak účtovat má dáti dál
U faktury vystavené účtujete vždy na účet 311 – Odběratelé v celkové částce na stranu MÁ DÁTI. Na stranu DAL budete účtovat vždy buď výnosový účet (311/6xx), nebo výnosy příštích období.

