
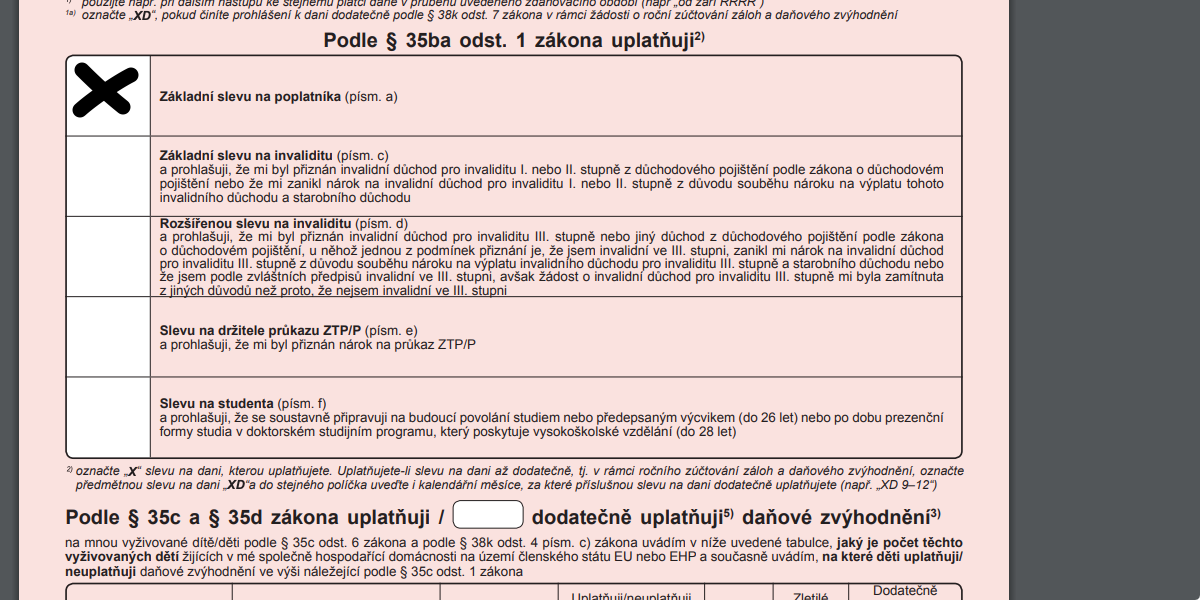
Kdo může uplatnit slevu na poplatníka
Sleva na poplatníka je základní daňová sleva, kterou si může uplatnit každý plátce daně z příjmů. Slevu na poplatníka můžete uplatnit v daňovém přiznání nebo u svého zaměstnavatele. Snižuje vaši daňovou povinnost a může vést k vrácení přeplatku.
Archiv
Jak uplatnit slevu na poplatníka
Jak velká je to sleva: 30 840 Kč za rok, zaměstnanci uplatňují 2 570 Kč měsíčně. Kdo má nárok: každý poplatník daně z příjmu na své vlastní zdanitelné příjmy. Jak uplatnit: v daňovém přiznání, nebo u zaměstnavatele podepsáním prohlášení k dani při výplatě čisté mzdy nebo v ročním zúčtování.
Archiv
Kdy mohu uplatnit slevu na dani
Daňová sleva na poplatníka
Sleva na poplatníka je pro rok 2023 ve výši 30 840 Kč a jako u jediné nemusíte nijak prokazovat nárok. (U zaměstnanců ji ale podmiňuje podpis prohlášení poplatníka.) Všichni poplatníci ji mohou uplatnit za celý rok i v případě, že všech 12 měsíců nepracovali.
Archiv
Na co lze uplatnit slevu na dani
Jaké slevy na dani lze uplatnitZákladní sleva na poplatníka.Sleva na manželku nebo manžela.Slevy pro invalidního důchodce.Sleva na studenta.Sleva za umístění dítěte (školkovné).Sleva na evidenci tržeb.Slevu na dítě (daňové zvýhodnění).
Archiv
Co si může OSVČ odečíst z dani
Slevy na dani
| Slevy na dani podle § 35ba ZDP: | za rok 2022 |
|---|---|
| na plný invalidní důchod | 5 040 Kč |
| na průkaz ZTP/P | 16 140 Kč |
| na studenta | 4 020 Kč |
| za umístnění dítěte § 35bb | 16 200 Kč |
Jak zpětně uplatnit slevu na dani
Narozdíl od jiných slev na dani (např. na dítě) nemůže sleva na poplatníka vytvořit nárok na daňový bonus. Nezískáte tedy zpětně žádné peníze zpátky. Pokud se chystáte k podání daňového přiznání, přečtěte si návod, jak to udělat rychle a digitálně.
Kdo může uplatnit slevu na dani na dítě
Slevu na dítě můžete uplatnit na každého vyživovaného potomka, který s vámi žije ve společné domácnosti. Podle zákona je to: nezletilé dítě (do 18 let) nebo zletilé dítě do 26 let, které se soustavně připravuje na budoucí povolání (jinými slovy dítě do 26 let, které má statut studenta).
Co si jako OSVČ můžu dát do nákladů
Co se považuje za typické daňově uznatelné výdaje OSVČ a firemnákup materiálu na výrobu,nákup kancelářských potřeb,mzdy,pronájem za prostory k podnikání,spotřeba energie,účetní a daňové služby.
Jak neplatit daně OSVČ
Naopak od povinnosti podávat daňové přiznání jsou osvobozeny ty OSVČ, které byly po celý rok 2022 přihlášeny k paušální dani. Druhou výjimkou jsou OSVČ, jejichž příjmy ze samostatně výdělečné činnosti za rok 2022 nepřesáhly 15 000 Kč.
Kde podepsat slevu na dani
V praxi se zpravidla podepisuje prohlášení k dani u zaměstnavatele, kde je práce vykonávána dlouhodobě, nebo u zaměstnavatele, kde je mzda či odměna vyšší. V případě, že druhý z rodičů nepracuje, doloží pouze originál podepsané čestné prohlášení, že neuplatňuje slevu na dítě.
Kdo uplatňuje slevu na dítě po rozvodu
Daňové zvýhodnění na dítě může uplatnit vždy pouze jeden z domácnosti, tedy buď vy, nebo váš partner/partnerka. Jste-li rozvedení, zákon počítá s tím, že slevu na dani uplatní rodič, který žije s dítětem ve společné domácnosti.
Co doložit při uplatnění slevy na dítě
Nárok na slevu můžete získat na dítě do 18 let, které s vámi žije ve společně hospodařící domácnosti, nebo na dítě do 26 let, které studuje – zde je nutné navíc doložit originál Potvrzení o studiu pro aktuální školní rok.
Co si může Osvč odečíst z dani
Slevy na dani
| Slevy na dani podle § 35ba ZDP: | za rok 2022 |
|---|---|
| na plný invalidní důchod | 5 040 Kč |
| na průkaz ZTP/P | 16 140 Kč |
| na studenta | 4 020 Kč |
| za umístnění dítěte § 35bb | 16 200 Kč |
Co si můžu dát do výdajů
Daňově uznatelné jsou například tyto personální výdajevýdaje na mzdy zaměstnanců,výdaje na „zřízení pracovního místa“ (například koupě kancelářských potřeb pro sekretářku),výdaje na zákonné sociální a zdravotní pojištění zaměstnanců,výdaje na stravování zaměstnanců
Jaká částka se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Kdo má nárok na slevu na dani na dítě
Slevu na dítě můžete uplatnit na každého vyživovaného potomka, který s vámi žije ve společné domácnosti. Podle zákona je to: nezletilé dítě (do 18 let) nebo zletilé dítě do 26 let, které se soustavně připravuje na budoucí povolání (jinými slovy dítě do 26 let, které má statut studenta).
Kdo má nárok na uplatnění slevy na dítě
Daňové zvýhodnění na dítě může uplatnit vždy pouze jeden z domácnosti, tedy buď vy, nebo váš partner/partnerka. Jste-li rozvedení, zákon počítá s tím, že slevu na dani uplatní rodič, který žije s dítětem ve společné domácnosti.
Kdo si může uplatnit slevu na dítě
Kdo může uplatnit slevu na dani Na daňové zvýhodnění má nárok každý zaměstnanec či podnikatel, který žije ve společné domácnosti s vyživovaným dítětem. Daňové zvýhodnění náleží vždy pouze jednomu z rodičů a lze jej uplatnit na vyživované dítě, kterým se rozumí student do 26 let.
Kdo si muze dát dítě do dani
Daňové zvýhodnění na dítě může uplatnit vždy pouze jeden z domácnosti, tedy buď vy, nebo váš partner/partnerka. Jste-li rozvedení, zákon počítá s tím, že slevu na dani uplatní rodič, který žije s dítětem ve společné domácnosti.
Kdo má nárok na daňový bonus
Na daňový bonus máte nárok jako podnikatelé i zaměstnanci za podmínky, že vaše příjmy dosahují minimální výše: 103 800 Kč od roku 2023 (= šestinásobku minimální mzdy) u OSVČ, 8 650 Kč od roku 2023 (= alespoň poloviny minimální mzdy) u zaměstnanců.
Co nepatří do příjmů
Do příjmů se naopak nepočítá rodičovský příspěvek, dávky státní sociální podpory, zvýšení důchodu pro bezmocnost, stipendium při soustavné přípravě na budoucí povolání, dávky sociální péče, dávky pomoci v hmotné nouzi a příspěvek na péči, státní příspěvky na penzijní připojištění se státním příspěvkem, státní příspěvky …
Kdo může být osvobozen od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Jak dodatečně uplatnit slevu na dítě
Pro tento případ platí jednoduché řešení. Zaměstnanec může slevu uplatnit zpětně za celý rok při podpisu ročního zúčtování daně ve mzdové účtárně. V takovém případě mu při výpočtu vznikne nárok na daňovou vratku, kterou mu zaměstnavatel vyplatí nejpozději při výplatě březnové mzdy.
Kdo vyplácí daňový bonus
Pokud je poplatníkovi vypočten v daňovém přiznání daňový bonus, nejenže na dani neodvede nic, ale finanční úřad mu tento daňový bonus vyplatí. Hodnota daňového bonusu ovšem musí převyšovat 100 Kč. Daňový bonus se vyplácí do výše 73 200 Kč.
Kdy může Osvč uplatnit slevu na dítě
Daňové zvýhodnění náleží vždy pouze jednomu z rodičů a lze jej uplatnit na vyživované dítě, kterým se rozumí student do 26 let. Zaměstnanci slevu na dani uplatňují měsíčně, OSVČ poté jedenkrát ročně při odevzdání daňového přiznání. Od roku 2018 mohou slevu čerpat i podnikatelé, kteří uplatňují paušální výdaje.

