
Které činnosti a produkty jsou osvobozeny od DPH
Díl 8 zákona o DPH pak určuje, že osvobozená jsou tato plnění:Základní poštovní služby a dodání poštovních známek (§ 52)Rozhlasové a televizní vysílání (§ 53)Finanční činnosti (§ 54)Penzijní činnosti (§ 54a)Pojišťovací činnosti (§ 55)Dodání nemovité věci (§ 56)Výchova a vzdělávání (§ 57)
Archiv
Co je osvobozené od daně
Osvobození od daně (také daňová výjimka, anglicky tax exemption) je snížení nebo odstranění daňové povinnosti, která byla uložena vládnoucí mocí daňovým subjektům (fyzickým či právnickým osobám) a týká se majetku, příjmu, transakcí a dalších operací.
Co nemá DPH
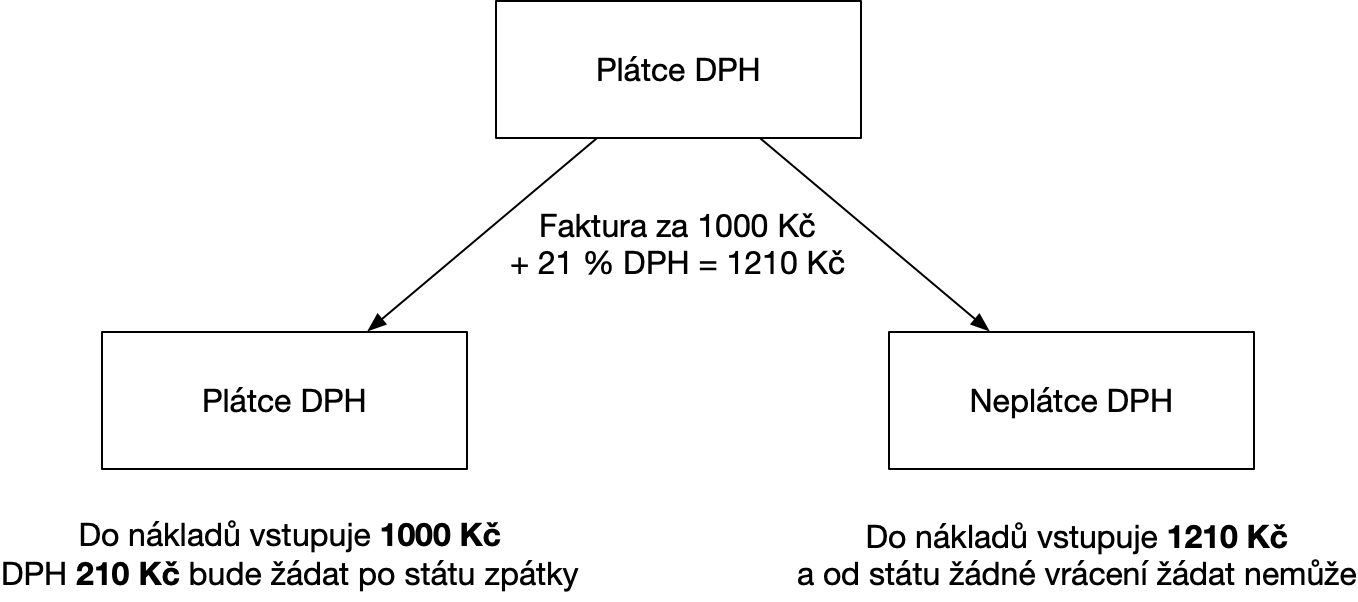
Neplátce – podnikatel či firma, která má obrat nižší než 1 000 000 Kč v předešlých, po sobě jdoucích kalendářních měsících. Nemá povinnost odvádět DPH a nemá nárok na odpočet. Plátce je osobou registrovanou k dani.
Co znamená osvobození od daně s nárokem na odpočet
Rozdíl je v tom, zda má plátce DPH uskutečňující osvobozená plnění nárok na odpočet DPH na vstupu, či nikoliv. U plnění osvobozených s nárokem na odpočet daně je možné uplatňovat DPH na vstupu, u plnění osvobozených bez nároku na odpočet není možné uplatňovat DPH na vstupu.
Kdy je nárok na odpočet DPH
Základní pravidlo je, že nárok na odpočet může uplatnit plátce DPH v případě, že přijaté plnění použije pro své ekonomické účely. Nároky na odpočet by si měl uplatňovat každý plátce DPH v co největší míře kvůli ziskovosti – v případě neuplatnění odpočtu si plátce DPH zvyšuje své náklady.
Co není předmětem daně DPH
Zboží není předmětem daně, pokud celková hodnota pořízení zboží z jiného členského státu nepřekročila hranici 326 000 Kč v příslušném ani v předcházejícím roce a bylo pořízeno osobou povinnou k dani se sídlem v tuzemsku, která není plátcem nebo osvobozenou osobou, která není plátcem nebo osobou povinnou k dani, která …
Co je nárok na odpočet DPH
Základní pravidlo je, že nárok na odpočet může uplatnit plátce DPH v případě, že přijaté plnění použije pro své ekonomické účely. Nároky na odpočet by si měl uplatňovat každý plátce DPH v co největší míře kvůli ziskovosti – v případě neuplatnění odpočtu si plátce DPH zvyšuje své náklady.
Kdy se neplatí daň z příjmů fyzických osob
Většina plátců se živnostenským listem zálohy na daně z příjmů v průběhu roku neplatí. Tato povinnost se týká pouze jednotek procent OSVČ s vysokými příjmy. Žádné odvody během letoška neplatí ti, kteří loni odvedli státu na dani z příjmů méně než 30 tisíc korun ani ti, kteří podnikají prvním rokem.
Kdy se neplatí DPH
Zjednodušeně: pokud se plátcem DPH povinně stát nemusíte — tedy pokud váš obrat za 12 po sobě jdoucích měsíců není vyšší než 2 miliony Kč — pak se typicky plátcem DPH stát nechcete. Administrativa pro plátce DPH je složitější a přináší řadu povinností.
Kdo neplatí DPH
neplátce – nemá povinnost odvádět daň ze svých zdanitelných plnění a zároveň nemá nárok na odpočet, musí mít obrat menší než 1 milion Kč za 12 posledních po sobě jdoucích kalendářních měsíců
Co znamená plnění osvobozené od DPH
Osvobozená plnění jsou taková, u nichž nemáme povinnost ani oprávnění uplatnit daň na výstupu (uskutečněné plnění). Dělíme je do dvou skupin: 1) osvobozené plnění, u kterého se plátci zachovává nárok na odpočet. V takovém případě je osvobození pro plátce daňovou úsporou.
Co patří do řádku 26 DPH
Ř. 26 – obsahuje všechna plnění osvobozená od daně na výstupu, která nejsou zahrnuta do předchozích řádků (například služby v režimu B2B, pokud příjemcem jsou zahraniční osoby nebo osoby povinné k dani, avšak neregistrované k dani v jiném členském státě).
Co se dá odečíst z DPH
Zjednodušeně: můžete si odečíst daň z přidané hodnoty zaplacenou dodavateli (vaše náklady) od daně, kterou vyberete od svých odběratelů a musíte odvést státu (příjmy). Teoreticky může vzniknout nulová daň nebo dokonce přeplatek, který vám správce daně (finanční úřad) musí vrátit.
Kdo má nárok na vrácení DPH
Na vrácení daně mají nárok osoby požívající výsad a imunit, a to jak organizace, tak i její zaměstnanci − cizí státní příslušníci. Jedná se o diplomatické mise a konzulární úřady (s výjimkou honorárních konzulárních úřadů), zvláštní mise a některé mezinárodní organizace.
Za co se neplatí DPH
Neplátce – musí mít obrat menší než 1 000 0000 Kč v předešlých, po sobě jdoucích kalendářních měsících. Pokud splňuje tuto podmínku, pak nemá povinnost odvádět daň ze svých zdanitelných plnění. Neplátce nemá nárok na odpočet.
Co je podstatou DPH
Princip. Princip daně z přidané hodnoty spočívá v odvedení daně pouze z rozdílu ceny mezi vstupy a výstupy, tedy z toho, o kolik se cena zboží u něho zvýší (kolik k hodnotě přidá). Subjekt platí dodavatelům cenu včetně této daně a dodavatel sám dostává zaplaceno za zboží včetně této daně.
Kdy si mohu odečíst DPH
V běžném daňovém přiznání k DPH můžete uplatnit nárok na odpočet maximálně do 3 let od uskutečnění plnění. Výjimka platí jen v případě zhodnocení staveb, bytů a nebytových prostor. Zde platí lhůta 10 let. V registru plátců DPH si raději zkontrolujte, jestli váš dodavatel není takzvaným nespolehlivým plátcem DPH.
Kdy si můžu odečíst DPH
Podle § 79 zákona o DPH máte jako osoba (fyzická či právnická) povinná k odvodu DPH nárok si daň z přidané hodnoty odečíst u položek, které jste pořídili během 12 měsíců před dnem registrace k dani a ke dni, kdy jste se stali plátcem, je stále máte v obchodním majetku.
Co se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Co vše potřebuji k danim
Potřebné doklady pro daňové přiznání: Veškeré příjmy: faktury Vámi vydané, pokladní doklady vydané – doklady k penězům, které jste dostali. Veškeré výdaje: faktury přijaté, účtenky (doklady k penězům, které jste zaplatili). Potvrzení z Úřadu práce, pokud jste byli v evidenci v průběhu roku.
Jak se vyhnout placení DPH
Neplátce tak musí mít obrat menší než 1 000 0000 Kč v předešlých, po sobě jdoucích kalendářních měsících. Pokud splňuje tuto podmínku, pak nemá povinnost odvádět daň ze svých zdanitelných plnění. Neplátce nemá nárok na odpočet. DPH se rovněž vyhnou subjekty vykonávající činnosti, které jsou od DPH osvobozeny.
Jak se stát neplátce DPH
Ve chvíli, kdy již za posledních 12 po sobě jdoucích kalendářních měsíců nemáte obrat větší než 1 milion korun, můžete si zažádat o vyjmutí z registru plátců DPH. Veškerou problematiku o registraci k DPH včetně vyjmutí z registru řeší § 106b zákona o DPH.
Kdy nemusím platit DPH
Zjednodušeně: pokud se plátcem DPH povinně stát nemusíte — tedy pokud váš obrat za 12 po sobě jdoucích měsíců není vyšší než 2 miliony Kč — pak se typicky plátcem DPH stát nechcete. Administrativa pro plátce DPH je složitější a přináší řadu povinností.
Kdy je reverse charge
Režim reverse charge lze aplikovat výhradně při poskytování služeb a dodání zboží, na které se vztahuje trvalé nebo dočasné přenesení daňové povinnosti.
Co patří do řádku 50 DPH
Osvobozená plnění bez nároku na odpočet DPH se vykazují poskytovatelem plnění v přiznání k DPH. Plnění osvobozená od DPH bez nároku na odpočet DPH je poskytovatel plnění povinen vykázat v přiznání k DPH na řádku 50, kde se uvede hodnota těchto plnění.

