
Kdy se používá 15% DPH
První snížena sazba DPH (15 %) platí například pro pohřební služby, běžné potraviny, byty o podlahové ploše do 120 čtverečních metrů, rodinné domy do 350 m2 apod.
Archiv
Co patří do 15% DPH
Snížená sazba je 15 % a je uplatňována na prodej zboží a služeb uvedeného v příloze 2 a 3 zákona o DPH. Jedná se například o prodej potravin, vodné a stočné, teplo, městskou dopravu, časopisy a noviny, ubytovací služby, stravovací služby, pohřební služby, lázeňské služby a sauny, služby fitcenter a posiloven a od 1. 1.
Archiv
Co je v sazbě 15
Snížená sazba DPH 15 % se vztahuje na prodej zboží uvedeného v příloze 2 a 3 zákona o DPH, jedná se například o prodej potravin nebo ubytovací služby, stravovací služby, prodávání nápojů nebo služby fitness center.
Archiv
Jaké jsou sazby daně
základní sazba DPH – 21 % (podléhají jí většina zboží a služeb) první snížená sazba DPH – 15 % (podléhají jí potraviny, některé zdravotnické pomůcky, hromadná doprava, dětské sedačky do automobilů a další) druhá snížená sazba DPH – 10 % (podléhá jí kojenecká výživa, knihy a časopisy, pitná voda z vodovodu a další)
Archiv
Co je v 10% sazbě DPH
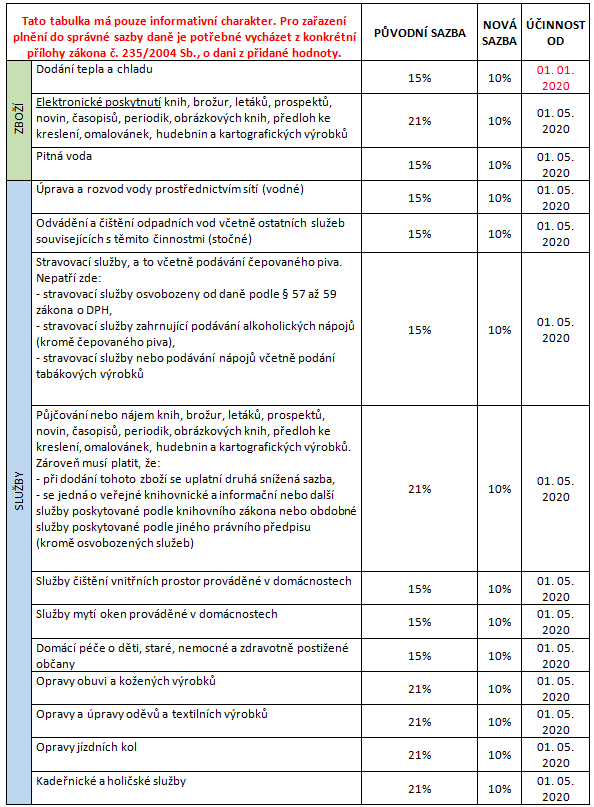
S účinností od 1. května 2020 dochází k výraznému snížení daně z přidané hodnoty u celé řady zboží a služeb na 10 %. Nově jsou ve druhé snížené sazbě DPH zařazeny oblast stravování, některé řemeslné a odborné služby a také vodné a stočné. Dále se sjednotily sazby ve výši 10 % také u knih, e-knih a audioknih.
Jaké DPH má káva
Sazba DPH u kávy se, a není tomu tak dávno, změnila. Také podle toho, zda jde o konzumaci na místě, nebo s sebou. Tedy v případě prodeje kávy v mobilním stánku je na takovou kávu formou „coffee to go“ sazba DPH 10 %. První snížená sazba tedy 15 % DPH platí u kávy podávané v kavárně či restauraci.
Jaké budou sazby DPH
Podle návrhu tzv. konsolidačního balíčku (návrh zákona o konsolidaci veřejných rozpočtů), který předložilo MF do vlády dne 22.5.2023, od 1.1.2024: zůstane zachována základní sazba DPH ve výši 21 % snížené sazby daně ve výši 15 % a 10 % budou sloučeny do jedné snížené sazby daně ve výši 12 %
Co podléhá snížené sazbě DPH
První sníženou sazbu se uplatňuje na teplo, chlad a zboží uvedené v příloze 3 zákona o DPH. Dani také podléhají služby uvedené v příloze 2, kam patří například služby fitcenter a posiloven a ubytovací služby. Od prosince 2016 platí první snížená sazba 15 % také pro stravovací služby a podávání nápojů.
Na co se vztahuje 21% DPH
Kolik je DPH – sazba DPH 2023
V ČR existují 3 sazby DPH, a to: Základní sazba – 21 % (podléhá jí většina zboží a služeb) První snížená sazba – 15 % (podléhají jí potraviny, některé zdravotnické pomůcky, hromadná doprava a další) Druhá snížená sazba – 10 % (podléhá jí zejména kojenecká výživa, léky, knihy a hudebniny)
Kdy se plati daň 23 %
Sazba daně z příjmů fyzických osob činí 15 % pro část základu daně do 48násobku průměrné mzdy a 23 % pro část základu daně přesahující 48násobek průměrné mzdy.
Kdy se dani 23%
Co se změnilo Základ daně nad 48tinásobkem průměrné mzdy (letos zmíněných 1 867 726 korun) se od roku 2021 nově daní 23 procenty.
Kdo je plátce DPH a kdo ne
Plátcem DPH se stáváte v okamžiku, kdy ve dvanácti po sobě jdoucích kalendářních měsících překročíte obrat 2 miliony korun. Plátcem DPH se stáváte od prvního dne druhé měsíce, jenž následuje po měsíci, kdy byl stanovený obrat překročen.
Co je v sazbě 10 DPH
S účinností od 1. května 2020 dochází k výraznému snížení daně z přidané hodnoty u celé řady zboží a služeb na 10 %. Nově jsou ve druhé snížené sazbě DPH zařazeny oblast stravování, některé řemeslné a odborné služby a také vodné a stočné. Dále se sjednotily sazby ve výši 10 % také u knih, e-knih a audioknih.
Jaké DPH má víno
Víno je zdaňováno základní sazbou DPH, tedy v současnosti sazbou 20 %. Podle platné úpravy tedy nedojde ke zvýšení sazby ze 14 na 17,5 %, nýbrž ke snížení z 20 na 17,5 %.
Kdo je platce DPH a kdo ne
Plátcem DPH se stáváte v okamžiku, kdy ve dvanácti po sobě jdoucích kalendářních měsících překročíte obrat 2 miliony korun. Plátcem DPH se stáváte od prvního dne druhé měsíce, jenž následuje po měsíci, kdy byl stanovený obrat překročen.
Jak se vypočítá cena bez DPH
Tip na rychlý výpočet
Pokud znáte cenu s DPH a sazbu DPH, můžete výpočet provést jednoduše tak, že před sazbu napište „jedna celá“ a tímto číslem vydělte základ. Například, pokud je sazba 21 % a cena s DPH 605 Kč, napíšeme si 605:1,21 = 500 Kč bez DPH.
Na co je 10% daň
S účinností od 1. května 2020 dochází k výraznému snížení daně z přidané hodnoty u celé řady zboží a služeb na 10 %. Nově jsou ve druhé snížené sazbě DPH zařazeny oblast stravování, některé řemeslné a odborné služby a také vodné a stočné. Dále se sjednotily sazby ve výši 10 % také u knih, e-knih a audioknih.
Na co je daň 21%
Kolik je DPH – sazba DPH 2023
V ČR existují 3 sazby DPH, a to: Základní sazba – 21 % (podléhá jí většina zboží a služeb) První snížená sazba – 15 % (podléhají jí potraviny, některé zdravotnické pomůcky, hromadná doprava a další) Druhá snížená sazba – 10 % (podléhá jí zejména kojenecká výživa, léky, knihy a hudebniny)
Na co je DPH 10%
S účinností od 1. května 2020 dochází k výraznému snížení daně z přidané hodnoty u celé řady zboží a služeb na 10 %. Nově jsou ve druhé snížené sazbě DPH zařazeny oblast stravování, některé řemeslné a odborné služby a také vodné a stočné. Dále se sjednotily sazby ve výši 10 % také u knih, e-knih a audioknih.
Co patří do DPH 10%
Ze služeb, jež nově spadají do 10% sazby DPH, jmenujme např. kadeřnické a holičské salony, opravny obuvi, cykloservisy nebo elektronické publikování knih a časopisů. Do této kategorie patří i změna v sazbě DPH u točeného piva v restauracích, kdy čepované pivo nově spadá do nižší kategorie DPH s 10% sazbou.
Kdo platí 23% daň z příjmu
23% progresivní daň
V roce 2021 byla solidární daň nahrazena 23% progresivní daní. Tato daňová sazba se týká příjmu vyšších než 48násobek průměrného měsíčního platu. Tento limit v roce 2021 činí 1 701 168 korun. Do tohoto limitu se příjem daní pod 15% sazbou.
Kdo platí daň z příjmu
Podle § 38g ZDP, je daňové přiznání povinen podat každý, jehož roční příjmy, které jsou předmětem daně z příjmů fyzických osob, přesáhly 15 000 Kč, pokud se nejedná o příjmy od daně osvobozené nebo o příjmy, z nichž je daň vybírána srážkou podle zvláštní sazby daně (§ 36 ZDP).
Co když jsem nepodal daňové přiznání
Co se stane, když přiznání nepodáte
Jestliže se vás daňové přiznání týká, a i přesto jej vůbec nepodáte, počítejte s tím, že vás k podání přiznání finanční úřad vyzve. Ve výzvě vám určí i náhradní termín. Pokud svou povinnost přesto nesplníte, hrozí vám pokuta až 300 tisíc korun.
Kdy se vyplatí být plátcem DPH
Přechodná ustanovení stanoví, že plátcem DPH se nestanou osoby povinné k dani, které za období, které končí v měsíci listopad 2022 nebo prosinec 2022, přesáhnou obrat2 1 000 000 Kč, ale nepřesáhnou obrat 2 000 000 Kč.
Kdy nemusím platit DPH
Zjednodušeně: pokud se plátcem DPH povinně stát nemusíte — tedy pokud váš obrat za 12 po sobě jdoucích měsíců není vyšší než 2 miliony Kč — pak se typicky plátcem DPH stát nechcete. Administrativa pro plátce DPH je složitější a přináší řadu povinností.

