
Kdy použít 15% DPH
Dle ustanovení § 48 zákona o DPH (dále jen „ZDPH“) se první snížená sazba daně – 15 % – uplatní při poskytnutí stavebních nebo montážních prací provedených na dokončené stavbě, pokud se jedná o stavbu pro bydlení nebo stavbu pro sociální bydlení.
Archiv
Co patří do 15% DPH
Snížená sazba je 15 % a je uplatňována na prodej zboží a služeb uvedeného v příloze 2 a 3 zákona o DPH. Jedná se například o prodej potravin, vodné a stočné, teplo, městskou dopravu, časopisy a noviny, ubytovací služby, stravovací služby, pohřební služby, lázeňské služby a sauny, služby fitcenter a posiloven a od 1. 1.
Archiv
Na co se vztahuje 10% DPH
základní sazba DPH – 21 % (podléhají jí většina zboží a služeb) první snížená sazba DPH – 15 % (podléhají jí potraviny, některé zdravotnické pomůcky, hromadná doprava, dětské sedačky do automobilů a další) druhá snížená sazba DPH – 10 % (podléhá jí kojenecká výživa, knihy a časopisy, pitná voda z vodovodu a další)
Archiv
Jaké je DPH za služby
Kolik je DPH – sazba DPH 2023
V ČR existují 3 sazby DPH, a to: Základní sazba – 21 % (podléhá jí většina zboží a služeb) První snížená sazba – 15 % (podléhají jí potraviny, některé zdravotnické pomůcky, hromadná doprava a další) Druhá snížená sazba – 10 % (podléhá jí zejména kojenecká výživa, léky, knihy a hudebniny)
Archiv
Jaké DPH má káva
Sazba DPH u kávy se, a není tomu tak dávno, změnila. Také podle toho, zda jde o konzumaci na místě, nebo s sebou. Tedy v případě prodeje kávy v mobilním stánku je na takovou kávu formou „coffee to go“ sazba DPH 10 %. První snížená sazba tedy 15 % DPH platí u kávy podávané v kavárně či restauraci.
Jaké je DPH na léky
Na léky se v současnosti uplatňuje druhá snížená desetiprocentní sazba daně z přidané hodnoty, a to od roku 2015. Předtím byla na léky 15procentní snížená sazba DPH. Podle vládního návrhu se nyní druhá snížená 10procentní sazba DPH ruší. Zůstanou jen dvě sazby, základní 21procentní a snížená 12procentní.
Kdo je a kdo není plátcem DPH
Zjednodušeně: pokud se plátcem DPH povinně stát nemusíte — tedy pokud váš obrat za 12 po sobě jdoucích měsíců není vyšší než 2 miliony Kč — pak se typicky plátcem DPH stát nechcete.
Kdy je DPH 10
S účinností od 1. května 2020 dochází k výraznému snížení daně z přidané hodnoty u celé řady zboží a služeb na 10 %. Nově jsou ve druhé snížené sazbě DPH zařazeny oblast stravování, některé řemeslné a odborné služby a také vodné a stočné. Dále se sjednotily sazby ve výši 10 % také u knih, e-knih a audioknih.
Kdo je plátce DPH a kdo ne
Plátcem DPH se stáváte v okamžiku, kdy ve dvanácti po sobě jdoucích kalendářních měsících překročíte obrat 2 miliony korun. Plátcem DPH se stáváte od prvního dne druhé měsíce, jenž následuje po měsíci, kdy byl stanovený obrat překročen.
Jaké DPH má víno
Víno je zdaňováno základní sazbou DPH, tedy v současnosti sazbou 20 %. Podle platné úpravy tedy nedojde ke zvýšení sazby ze 14 na 17,5 %, nýbrž ke snížení z 20 na 17,5 %.
Kdy se platí DPH a kdy ne
Kdy se stáváte plátcem DPH Plátcem DPH se stáváte v okamžiku, kdy ve dvanácti po sobě jdoucích kalendářních měsících překročíte obrat 2 miliony korun. Plátcem DPH se stáváte od prvního dne druhé měsíce, jenž následuje po měsíci, kdy byl stanovený obrat překročen.
Kdy musí být plátce DPH
Přechodná ustanovení stanoví, že plátcem DPH se nestanou osoby povinné k dani, které za období, které končí v měsíci listopad 2022 nebo prosinec 2022, přesáhnou obrat2 1 000 000 Kč, ale nepřesáhnou obrat 2 000 000 Kč.
Kdy nejsem plátce DPH
Zjednodušeně: pokud se plátcem DPH povinně stát nemusíte — tedy pokud váš obrat za 12 po sobě jdoucích měsíců není vyšší než 2 miliony Kč — pak se typicky plátcem DPH stát nechcete.
Co znamená že nejsem plátce DPH
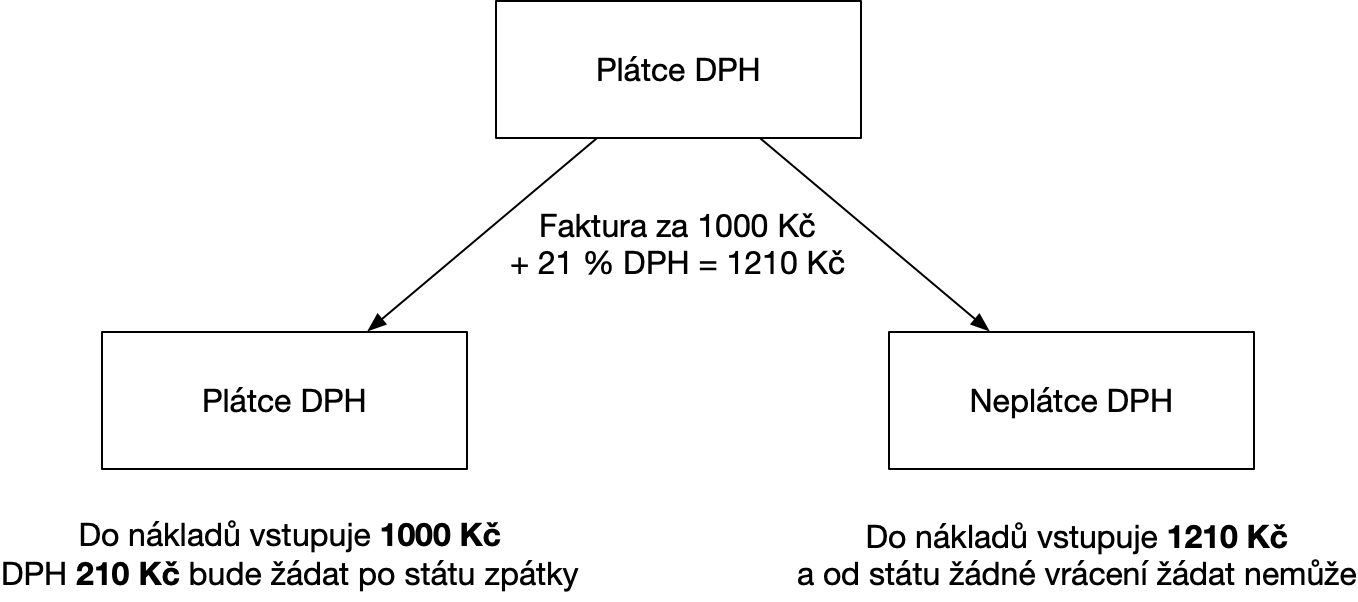
Neplátce – podnikatel či firma, která má obrat nižší než 1 000 000 Kč v předešlých, po sobě jdoucích kalendářních měsících. Nemá povinnost odvádět DPH a nemá nárok na odpočet. Plátce je osobou registrovanou k dani. Musí odvádět daně ze všech svých zdanitelných plnění a má nárok na odpočet.
Kdo musí být platcem DPH
Plátcem DPH se stáváte povinně, pokud máte obrat vyšší než 2 miliony korun za uplynulých 12 po sobě jdoucích kalendářních měsíců. V některých případech je však výhodné se k plátcovství přihlásit dobrovolně. V tomto článku zjistíte, jak se jako plátce DPH zaregistrovat na finančním úřadě a co to pro vás znamená.
Jak se vyhnout placení DPH
Neplátce tak musí mít obrat menší než 1 000 0000 Kč v předešlých, po sobě jdoucích kalendářních měsících. Pokud splňuje tuto podmínku, pak nemá povinnost odvádět daň ze svých zdanitelných plnění. Neplátce nemá nárok na odpočet. DPH se rovněž vyhnou subjekty vykonávající činnosti, které jsou od DPH osvobozeny.
Kdy je dobré být plátcem DPH
Zda je výhodnější být, či nebýt plátcem DPH se odvíjí od Vaší pozice na trhu podnikání. Pokud jsou Vaši zákazníci plátci DPH, nebo Vy sami nakupujete od firmy, která plátcem DPH je, je pro Vás výhodnější registrovat se k plátcovství DPH a to i přesto, že Váš roční obrat nepřesahuje 2 000 000 Kč.
Kdy je povinnost platit DPH
Přechodná ustanovení stanoví, že plátcem DPH se nestanou osoby povinné k dani, které za období, které končí v měsíci listopad 2022 nebo prosinec 2022, přesáhnou obrat2 1 000 000 Kč, ale nepřesáhnou obrat 2 000 000 Kč.
Kdy je nutné platit DPH
Přechodná ustanovení stanoví, že plátcem DPH se nestanou osoby povinné k dani, které za období, které končí v měsíci listopad 2022 nebo prosinec 2022, přesáhnou obrat2 1 000 000 Kč, ale nepřesáhnou obrat 2 000 000 Kč.
Jaký obrat pro DPH
Jako plátce DPH se musíte registrovat, pokud váš obrat za předcházejících 12 uzavřených měsíců překročil 2 000 000 Kč (do roku 2022 šlo o 1 milion korun). Příklad: Pokud je únor, pak se do obratu pro DPH počítají doklady z období od předcházejícího února po současný leden včetně.
Jak se počítá čistý obrat
Obrat je množství peněz přijatých za konkrétní účetní období. Ve firmě jde o součet všech příjmů za dané období. Příklad: Máte firmu a v květnu jste prodali své výrobky za 100 000 Kč. Váš obrat za květen je tedy 100 000 Kč.
Co patří do obratu DPH
Do obratu pro účely DPH se naopak nezahrnují: Úplaty za dodání nebo poskytnutí dlouhodobého majetku, pokud nejde o náplň podnikání. Zálohy na zdanitelná plnění a transakce s místem plnění mimo tuzemsko (např. rekonstrukce zahraniční nemovitosti nebo poskytnutí poradenských služeb podnikateli z jiného státu).
Co se nepočítá do obratu
Do obratu se započítávají zaplacené i nezaplacené faktury (tedy plnění, která jsme uskutečnili, ale odběratel nám je zaplatil později, nebo nám je nezaplatil vůbec). Do obratu k registraci jako plátce DPH se nezapočítává poskytnutí služby osobám povinným k DPH, které mají sídlo mimo ČR a místo plnění je mimo tuzemsko.
Co spadá do obratu pro DPH
Zákon o DPH (§ 4a) definuje obrat jako souhrn úplat bez daně (včetně případných dotací k ceně), které podnikateli (osobě povinné k dani) náleží za všechna jím uskutečněná plnění s místem plnění v tuzemsku. Představit si pod tím můžete například všechny vyfakturované částky za výrobky, které jste dodali zákazníkům.
Co se započítává do obratu pro DPH
Do obratu se započítávají zaplacené i nezaplacené faktury (tedy plnění, která jsme uskutečnili, ale odběratel nám je zaplatil později, nebo nám je nezaplatil vůbec). Do obratu k registraci jako plátce DPH se nezapočítává poskytnutí služby osobám povinným k DPH, které mají sídlo mimo ČR a místo plnění je mimo tuzemsko.

