
Co patří do životního pojištění
Do životního pojištění patří dvě základní skupiny pojištění. Rizikové životní pojištění pro případ hospitalizace, úraz, vážného onemocnění, dlouhodobé pracovní neschopnosti, invalidity a smrti, a rezervotvorné pojištění, kdy část zaplaceného pojištění investujete na finančním trhu.
Archiv
Jak funguje životní pojištění
Jak životní pojištění funguje Pojistnou ochranu před vámi zvolenými riziky máte díky tomu, že pojišťovně posíláte pojistné způsobem a ve výši sjednané v pojistné smlouvě. Jestliže se dostanete do obtížné situace, na kterou jste pojištění (pojistná událost), vyplatí vám pojišťovna peníze (pojistné plnění).
Archiv
Kdy se vyplatí životní pojištění
Komu se životní pojistka vyplatí
Jasnou volbou by životní pojištění mělo být pro jedince splácející hypotéku, osoby mající děti či další osoby, které jsou na nich finančně závislé, a v případě nedostatečných finančních rezerv určených na možnost nenadálých nepříznivých životních situací.
Kdy mohu vybrat životní pojištění
Kdy ho mohu bez postihu vypovědět Životní pojištění můžete vypovědět do 14 dnů od sjednání smlouvy (v případě tzv. obchodu na dálku), do 2 měsíců od uzavření smlouvy, pokud vám v pojišťovně poskytli nepravdivé nebo neúplné informace, nebo 2 měsíce od uzavření smlouvy bez udání důvodu.
Archiv
Na co si dát pozor u životního pojištění
Špatný výběr typu pojištění
Mezi nejčastější chyby, kterých se lidé dopouštějí, patří nevhodně nastavené životní pojištění. Je například velký rozdíl, zda je invalidita způsobená pouze úrazem nebo nemocí a úrazem dohromady. To samé platí i v případě smrti.
Kdy končí životní pojištění
Životní pojištění může zaniknout z celé řady důvodů, například úmrtím pojištěného nebo osoby, která platí pojistné, nebo naopak v tom lepším případě dožitím se doby, na kterou bylo pojištění sjednané. V obou případech jde o pojistnou událost, která je základem pro to, aby pojišťovna vyplatila plnění.
Na co se pojistit V životním pojištění
Na co se pojistit
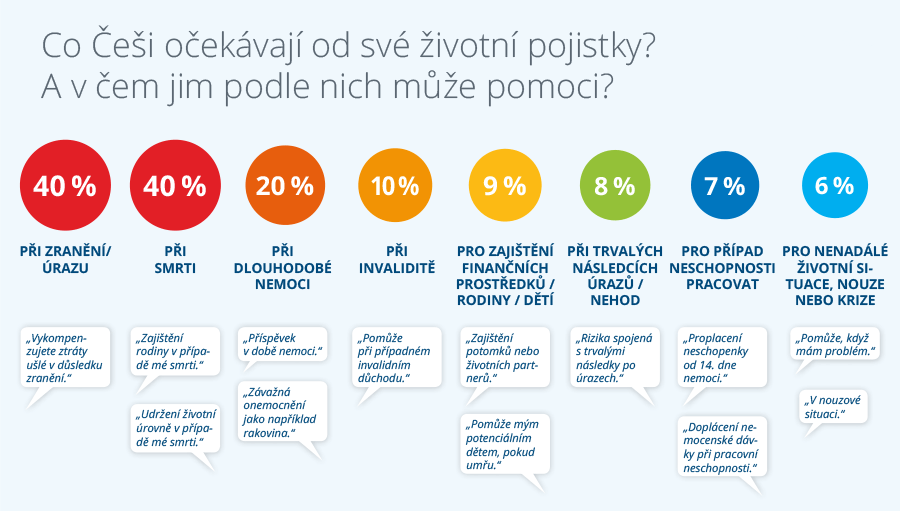
Pojistit se můžete i pro případ pracovní neschopnosti, pokud nemáte dostatečnou finanční rezervu. Pokud máte rodinu, tak je dobré se dostatečně pojistit pro případ smrti. Pojišťovny nabízejí také řadu připojištění, jako třeba krytí pobytu v nemocnici či ošetřování při nesoběstačnosti.
Jak vybrat peníze z životního pojištění
Není umožněno průběžně vybírat peníze z životního pojištění. Pojistné je uhrazeno na riziko „dožití“ či na riziko „smrti nebo dožití“. Pojistník je stejný jako pojištěná osoba. Minimální sjednaná pojistná částka je u smluv do 15 let 40 000 Kč, a u smluv nad 15 let 70 000 Kč.
Jak uplatnit životní pojištění
Pojistné si odečítáte z daňového základu
Životní pojištění patří mezi odečitatelné položky, podobně jako třeba úroky z hypotéky nebo penzijní spoření. Podle zákona o daních z příjmu si každý rok můžete od základu daně odečíst vámi zaplacené pojistné na vaše životní pojištění až do výše 24 000 Kč.
Co se stane když zruším životní pojištění
Při zrušení pojistky musíš státu daňové odpočty zpětně vrátit a stejně tak musíš dodatečně zdanit i příspěvky na životního pojištění od zaměstnavatele. Jak dodanit zrušené životní pojištění, zjistíš v mém článku. Pravidla pro výpověď životního pojištění vycházejí z: Pojistné smlouvy.
Co by mělo obsahovat životní pojištění
Co má správná životní pojistka obsahovat
Jde tedy hlavně o smrt, trvalé následky úrazu, invaliditu a dlouhodobou pracovní neschopnost. Připojistit pak lze i další rizika podle toho, jaký životní styl je vám vlastní. Pojistka by se prostě měla přizpůsobit vám, ne vy jí.
Co se stane když nebudu platit životní pojištění
V případě, že neuhradíte částku za životní pojištění, přijde vám od pojišťovny upomínka. Pokud ani po zaslání upomínky pojistné nezaplatíte, pojišťovna smlouvu ukončí. Možná si právě teď říkáte, že se jedná o nejjednodušší způsob ukončení pojištění.
Kdy se nemusí dodanit životní pojištění
Dodanění životního pojištění byste nemuseli provést, kdyby došlo ke vzniku nároku na starobní důchod nebo invalidní důchod pro invaliditu třetího stupně, nebo v případě smrti. Převod smlouvy životního pojištění na jinou smlouvu bez výplaty plnění také není důvodem k dodanění zrušeného životního pojištění.
Kdy se musí dodanit životní pojištění
Kdy podat daňové přiznání s dodaněním životního pojištění
Dodanění zrušeného životního pojištění se provádí vždy ke zdaňovacímu období, kdy k předčasnému ukončení pojistky došlo. Pokud jste tedy zrušili životní pojištění v roce 2022, zahrnete dodanění do daňového přiznání za rok 2022.
Co když nebudu platit životní pojištění
V případě, že neuhradíte částku za životní pojištění, přijde vám od pojišťovny upomínka. Pokud ani po zaslání upomínky pojistné nezaplatíte, pojišťovna smlouvu ukončí. Možná si právě teď říkáte, že se jedná o nejjednodušší způsob ukončení pojištění. Je zde ale jedno velké ALE.
Co se stane když přestanu platit životní pojištění
V případě, že neuhradíte částku za životní pojištění, přijde vám od pojišťovny upomínka. Pokud ani po zaslání upomínky pojistné nezaplatíte, pojišťovna smlouvu ukončí. Možná si právě teď říkáte, že se jedná o nejjednodušší způsob ukončení pojištění. Je zde ale jedno velké ALE.

