
Kdo by měl uplatnit slevu na dítě
Daňové zvýhodnění na dítě může uplatnit vždy pouze jeden z domácnosti, tedy buď vy, nebo váš partner/partnerka. Jste-li rozvedení, zákon počítá s tím, že slevu na dani uplatní rodič, který žije s dítětem ve společné domácnosti.
Archiv
Kdy může Osvč uplatnit slevu na dítě
Daňové zvýhodnění náleží vždy pouze jednomu z rodičů a lze jej uplatnit na vyživované dítě, kterým se rozumí student do 26 let. Zaměstnanci slevu na dani uplatňují měsíčně, OSVČ poté jedenkrát ročně při odevzdání daňového přiznání. Od roku 2018 mohou slevu čerpat i podnikatelé, kteří uplatňují paušální výdaje.
Archiv
Jak prokázat slevu na dítě
Pro prokázání nároku na slevu na dítě musíte dodat poprvé jeho rodný list a dále každý rok potvrzení od zaměstnavatele druhého z manželů, jestli si a v jaké výši ten uplatňuje daňové zvýhodnění na některé z vašich dětí.
Archiv
Jaké slevy základu daně lze uplatnit při ročním zúčtování daně z příjmů
Roční zvýhodnění na jednoho potomka je v současnosti na 15 204 korunách (1267 Kč měsíčně), daňová sleva na druhé dítě se od roku 2022 zvýšila z 19 404 na 22 320 korun ročně (měsíčně 1 860 korun). Rodiče tří a více potomků si zatím mohou odepsat od daní až 27 840 korun ročně.
Kdo uplatňuje slevu na dítě po rozvodu
Uplatnění v případě rozvodu
Pokud je dítě svěřeno do střídavé péče, je na dohodě obou rodičů, kdo zvýhodnění uplatní. Existuje i možnost uplatnit zvýhodnění v poměrné výši. Pokud tedy dítě žije ve střídavé péči, můžou se jeho rodiče dohodnout za kolik měsíců který z nich daňové zvýhodnění uplatní.
Kdy se vrací daně na dítě
Kdy chodí daně u zaměstnanců
Daňový bonus na děti dostává zaměstnanec vyplácen v každé měsíční mzdě, pokud mu vznikl a pokud dodal veškeré náležitosti na začátku roku do mzdové účtárny. Podání daňového přiznání: termín vrácení přeplatku je 1. května.
Kdy se vrací daně za děti
Kdy chodí daně u zaměstnanců
Daňový bonus na děti dostává zaměstnanec vyplácen v každé měsíční mzdě, pokud mu vznikl a pokud dodal veškeré náležitosti na začátku roku do mzdové účtárny. Podání daňového přiznání: termín vrácení přeplatku je 1. května.
Co vše se může dát do dani
Odčitatelné položky
| Daňový odpočet | Částka |
|---|---|
| Úroky z hypotéky nebo úvěru ze stavebního spoření | maximálně 300 000 Kč/rok (při uzavření úvěru do 1. 1. 2021), maximálně 150 000 Kč při uzavření po 1. 1. 2021 |
| Dary a bezúplatná plnění | maximálně 15 % ze základu daně |
| Darování krve | 3 000 Kč/odběr |
| Darování kostní dřeně | 20 000 Kč/odběr |
Na co lze uplatnit slevu na dani
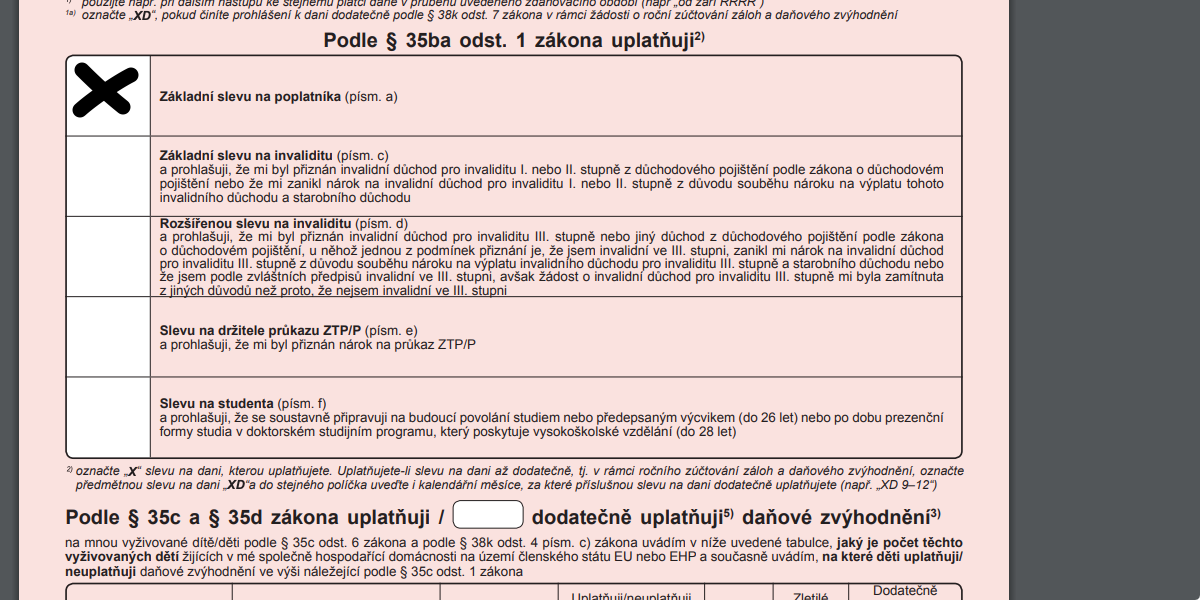
Jaké slevy na dani lze uplatnitZákladní sleva na poplatníka.Sleva na manželku nebo manžela.Slevy pro invalidního důchodce.Sleva na studenta.Sleva za umístění dítěte (školkovné).Sleva na evidenci tržeb.Slevu na dítě (daňové zvýhodnění).
Kdo je považován za vyživované dítě
Vyživované dítě je dítě – nezletilé, nebo zletilé do 26 let věku bez invalidního důchodu 3. stupně soustavně se připravující na budoucí povolání nebo nemohoucí.
Kdo má nárok na vrácení daně
Nárok na daňovou vratku vzniká pouze v některých případech. Vždy buď po provedeném ročním zúčtování daně prováděném zaměstnavatelem za zaměstnance, nebo v daňovém přiznání, a to za předpokladu, že roční daňová povinnost je nižší než zaplacená částka na dani z příjmu během roku.
Kdy se vraci preplatek na dani 2023
Vracení přeplatku na dani z příjmů
Nejpozději 3. května 2023 musí Finanční správa dát příkaz do banky na vrácení peněz.
Co lze odečíst z dani 2023
Kompletní přehled nezdanitelných položek
| Druh odpočtu | Maximální odpočet ze základu daně |
|---|---|
| Penzijní připojištění | 24 000 Kč |
| Soukromé životní pojištění | 24 000 Kč |
| Dary | 30 % ze základu daně |
| Odborové příspěvky | 1,5 % zdanitelných příjmů nebo 3 000 Kč |
Jak zpětně uplatnit slevu na dani
Narozdíl od jiných slev na dani (např. na dítě) nemůže sleva na poplatníka vytvořit nárok na daňový bonus. Nezískáte tedy zpětně žádné peníze zpátky. Pokud se chystáte k podání daňového přiznání, přečtěte si návod, jak to udělat rychle a digitálně.
Kdo má slevu na dani
Základní sleva na poplatníka je daňová úleva, kterou může uplatnit každý, kdo platí daně z příjmů – OSVČ, zaměstnanec, pracující či podnikající student, důchodce nebo rodič na mateřské dovolené. Slevu není nutné nijak prokazovat, nárok na ni vzniká automaticky.
Co je to daňové zvýhodnění na vyživované dítě
Daňové zvýhodnění na vyživované dítě – uveďte výši daňového zvýhodnění podle § 35c zákona. Nárok na daňové zvýhodnění činí 15 204 Kč ročně na jedno dítě (1 267 Kč měsíčně), 22 320 Kč ročně na druhé dítě (1 860 Kč měsíčně) a 27 840 Kč ročně na třetí a každé další dítě (2 320 Kč měsíčně).

