
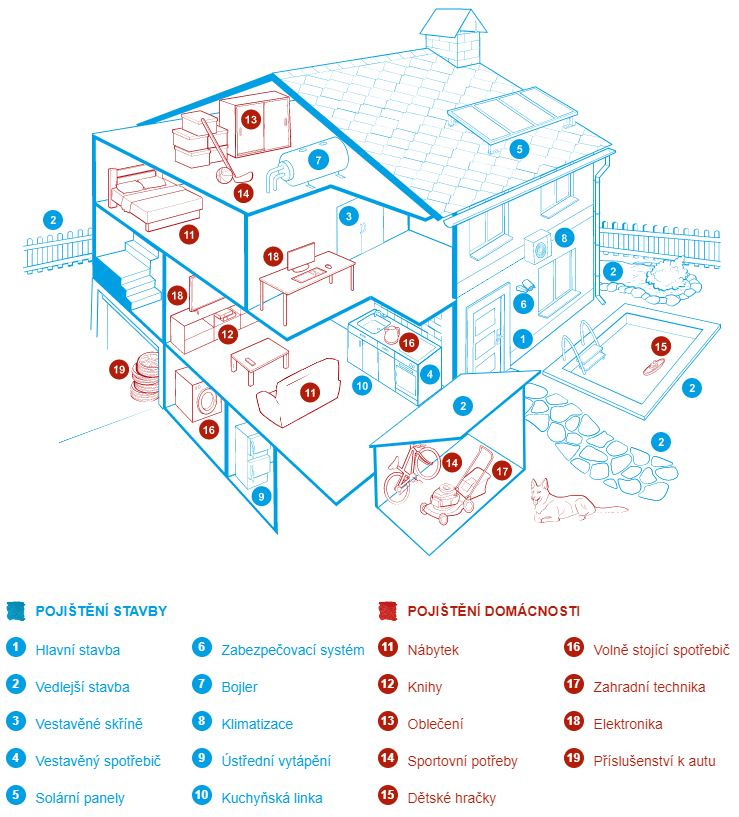
Na co se vztahuje pojištění nemovitosti
Pojištění nemovitosti pak kryje škody způsobené přímo na nemovitosti jako takové – na její stavbě a stavebních součástech. Tím se tedy myslí – stěny, stropy, podlaha a další ,,pevné" části, které jsou neodlučitelně spojeny a nelze je z dané nemovitosti odnést.
ArchivPodobné
Na co všechno se vztahuje pojištění domácnosti
Pojištění domácnosti řadíme do skupiny pojištění majetku občanů. Zahrnuje téměř veškeré vybavení a další věci, které tvoří domácnost, váš útulný domov. Můžeme tedy zmínit nábytek, elektrické spotřebiče, cennosti nebo například peníze.
Jak pojistit stavbu
Stavba se pojišťuje speciálním pojištěním na rozestavěné nemovitosti se specifickými parametry a požadavky. Mezi ně patří zejména nutné zabezpečení stavby a stavebního materiálu. Úroveň nutného zabezpečení si určí každá pojišťovna zvlášť, obecně se doporučuje alespoň plot, a to vyšší než 150 cm.
Na co si dát pozor při pojištění bytu
7 věcí, na co si dát pozor při sjednání pojištění nemovitostiAby nastavení pojistné částky nebyla noční můra aneb pozor na podpojištěníVíte, jaká rizika zahrnuje vaše pojistkaUveďte skutečnou velikost nemovitosti.Omrkněte asistenční službu.Jak pojistit dům či byt s více majiteli.
Archiv
Co to je vedlejší stavba
V rámci vedlejších staveb jsou pojištěny objekty, které doplňují užívání stavby hlavní, lze sjednat až pro 3 různá místa pojištění. Za vedlejší stavbu se považuje např. garáž, stodola, oplocení, opěrná zeď, bazén, studna, septik, kůlna, plynový zásobník, skleník a jiné.
Na co si pojistit dům
Jak si dobře pojistit majetekDomácnost můžete pojistit proti vodovodním rizikům, vloupání, loupeži a živelným rizikům jako požár, úder blesku, přepětí na elektrospotřebičích, pád stromu, vichřice, krupobití a další.Spolu s pojištěním domácnosti si můžete sjednat také pojištění odpovědnosti v běžném občanském životě.
Co lze zařadit s ohledem na povahu věci do předmětů pojištění domácnosti
Předmětem pojištění domácnosti je soubor movitých věcí tvořících zařízení domácnosti a sloužících provozu domácnosti jako např. nábytek, elektronika, obuv, oblečení. Pojištění se může vztahovat i na movité věci, které se staly součástí souboru zařízení pojištěné domácnosti v době trvání pojištění.
Co nelze zařadit s ohledem na povahu věci do předmětů pojištění domácnosti
Odpovědi (Jedná správná odpověď)
Movité věci určené pro běžnou potřebu (např. obuv, ošacení).
Co si pojistit u bytu
Jak si dobře pojistit majetekDomácnost můžete pojistit proti vodovodním rizikům, vloupání, loupeži a živelným rizikům jako požár, úder blesku, přepětí na elektrospotřebičích, pád stromu, vichřice, krupobití a další.Spolu s pojištěním domácnosti si můžete sjednat také pojištění odpovědnosti v běžném občanském životě.
Na jakou částku pojistit domácnost
Pojištění domácnosti můžete uzavřít jak na domácnost, kde bydlíte, tak i třeba pro chatu, chalupu nebo byt, kam jezdíte jen občas. Pojistku vždy uzavíráte na konkrétní pojistnou částku. Ta by měla odpovídat součtu hodnoty všech věcí, které doma máte.
Které stavby se zapisují do katastru
Do katastru nemovitostí se zapisují budovy větší jak 16 m2, nezapisují se bazény, různé konstrukce, sloupy, zpevněné plochy apod.
Kdo ohlašuje stavbu
Stavebníkem je osoba, která pro sebe žádá vydání stavebního povolení nebo ohlašuje provedení stavby, terénní úpravy nebo zařízení. Je jím také osoba, která stavbu, terénní úpravu nebo zařízení provádí, pokud nejde o stavebního podnikatele realizujícího stavbu v rámci své podnikatelské činnosti.
Jaký je rozdíl mezi pojištěním nemovitosti a domácnosti
Jednoduchá poučka zní: Vezměte dům a otočte jej vzhůru nohama. To, co se vysype, patří do domácnosti, zbytek je nemovitost. Pojištění domácnosti kryje škody na vybavení a věcech, které jsou součástí domácnosti. Jsou to věci jako nábytek, elektronika, elektrospotřebiče, oblečení, sportovní vybavení apod.
Proč pojistit byt
Umožňuje chránit váš majetek a pojistit různé typy nemovitostí před širokou škálou rizik. Kriticky důležité je pojištění zejména u těch nemovitostí, na nichž jsme existenčně závislí, což je většinou dům nebo byt určený k trvalému bydlení.
Co jsou věci zvláštní hodnoty
Věci zvláštní hodnoty jsou věci zvláštní kulturní nebo historické hodnoty, dále cennosti, ceniny, umělecké předměty, starožitnosti a sbírky. 90. Věci zvláštní nebo kulturní historické hodnoty jsou předměty, které mají vztah ke kulturním a historickým událostem nebo osobnostem.
Které z uvedených pojištění lze sjednat v rámci cestovního pojištění
Typicky cestovní pojištění zahrnuje pojištění léčebných výloh a repatriace, úrazové pojištění, pojištění zavazadel, pojištění odpovědnosti za škodu, pojištění přerušení nebo zrušení cesty nebo pojištění asistenčních služeb. V rámci cestovního pojištění nelze sjednat pojištění odpovědnosti z provozu vozidla.
Na co se vztahuje pojištění odpovědnosti za škodu
Jak asi podle názvu tušíte, tohle pojištění se vztahuje na škody, které můžete způsobit svému zaměstnavateli – nedopatřením nebo porušením vašich pracovních povinností. Jestli v zaměstnání způsobíte škodu, zaměstnavatel má oprávnění po vás žádat její náhradu, která může být až do výše 4,5 násobku vašeho platu.
Které z uvedených pojištění lze sjednat pouze jako pojištění Škodové
Pojištění odpovědnosti, pojištění úvěru, pojištění právní ochrany lze sjednat pouze jako pojištění škodové.
Na jakou částku pojistit byt
V případě pojištění domácnosti by tak pojistná částka měla odpovídat součtu cen všeho vybavení a věcí, které byste v případě škody znovu pořizovali. U nemovitosti by měla odpovídat ceně, za jakou můžete znovu postavit srovnatelnou nemovitost.
Jaké stavby se neevidují v katastru nemovitostí
V katastru se neevidují drobné stavby.
V případě stavby na zahradě sem spadá stavba, která plní doplňkovou funkci ke stavbě hlavní, s jedním nadzemním podlažím, zastavěnou plochou do 16 m2 a výškou do 4,5 m (může to být například veranda, zimní zahrada apod.). Samozřejmě se nezapisuje to, co není budovou.
Kdy se stavba zapisuje do katastru
Proto musí vlastník nemovitosti splnit zákonnou povinnost a změnu ohlásit katastrálnímu úřadu sám. Otálet se zápisem stavby do katastru nemovitostí není na místě, protože tuto povinnost musí vlastník splnit do 30 dnů ode dne, kdy změna vznikla – tj. do 30 dnů od nabytí právní moci kolaudačního rozhodnutí.
Jaké stavby jsou na ohlášení
Stavby na ohlášení
Tady jsou některé z nich: Stavby pro bydlení nebo rodinnou rekreaci s jedním podzemním podlažím do hloubky 3 m a s nejvýše dvěma nadzemními podlažími a podkrovím. Stavby do 70 m2 celkové zastavěné plochy a do 5 m výšky s jedním nadzemním podlažím, podsklepené nejvýše do hloubky 3 m.
Kdy je třeba ohlášení stavby
Stavby ,pro které musíte mít stavební povolení
skleníky nad 40 m2 zastavěné plochy. opěrné zdi nad 1 m výšky. stavby k bydlení a rekreaci nad 150 m2 zastavěné plochy s jedním nebo více podzemními podlažími nad 3 m hloubky a více než dvěma nadzemními podlažími a podkrovím.
Co jsou stavební součástí bytu
Stavebními součástmi jsou například vnitřní příčky, vnitřní schodiště, dveře a okna, malby, tapety, omítky, obklady, dlažby, lepené podlahové krytiny a to včetně plovoucích podlah, odsavače par, rozvody vody, tepla (topení), kanalizace, plynu, elektřiny, topná tělesa a sanitární zařízení koupelen a WC.
Kdo může pojistit nemovitost
Pojistit se může i majitel
Pokud není pronajímatel s pojištěním sjednaným nájemcem spokojen, může pojistnou smlouvu uzavřít sám a zohlednit náklady na ni ve výši nájemného. Smlouva pak může být sjednána tak, že majitel jako pojistník platí pojistné a nájemce je pojištěný. Jeho škody by byly daným pojištěním kryty.

