
Co podléhá dani z příjmů
Podle zákona o daních z příjmů fyzických osob, podléhají zdanění tyto příjmy: Příjmy ze závislé činnosti (zaměstnání – mzda nebo plat) Příjmy ze samostatné činnosti (podnikání) Příjmy z kapitálového majetku (finanční majetek – peníze, cenné papíry a jiné)
Archiv
Které příjmy nemusím danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Archiv
Jaké příjmy jsou osvobozeny od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Jaké jsou druhy příjmů
Předmětem daně jsou tyto kategorie příjmů: příjmy ze závislé činnosti, příjmy ze samostatné činnosti, příjmy z kapitálového majetku, příjmy z nájmu, ostatní příjmy. Příjmem se zde rozumí příjem jak peněžní, tak nepeněžní.
Co jsou daňové příjmy
Je to daň placená podle daňových přiznání k dani z příjmu fyzických osob (§ 38g až 38gb zákona) a paušální daň (§ 7a a 38lh zákona). Příjem daně z příjmů fyzických osob (§ 2 až 16b zákona o daních z příjmů) vybírané srážkou podle zvláštní sazby daně (§ 38d téhož zákona).
Co to jsou daňové příjmy
Příjmy ze samostatné činnosti: Zdanitelným příjmem jsou příjmy z podnikání, výkonu nezávislého povolání a jiné samostatné výdělečné činnosti snížené o výdaje vynaložené na dosažení, zajištění a udržení zdanitelných příjmů. Lze uplatnit skutečně vynaložené výdaje nebo paušální výdaje.
Kdy se nemusí platit daň z příjmu
Nemáte příjmy nebo jen ty, které jsou od daně osvobozené (například podpora v nezaměstnanosti, rodičovská, výživné, nemocenská, stipendium a pojistná plnění, která se netýkají náhrady mzdy). Máte kromě zaměstnání jen příležitostné příjmy (§ 10) do 30 000 korun za rok.
Co vše lze uplatnit v daňovém přiznání
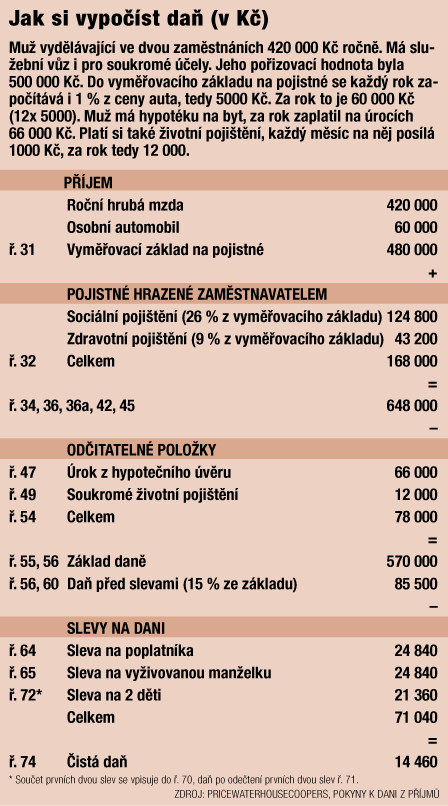
Jaké slevy na dani lze uplatnitZákladní sleva na poplatníka.Sleva na manželku nebo manžela.Slevy pro invalidního důchodce.Sleva na studenta.Sleva za umístění dítěte (školkovné).Sleva na evidenci tržeb.Slevu na dítě (daňové zvýhodnění).
Jak se dani ostatni příjmy
Příležitostné ostatní příjmy, které ve zdaňovacím období nepřevýší limit 30 000 korun, není třeba danit. Jsou od daně osvobozené. Ale není příjem jako příjem. Není pravdou, že jakýkoliv příjem do limitu 30 000 korun je od daně z příjmů osvobozený.
Kdy se musí danit příjem
Hranice 30 tisíc korun se týká příjmů. Když tedy nakoupíte materiál na šaty za 20 tisíc korun a od ušití si řeknete dalších 15 tisíc, musíte příjem přiznat. Když vám však materiál donese sousedka a vy jí za 15 tisíc korun šaty ušijete, v daňovém přiznání to uvádět nemusíte.
Jak se dělí příjmy
Příjmy, výdaje, aktivní příjmy, pasivní příjmy, nepravidelné příjmy a výdaje, nezbytné, zbytné a investiční výdaje. Aktivní příjmy jsou příjmy, pro které musí lidé něco aktivně dělat (např. mzda) nebo jejich příjem je závislý na někom jiném (např. na státu).
Co všechno se dani
DaněDaň z přidané hodnoty. Všechny důležité informace o dani, včetně formulářů a legislativy.Daň z příjmůKompenzační bonus.Silniční daňDaň z nemovitých věcíDaň z nabytí nemovitých věcíDaň dědická, darovací a z převodu nemovitostíDaň z hazardních her.
Co patří do daňových příjmů obce
Podíl obcí na sdílených daních
Podíl obcí činí celkem 20,59 % na výnosech těchto sdílených daních: daň z přidané hodnoty. daň z příjmu fyzických osob ze závislé činnosti a funkčních požitků daň z příjmů fyzických osob vybíraná srážkou.
Kdy musím platit daně
Jestliže za vás podává daňové přiznání k dani z příjmů fyzických osob daňový poradce nebo advokát, platí lhůta 6 měsíců po uplynutí zdaňovacího období. V případě zdaňovacího období, kterým je kalendářní rok, je tato lhůta do 1. 7. následujícího kalendářního roku.
Kdy se musí platit daně
Termín pro podání daňového přiznání osobně
prosince 2022. Tři měsíce od konce kalendářního roku uplynou 31. března, nicméně v praxi si finanční úřady vykládají daňový řád tak, že poslední dnem lhůty pro podání daňového přiznání je den následující po uplynutí tří měsíců od konce zdaňovacího období – tedy 1. dubna.
Na co lze uplatnit slevu na dani
Jaké slevy na dani lze uplatnitZákladní sleva na poplatníka.Sleva na manželku nebo manžela.Slevy pro invalidního důchodce.Sleva na studenta.Sleva za umístění dítěte (školkovné).Sleva na evidenci tržeb.Slevu na dítě (daňové zvýhodnění).
Jak neplatit daně
Za rok 2018 lze při splnění zákonných podmínek snížit základ daně o dary, úroky z úvěru na bydlení, příspěvky na penzijní připojištění a doplňkové penzijní spoření, příspěvky na životní pojištění, členské příspěvky zaplacené odborové organizaci, úhrada za zkoušky ověřující výsledky dalšího vzdělávání.
Co patří do ostatnich příjmů
Výčet ostatních příjmů je v § 10 Zákona o daních z příjmu. Nejčastějším příjmem jsou příjmy z příležitostné činnosti (prodej ovoce či zeleniny ze zahrady) či příležitostného nájmu movitých věcí, příjem z výměnku atd. Ostatní příjmy se neuvádějí v daňovém přiznání pokud nepřesáhnou částku 30 000 Kč.
Jak zdanit mimořádný příjem
Příležitostný příjem a daně
Jakmile přesáhnete hranici 30 000 Kč, budete muset tyto příjmy zdanit jako položku ostatní příjmy. V tomto případě byste si daňové přiznání jako zaměstnanec vyřizovali sami — agendu za vás již nevyřídí váš zaměstnavatel.
Jak se dani vedlejší příjem
Během podnikání na vedlejší činnost máte povinnost odvádět daně a každoročně podat daňové přiznání. Podobně jako u hlavní činnosti daníte pouze rozdíl mezi příjmy a výdaji, a to sazbou 15 %. Máte na výběr, jestli se pro výpočet daňového základu rozhodnete uplatnit své skutečné výdaje, nebo zvolíte výdajový paušál.
Jaké jsou příjmy a výdaje
Příjmy = peněžní toky, přírůstky v pokladně nebo na bankovním účtu. Výdaje = peněžní toky, úbytky z pokladny nebo z bankovního účtu.
Co jsou běžné příjmy
Běžné příjmy jsou primárně určeny k financování běžných výdajů, kapitálové příjmy na krytí kapitálových, investičních výdajů. Obvykle platí, že běžné příjmy se vyznačují pravidelností, kdežto u kapitálových jde často o mimořádné, nepravidelné nebo jednorázové příjmy (např. výnosy z privatizace či prodeje majetku).
Jaké jsou přímé daně
Přímé daně lze rozdělit do dvou skupin, a sice na daně z příjmů, kam se řadí daně z příjmů fyzických i právnických osob, a na daně majetkové, mezi něž se řadí daň z nemovitostí (jak z pozemků, tak ze staveb), dále daň silniční a daně převodové (tedy daň dědická, darovací a z převodu nemovitostí).
Co lze odečíst z dani 2023
Kompletní přehled nezdanitelných položek
| Druh odpočtu | Maximální odpočet ze základu daně |
|---|---|
| Penzijní připojištění | 24 000 Kč |
| Soukromé životní pojištění | 24 000 Kč |
| Dary | 30 % ze základu daně |
| Odborové příspěvky | 1,5 % zdanitelných příjmů nebo 3 000 Kč |
Co jsou to daňové příjmy
Je to daň placená podle daňových přiznání k dani z příjmu fyzických osob (§ 38g až 38gb zákona) a paušální daň (§ 7a a 38lh zákona). Příjem daně z příjmů fyzických osob (§ 2 až 16b zákona o daních z příjmů) vybírané srážkou podle zvláštní sazby daně (§ 38d téhož zákona).

