
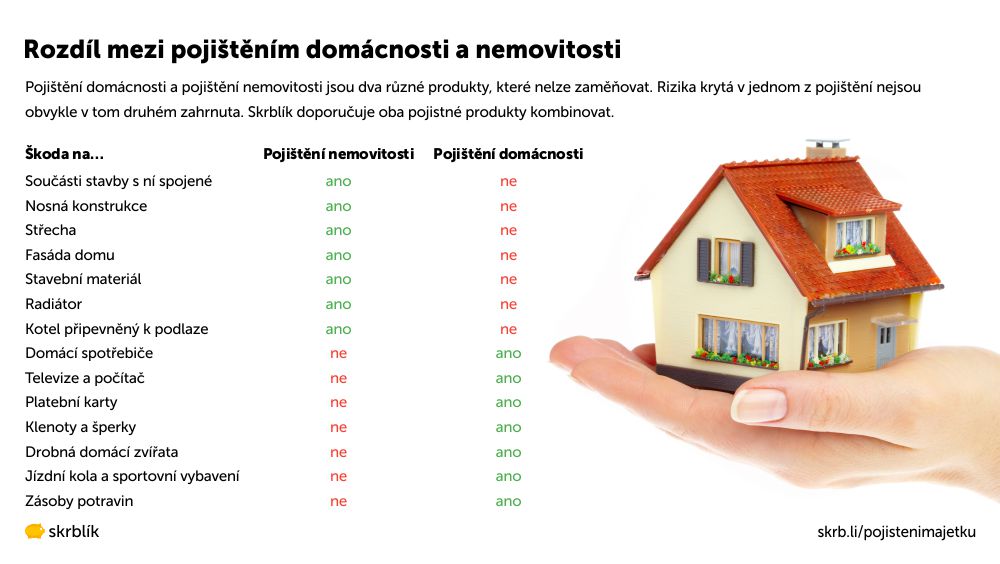
Jaký je rozdíl mezi pojištěním nemovitosti a domácnosti
Jednoduchá poučka zní: Vezměte dům a otočte jej vzhůru nohama. To, co se vysype, patří do domácnosti, zbytek je nemovitost. Pojištění domácnosti kryje škody na vybavení a věcech, které jsou součástí domácnosti. Jsou to věci jako nábytek, elektronika, elektrospotřebiče, oblečení, sportovní vybavení apod.
Co to je pojištění domácnosti
Pojištění domácnosti kryje škody na vybavení domácnosti a na věcech, které jsou její součástí. Ochraňuje movité věci v místě pojištění pro případ zničení nebo například krádeže. Zahrnuje téměř všechny věci, které tvoří vybavení domácnosti – od nábytku přes elektrické spotřebiče až po cennosti a peníze.
Na co se vztahuje pojištění nemovitosti
Pojištění nemovitosti pak kryje škody způsobené přímo na nemovitosti jako takové – na její stavbě a stavebních součástech. Tím se tedy myslí – stěny, stropy, podlaha a další ,,pevné" části, které jsou neodlučitelně spojeny a nelze je z dané nemovitosti odnést.
ArchivPodobné
Na co všechno se vztahuje pojištění domácnosti
Pojištění domácnosti řadíme do skupiny pojištění majetku občanů. Zahrnuje téměř veškeré vybavení a další věci, které tvoří domácnost, váš útulný domov. Můžeme tedy zmínit nábytek, elektrické spotřebiče, cennosti nebo například peníze.
Co je pojištění odpovědnosti z vlastnictví nemovitosti
Pojištění odpovědnosti z vlastnictví nemovitosti pokrývá všechny škody, které vlastně „způsobí“ váš majetek. Například vám praskne voda v bytě a vytopíte sousedy. Případně elektrický zkrat způsobí požár, která zničí i cizí majetek. Nebo vám při vichřici uletí taška ze střechy a způsobí někomu škodu na majetku.
Na co se vztahuje pojištění odpovědnosti za škodu
Jak asi podle názvu tušíte, tohle pojištění se vztahuje na škody, které můžete způsobit svému zaměstnavateli – nedopatřením nebo porušením vašich pracovních povinností. Jestli v zaměstnání způsobíte škodu, zaměstnavatel má oprávnění po vás žádat její náhradu, která může být až do výše 4,5 násobku vašeho platu.
Co to je pojištění odpovědnosti
Pojištění odpovědnosti vás ochrání při újmách, které přivodíte třetí osobě ve svém běžném životě nebo v zaměstnání. Pokryje za vás výdaje při úhradě způsobené škody, ať již vznikla náhodou či vlastní nerozvážností. Pojištění odpovědnosti si můžete sjednat online za výhodných podmínek.
Kdo platí pojištění nemovitosti
Pojistit domácnost v případě pronajímaného bytu tedy může majitel i nájemník. Aby si ale pojištění sjednávali oba, je zbytečné. „V případě škody pojišťovna stejně dvě pojistná plnění neproplatí,“ říká Březina. Častějším řešením proto bývá varianta, kdy domácnost pojistí nájemník.
Co je odpovědnost nemovitosti
Pojištění odpovědnosti z vlastnictví nemovitosti pokrývá všechny škody, které vlastně „způsobí“ váš majetek. Například vám praskne voda v bytě a vytopíte sousedy. Případně elektrický zkrat způsobí požár, která zničí i cizí majetek. Nebo vám při vichřici uletí taška ze střechy a způsobí někomu škodu na majetku.
Proč mít pojištění odpovědnosti
V praxi funguje pojištění odpovědnosti za škodu následovně. Pokud způsobíte škodu třetí osobě a zároveň máte sjednáno pojištění odpovědnosti za škodu, pojišťovna za Vás poškozenému uhradí náklady na náhradu škody. Ať už se bude jednat o lékařskou péči, náhradu za poškození majetku nebo ušlé zisky z podnikání.
Co spadá do pojištění odpovědnosti
Složky a typy pojištění odpovědnosti
Jde o vaši osobní odpovědnost za škody na zdraví a majetku, které způsobíte vy, vaše děti a další svěřené osoby na majetku na zdraví nebo majetku jiných fyzických nebo právnických osob.
Kdo platí pojištění domácnosti
Pojištění může být vyžadováno v nájemní smlouvě
Pojištění domácnosti proto obvykle sjednává nájemce. Platí to i v nejběžnějších situacích, kdy každá ze zainteresovaných stran vlastní část vybavení.
Co lze zařadit s ohledem na povahu věci do předmětů pojištění domácnosti
Předmětem pojištění domácnosti je soubor movitých věcí tvořících zařízení domácnosti a sloužících provozu domácnosti jako např. nábytek, elektronika, obuv, oblečení. Pojištění se může vztahovat i na movité věci, které se staly součástí souboru zařízení pojištěné domácnosti v době trvání pojištění.
Co je to odpovědnost z držby nemovitosti
Pojištění odpovědnosti z držby nemovitosti kryje rizika, která může pojištěný způsobit třetí osobě na majetku či zdraví jako vlastník, správce či nájemce nemovitosti. Může se jednat i o nemovitost ve výstavbě nebo naopak v demolici.
Na koho se vztahuje pojištění odpovědnosti
Pojištění odpovědnosti se vztahuje na vás, a zároveň jsou pojištěni i všechny fyzické osoby, které spolu s vámi spolu trvale žijí ve společné domácnosti a podílí se na jejím chodu. Limity pojistného plnění na jednu pojistnou událost. Možnost ročně vyčerpat až dvojnásobek limitu plnění, počet událostí není omezen.
Proč si sjednat pojištění odpovědnosti
Proč si sjednat pojištění odpovědnosti Pojištění odpovědnosti vám kryje záda v případě škod, ke kterým dojde v souvislosti s vaší profesí. Důvodem může být podcenění situace, drobná chybka nebo zkrátka jen shoda okolností a škoda za statisíce nebo miliony je na světě.
Co jsou věci zvláštní hodnoty
Věci zvláštní hodnoty jsou věci zvláštní kulturní nebo historické hodnoty, dále cennosti, ceniny, umělecké předměty, starožitnosti a sbírky. 90. Věci zvláštní nebo kulturní historické hodnoty jsou předměty, které mají vztah ke kulturním a historickým událostem nebo osobnostem.
Které z uvedených pojištění lze sjednat v rámci cestovního pojištění
Typicky cestovní pojištění zahrnuje pojištění léčebných výloh a repatriace, úrazové pojištění, pojištění zavazadel, pojištění odpovědnosti za škodu, pojištění přerušení nebo zrušení cesty nebo pojištění asistenčních služeb. V rámci cestovního pojištění nelze sjednat pojištění odpovědnosti z provozu vozidla.
Co je odpovědnost z nemovitosti
Co je odpovědnost vlastníka nemovitosti za škodu Jde o druh pojištění odpovědnosti, z kterého vám pojišťovna do sjednaného limitu uhradí škodu, kterou způsobíte vlastnictvím nebo užíváním nemovitosti někomu jinému na majetku nebo na zdraví.
Co je majetek zvláštní hodnoty
89. Věci zvláštní hodnoty jsou věci zvláštní kulturní nebo historické hodnoty, dále cennosti, ceniny, umělecké předměty, starožitnosti a sbírky. 90. Věci zvláštní nebo kulturní historické hodnoty jsou předměty, které mají vztah ke kulturním a historickým událostem nebo osobnostem.
Co je to stavební součástí
Stavebními součástmi jsou například vnitřní příčky, vnitřní schodiště, dveře a okna, malby, tapety, omítky, obklady, dlažby, lepené podlahové krytiny a to včetně plovoucích podlah, odsavače par, rozvody vody, tepla (topení), kanalizace, plynu, elektřiny, topná tělesa a sanitární zařízení koupelen a WC.
Které z uvedených pojištění lze sjednat pouze jako pojištění Škodové
Pojištění odpovědnosti, pojištění úvěru, pojištění právní ochrany lze sjednat pouze jako pojištění škodové.
Které z uvedených pojištění lze sjednat pouze jako pojištění Obnosové
Životní pojištění lze sjednat pouze jako pojištění obnosové. Pojištění odpovědnosti a pojištění právní ochrany lze sjednat pouze jako pojištění škodové.
Na co se vztahuje pojištění stavby
Pojištěním nemovitosti se rozumí pojištění samotné stavby (budovy), stavebních součástí a věcí pevně s ní spojené (zdi, střecha, podlahy, okna, radiátory, fasáda, obklady, dlažby apod.). Jako nemovitost lze pojistit rodinný dům, byt v osobním vlastnictví, družstevní byt, rekreační chatu či chalupu, samostatnou garáž.
Co to je vedlejší stavba
V rámci vedlejších staveb jsou pojištěny objekty, které doplňují užívání stavby hlavní, lze sjednat až pro 3 různá místa pojištění. Za vedlejší stavbu se považuje např. garáž, stodola, oplocení, opěrná zeď, bazén, studna, septik, kůlna, plynový zásobník, skleník a jiné.

