
Jaký je rozdíl mezi srážkovou a zálohovou dani
U srážkové daně se příjem zkrátka nezapočítává na konci roku mezi ostatní příjmy poplatníka – je konečná a není ji potřeba uvádět v běžném daňovém přiznání. U zálohové je tomu přesně naopak. Rozhodnutí, jakou sazbu ale použít, je velmi individuální a odvíjí se od výše a struktury příjmů poplatníka.
Archiv
Kdy se platí srážková a kdy zálohová daň
Srážková daň při DPP nebo DPČ
Při nižších výdělcích tedy neodvádíte pojištění, ale zaplatíte za pracovníky 15% srážkovou daň. Jestliže výdělky přesáhnou tyto limity, musíte vy i pracovníci odvádět pojištění a platit zálohy na daň z příjmů fyzických osob.
Archiv
Jak funguje srážková daň
Kdo odvádí srážkovou daň
Jde o osobu, která vyplácí (hradí) konkrétní fyzické či právnické osobě, tzv. poplatníkovi, příjem podléhající srážkové dani. Plátce daně odvádí sraženou daň svému místně příslušnému správci daně pod svou majetkovou odpovědností, svým jménem a pod svým daňovým identifikačním číslem (DIČ).
Kdy se musím registrovat k dani srážkové
Registrace na finančním úřadě musíte provést do patnácti dnů, ode dne, kdy vám povinnost platit srážkovou daň vznikla. Platbu za srážkovou daň musíte odvést nejpozději do konce kalendářního měsíce, který následuje po měsíci provedení srážky.
Archiv
Jak funguje zálohová daň
Zálohová daň funguje na principu, že zaměstnanci je strhávána ze mzdy ve formě záloh, které jsou na konci zdaňovacího období zúčtovány. Zálohová daň se odvádí vždy, když má zaměstnanec podepsáno prohlášení k dani.
Jak uplatnit srážkovou daň v daňovém přiznání
Sražená srážková daň se ve čtyřstránkovém tiskopisu daňového přiznání uvádí na řádku 87a, zálohová daň (po slevách na dani) ze závislé činnosti na řádku 84. U dvoustránkového zjednodušeného daňového přiznání se jedná o řádek číslo 53 pro srážkovou daň a řádek číslo 52 pro zálohovou daň.
Jak se počítá srážková daň z podílu na zisku
Srážková daň
Podíly na zisku podléhají 15% dani z příjmů, kterou je plátce povinen srazit k datu výplaty (nejpozději však do konce třetího měsíce následujícího po měsíci, v němž byla schválena účetní závěrka a bylo rozhodnuto o rozdělení zisku).
Co je to zálohová daň
Mezi daní zálohovou a srážkovou je zásadní rozdíl:
daň zálohová již pojmově říká, že se jedná o zálohu, která bude definitivně vyúčtována poskočení roku ze všech příjmů poplatníka. Mzda, ze které je vybírána zálohová daň, se sčítá s ostatními příjmy poplatníka.
Jak podat srážkovou daň
Sražená srážková daň se ve čtyřstránkovém tiskopisu daňového přiznání uvádí na řádku 87a, zálohová daň (po slevách na dani) ze závislé činnosti na řádku 84. U dvoustránkového zjednodušeného daňového přiznání se jedná o řádek číslo 53 pro srážkovou daň a řádek číslo 52 pro zálohovou daň.
Na jaký účet se platí srážková daň
Sro odvádí srážkovou daň z podílu na zisku (zálohy na podíl na zisku) na účet svého místně příslušného finančního úřadu, a to na bankovní účet: s předčíslím 7720, pokud náleží podíl společníkovi – fyzické osobě (stejný účet jako pro odvod srážkové daně z příjmů ze závislé činnosti)
Co je sražená záloha na daň
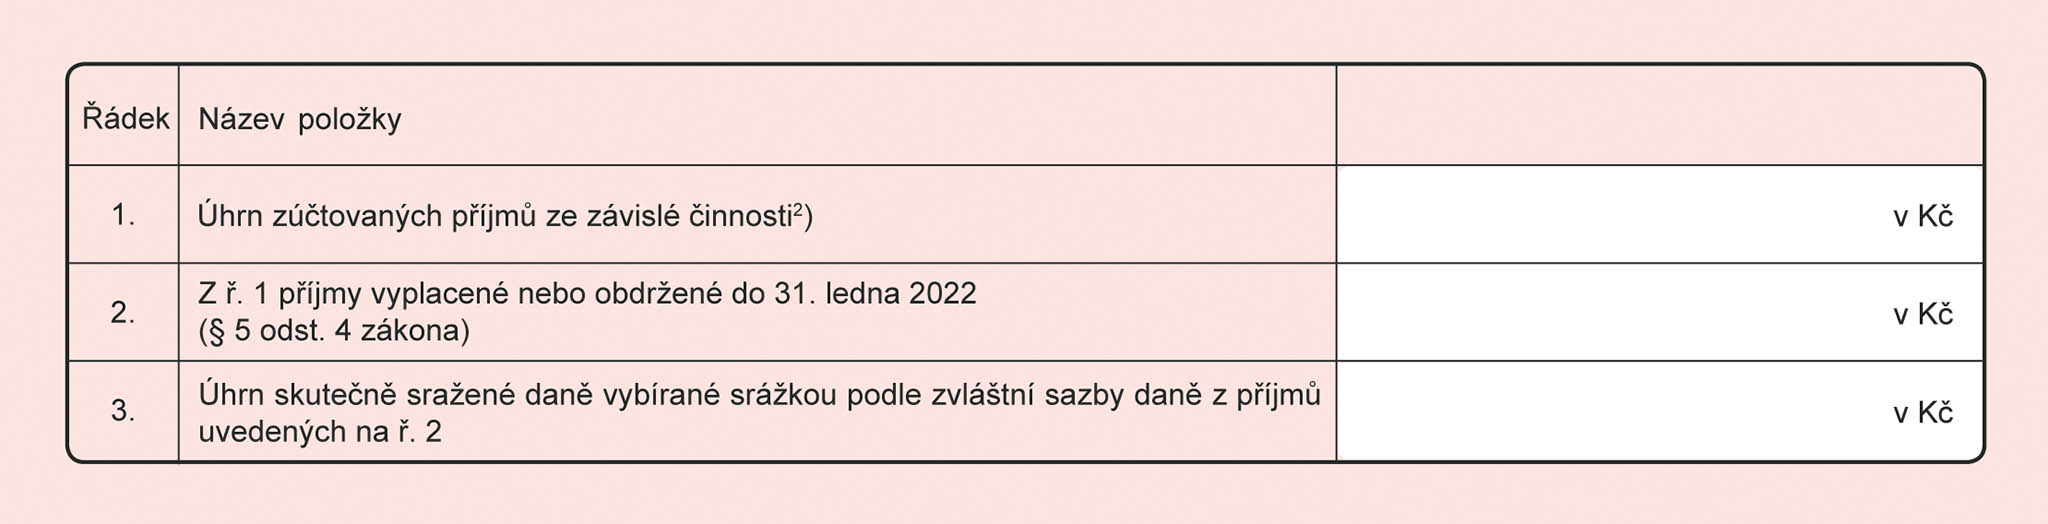
Skutečně sražená záloha na daň je záloha na daň, která vyjde po odpočtu slev ve mzdě Příklad: mzda, základ daně 30000,–, 15% je 4500,– ode čet sleva na poplatníka 2070,– Sražená daň 2430,– V potvrzení je to vše sečteno za rok dohromady. Pokud myslíš růžovým papírem daňové přiznání, tak v tom zkráceném je to ř.
Co je lepší DPČ nebo DPP
DPČ už však nemá žádnou výhodu spočívající v promíjení odvodů za zdravotní a sociální pojištění, proto zaměstnavatelé často přistupují nejprve k uzavření DPP, která je pro obě strany, pokud zaměstnanec nedosahuje výdělku přes 10.000 Kč výhodnější, a v momentě, kdy se její limit 300 hodin vyčerpá, uzavírají se …
Kdo podává vyúčtování daně vybírané srážkou
U srážkové daně podává vyúčtování každá firma, která má zaměstnance na DPP, jehož příjem v součtu u téhož zaměstnavatele nepřesáhne za kalendářní měsíc částku 10 000 Kč a zaměstnanec u něj nepodepsal již výše zmíněný dokument, takzvaný růžový papír.
Jak se počítá srážková daň
Pokud nepodepíšete prohlášení poplatníka daně z příjmu, bude Vám do limitu 10 000 Kč sražena daň srážková, která činí 15 %. Odečte ji Váš zaměstnavatel a příjem už pak dále nemusíte (ale můžete) vykazovat v daňovém přiznání. Při překročení limitu 10 000 Kč se Vám bude strhávat tzv. zálohová na daň z příjmu.
Kdo platí zálohovou daň
Podnikatelé a OSVČ, kteří ročně platí na daních více než 30 000 Kč, musejí finančnímu úřadu odvádět pravidelné zálohy na daň z příjmů.
Jaká je výše zálohové daně
Sazby zálohy na daň dle § 38h odst. 2 zákona o daních z příjmů činí pro rok 2023: 15 % pro část základu pro výpočet zálohy, která nepřesahuje 4násobek průměrné mzdy (161 296 Kč), 23 % pro část základu pro výpočet zálohy, která přesahuje 4násobek průměrné mzdy.
Co když nezaplatím zálohu na daň z příjmů
Pokud vůbec nepodáte daňové přiznání, a to ani dodatečně na výzvu berňáku, pokuta bude minimálně 500 korun. Stejný postih vás čeká, pokud nezaplatíte včas daň. Z předloňské novely daňového řádu nicméně vyplývá, že bude Finanční správa ČR vymáhat jen pokuty vyšší než 1000 korun.
Kdo platí zdravotní pojištění při dohodě o provedení práce
Dohoda o provedení práce neukládá povinnost odvodu na sociální a zdravotní pojištění, ale pouze do limitu měsíční výplaty 10 000 Kč u jednoho zaměstnavatele. Nad tento limit dohoda o provedení práce podléhá zákonným odvodům pojistného a zaměstnavatel by musel platit zdravotní pojištění.
Kdo platí daň z dohody o provedení práce
Daně z dohody o provedení práce platíte vždy. Pokud nepodepíšete prohlášení poplatníka daně z příjmu, bude Vám do limitu 10 000 Kč sražena daň srážková, která činí 15 %.
Jak se zaokrouhluje srážková daň
Způsob zaokrouhlování daně u daně vybírané srážkou řeší § 46a odst. 1 zákona 337/92 Sb. o správě daní a poplatků, kde se říká, že „daň z příjmů vybíraná zvláštní sazbou se zaokrouhluje na celé koruny dolů“.
Jak se počítá záloha na daň
Frekvence placení záloh je stanovena takto:pololetně – daň vyšší než 30 000 Kč a zároveň nižší než 150 000 Kč – záloha na daň se platí ve výši 40 % daňové povinnosti. Záloha se zaokrouhluje na celé stokoruny nahoru.čtvrtletně – daň vyšší než 150 000 Kč – platí se ve 4 splátkách ve výši 25 % poslední daňové povinnosti.
Kam se hlásí dohoda o provedení práce 2023
2023. Zaměstnavatel je rovněž povinen hlásit všechny změny již nahlášených údajů ve lhůtě 8 kalendářních dnů. Stanovenou lhůtu 8 kalendářních dnů je možné dohodnout s OSSZ jinak. Dohoda o změně lhůty může být písemně vypovězena jak ze strany OSSZ, tak ze strany zaměstnavatele.
Kdy se platí srážková daň u DPP
Pokud si na dohodu o provedení práce vyděláte méně než 10 000 Kč měsíčně, bude váš příjem zdaněn 15% daní. Takto zdaněný příjem z DPP už nemusíte uvádět v přiznání k dani z příjmů. Pokud ale máte za celý rok malý příjem, mohli byste mít nárok na vrácení takto sražené daně a pak dává smysl ho v přiznání uvést.
Co to je základ daně
Základem daně je částka, o kterou příjmy plynoucí poplatníkovi ve zdaňovacím období přesahují výdaje prokazatelně vynaložené na jejich dosažení, zajištění a udržení.
Co všechno se dá odečíst z dani
Odčitatelné položky
| Daňový odpočet | Částka |
|---|---|
| Životní pojištění | maximálně 24 000 Kč/rok |
| Školkovné (sleva za umístění dítěte) | maximálně 16 200 Kč/rok |
| Úroky z hypotéky nebo úvěru ze stavebního spoření | maximálně 300 000 Kč/rok (při uzavření úvěru do 1. 1. 2021), maximálně 150 000 Kč při uzavření po 1. 1. 2021 |

