
Kdo plati daň z přidané hodnoty
Plátcem daně z přidané hodnoty je každý subjekt se sídlem, provozovnou či místem podnikání registrovaný jako plátce DPH. V Česku se plátcem musí povinně stát subjekt, jehož obrat přesáhl za 12 po sobě jdoucích kalendářních měsíců částku 2 000 000 Kč.
Kdo je plátcem daně
Plátce daně je fyzická či právnická osoba, která je povinna daň vypočítat, vybrat a odvést do státního rozpočtu (prostřednictvím správce daně). U tzv. nepřímých daní je plátcem jiná osoba než poplatník (daňový subjekt) a plátce tak zprostředkovává odvedení daní vybraných od poplatníků nebo sražených poplatníkům.
Co to je daň z přidané hodnoty
Daň z přidané hodnoty (DPH)
DPH je nazývaná všestranná nebo univerzální daň, představuje největší příjem do státního rozpočtu a vychází ze zákona č. 235/2004 Sb., o dani z přidané hodnoty. Předmětem této daně je dodání zboží, převod nemovitosti nebo poskytnutí služby.
Kdo je poplatník a kdo plátce daně
Daňový poplatník je fyzická nebo právnická osoba, jejíž příjmy, majetek nebo činnost podléhá dani. Plátcem daně je osoba ze zákona povinná daň vypočítat, vybrat nebo srazit a v určité lhůtě odvést správci daně.
Kdy je povinnost stát se plátcem DPH
Přechodná ustanovení stanoví, že plátcem DPH se nestanou osoby povinné k dani, které za období, které končí v měsíci listopad 2022 nebo prosinec 2022, přesáhnou obrat2 1 000 000 Kč, ale nepřesáhnou obrat 2 000 000 Kč.
Co je to DPH kdo ji platí a kdo jí odvádí
Princip odvodu DPH
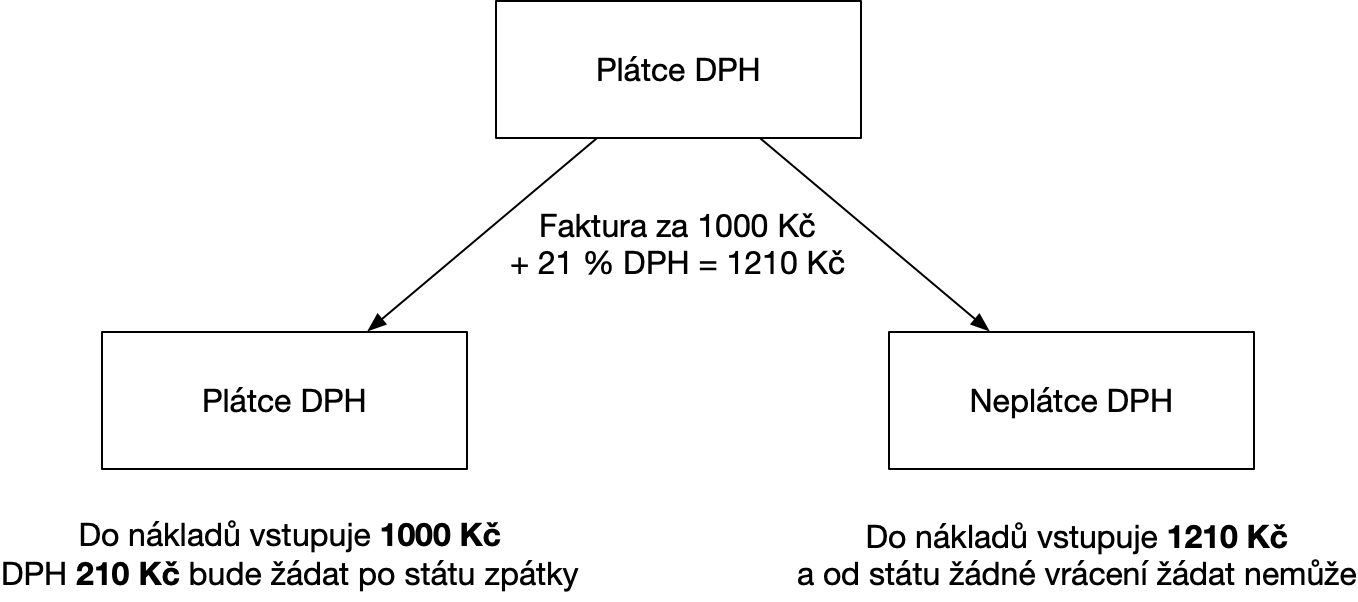
Obecně se dá říci, že obchodník zaplatí dodavateli cenu včetně DPH a dodavatel odvede státu rozdíl mezi obdrženou částkou a původní cenou zboží (nezvýšenou o příslušnou sazbu daně z přidané hodnoty). Případně má za určitých okolností nárok na vrácení daně.
Kdo je správcem přímých dani v ČR
Nejběžněji jako správce daně vystupují územní finanční orgány, kterými jsou finanční úřad a finanční ředitelství, a dále územní celní orgány, kterými jsou celní úřady.
Kdy je poplatník a plátce jedna osoba
Řešení: Poplatník je zároveň plátce daně například u daně z příjmu fyzických osob samostatně výdělečně činných (např. živnostník) – musí si daň spočítat, vyplnit daňové přiznání a ještě sám zaplatit.
Kdy platit daň z přidané hodnoty
Kdy se stáváte plátci DPH DPH musíte platit, jakmile váš obrat přesáhne 2 mil. Kč za 12 po sobě jdoucích kalendářních měsíců – ještě do roku 2022 to byl 1 mil. Kč, teď se ale hranice obratu zvýšila.
Co je předmětem daně z přidané hodnoty
Co je předmětem daně u DPH Předmětem této daně je zejména dodání zboží, poskytnutí služby, pořízení zboží z jiného členského státu EU, dále pořízení nového dopravního prostředku z jiného členského státu EU anebo dovoz zboží s místem plnění v tuzemsku.
Co znamená když někdo není plátce DPH
Neplátce – podnikatel či firma, která má obrat nižší než 1 000 000 Kč v předešlých, po sobě jdoucích kalendářních měsících. Nemá povinnost odvádět DPH a nemá nárok na odpočet. Plátce je osobou registrovanou k dani. Musí odvádět daně ze všech svých zdanitelných plnění a má nárok na odpočet.
Co se stane když se stanu plátcem DPH
Co se pro vás jako plátce DPH změní Jako neplátce DPH se touto daní vůbec nemusíte zabývat. Když se ale stanete plátcem, kromě toho, že si DPH nárokujete a také odvádíte, musíte vést ještě evidenci DPH. Máte povinnost pravidelně podávat přiznání k DPH, kontrolní hlášení a v některých případech i souhrnné hlášení.
Kdy nejsem plátce DPH
Zjednodušeně: pokud se plátcem DPH povinně stát nemusíte — tedy pokud váš obrat za 12 po sobě jdoucích měsíců není vyšší než 2 miliony Kč — pak se typicky plátcem DPH stát nechcete.
Kdo může být správcem daně
Správcem daně je správní orgán (orgán moci výkonné, orgán územního samosprávného celku, jiný orgán a právnická či fyzická osoba, vykonává-li působnost v oblasti veřejné správy) nebo jiný státní orgán (má-li svěřenou působnost v oblasti správy daní).
Jak zjistím svého správce daně
Od roku 2021 zpřístupnila Finanční správa ČR (dále též „FS“ nebo „správce daně“) na stránkách portálu MOJE daně aplikaci modernizované Daňové informační schránky (dále jen „DIS+“), a to na základě § 69 a násl. zákona č. 280/2009 Sb., daňový řád, ve znění pozdějších předpisů (dále jen „daňový řád“).
Jaká částka se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Kdo je a kdo není plátcem DPH
Zjednodušeně: pokud se plátcem DPH povinně stát nemusíte — tedy pokud váš obrat za 12 po sobě jdoucích měsíců není vyšší než 2 miliony Kč — pak se typicky plátcem DPH stát nechcete.
Kdy se člověk stane plátcem DPH
Přechodná ustanovení stanoví, že plátcem DPH se nestanou osoby povinné k dani, které za období, které končí v měsíci listopad 2022 nebo prosinec 2022, přesáhnou obrat2 1 000 000 Kč, ale nepřesáhnou obrat 2 000 000 Kč.
Kdy se vyplatí být plátcem DPH
Přechodná ustanovení stanoví, že plátcem DPH se nestanou osoby povinné k dani, které za období, které končí v měsíci listopad 2022 nebo prosinec 2022, přesáhnou obrat2 1 000 000 Kč, ale nepřesáhnou obrat 2 000 000 Kč.
Kdo není plátcem daně
Osoba povinná k dani
Neplátce – podnikatel či firma, která má obrat nižší než 1 000 000 Kč v předešlých, po sobě jdoucích kalendářních měsících. Nemá povinnost odvádět DPH a nemá nárok na odpočet.
Kdy se vyplatí být plátce DPH
Zda je výhodnější být, či nebýt plátcem DPH se odvíjí od Vaší pozice na trhu podnikání. Pokud jsou Vaši zákazníci plátci DPH, nebo Vy sami nakupujete od firmy, která plátcem DPH je, je pro Vás výhodnější registrovat se k plátcovství DPH a to i přesto, že Váš roční obrat nepřesahuje 2 000 000 Kč.
Kdo muze nakupovat bez daně
Neplátcem DPH může být buď firma (např. fyzická osoba podnikatel podnikající na základě živnostenského listu či jiného oprávnění nebo společnost), nebo konečný spotřebitel (např. babička, která jde nakupovat do Alberta).
Kdy se musí platit daně
Lhůta pro povinnost podat daňové přiznání je upravena v § 136 daňového řádu (dále jen „DŘ“), platí, že daňové přiznání k dani z příjmů fyzických osob se podává nejpozději do třetího měsíce po skončení zdaňovacího období.
Kdo je správcem daně
Nejběžněji jako správce daně vystupují územní finanční orgány, kterými jsou finanční úřad a finanční ředitelství, a dále územní celní orgány, kterými jsou celní úřady.
Kdy je správcem daně celní úřad
Se vstupem České republiky do Evropské unie 1. května 2004 zůstaly celní organý správcem daně z přidané hodnoty pouze při dovozu zboží ve vybraných případech, jak stanovuje zákon č. 235/2004 Sb., o dani z přidané hodnoty.

