
Kdo je plátcem daně
Plátce daně je fyzická či právnická osoba, která je povinna daň vypočítat, vybrat a odvést do státního rozpočtu (prostřednictvím správce daně). U tzv. nepřímých daní je plátcem jiná osoba než poplatník (daňový subjekt) a plátce tak zprostředkovává odvedení daní vybraných od poplatníků nebo sražených poplatníkům.
Kdy je splatnost daně z příjmů fyzických osob
dne šestého měsíce zdaňovacího období, třetí záloha je splatná do 15. dne devátého měsíce zdaňovacího období a čtvrtá záloha je splatná do 15. dne dvanáctého měsíce zdaňovacího období.
Jaká je daň z příjmů fyzických osob
Sazba daně z příjmů fyzických osob činí 15 % pro část základu daně do 48násobku průměrné mzdy a 23 % pro část základu daně přesahující 48násobek průměrné mzdy.
Archiv
Kdo je poplatníkem daně z příjmů PO
Poplatníky daně z příjmů fyzických osob jsou fyzické osoby (dále jen „poplatníci“). Poplatníci jsou daňovými rezidenty České republiky, nebo daňovými nerezidenty. Poplatníci jsou daňovými rezidenty České republiky, pokud mají na území ČR bydliště nebo se zde obvykle zdržují.
Archiv
Kdo je správcem přímých dani v ČR
Nejběžněji jako správce daně vystupují územní finanční orgány, kterými jsou finanční úřad a finanční ředitelství, a dále územní celní orgány, kterými jsou celní úřady.
Jak se stát Platcem daně
Plátcem DPH se stáváte povinně, pokud máte obrat vyšší než 2 miliony korun za uplynulých 12 po sobě jdoucích kalendářních měsíců. V některých případech je však výhodné se k plátcovství přihlásit dobrovolně. V tomto článku zjistíte, jak se jako plátce DPH zaregistrovat na finančním úřadě a co to pro vás znamená.
Jaká částka se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Jak zjistím že mám přeplatek na dani
Informaci o existenci přeplatku je možné zjistit přihlášením se do Online finančního úřadu, např. prostřednictvím bankovní identity nebo datové schránky, popřípadě u svého místně příslušného správce daně. Pokud vám takový přeplatek vznikl, doporučujeme požádat o jeho převedení na jinou daň, nebo o jeho vrácení.
Kdy se musí danit příjem
prosince 2022. Tři měsíce od konce kalendářního roku uplynou 31. března, nicméně v praxi si finanční úřady vykládají daňový řád tak, že poslední dnem lhůty pro podání daňového přiznání je den následující po uplynutí tří měsíců od konce zdaňovacího období – tedy 1. dubna.
Kdo není povinen podat daňové přiznání
Kdy se daňové přiznání nepodává Do konce roku 2022 platí, že fyzická osoba nemusí podávat daňové přiznání k dani z příjmů, pokud její celkové roční příjmy nepřevyšují 15 tisíc korun. Tento limit se od roku 2023 zvyšuje na 50 tisíc korun ročně.
Kdo je plátce daně a kdo poplatník
Poplatník je daňový subjekt, jehož předmět (tj. především příjem nebo majetek) je dani podroben. Plátce daně je daňový subjekt, který je ze zákona povinen odvést do veřejného rozpočtu daň vybranou od jiných subjektů nebo sraženou jiným poplatníkem pod svou majetkovou odpovědností.
Kdo je plátcem a poplatníkem u daně z příjmů právnických osob
Poplatníci daně
Poplatníky daně z příjmů právnických osob jsou osoby, které nejsou fyzickými osobami. Jsou to právnické osoby – podnikatelské subjekty zapsané v obchodním rejstříku a instituce s právní subjektivitou, které nejsou založeny nebo zřízeny za účelem podnikání.
Kdo to je správce daně
Správce daně je orgán veřejné moci, který vykonává správu daní, a to v rozsahu, v jakém mu je svěřena zákonem nebo na základě zákona. Je jím obvykle správní orgán, jímž rozumíme zejména orgány moci vý- konné a orgány územních samosprávných celků.
Jak se od sebe liší přímé a nepřímé daně
Přímé daně jsou zdaněním příjmu nebo majetku poplatníka. Jsou odváděny příslušnému finančnímu úřadu na základě písemného daňového přiznání poplatníka. Nepřímé daně jsou zdaněním prodeje zboží (statky a služby) a přiznává je a odvádí je finančnímu úřadu plátce této daně (prodávají, který prodal zboží).
Co znamená když někdo není plátce DPH
Neplátce – podnikatel či firma, která má obrat nižší než 1 000 000 Kč v předešlých, po sobě jdoucích kalendářních měsících. Nemá povinnost odvádět DPH a nemá nárok na odpočet. Plátce je osobou registrovanou k dani. Musí odvádět daně ze všech svých zdanitelných plnění a má nárok na odpočet.
Kdo je osobou povinnou k dani
Směrnice Rady 2006/112/ES v článku 9 definuje osobu povinnou k dani jako osobu, která na jakémkoli místě vykonává samostatně ekonomickou činnost, a to bez ohledu na účel nebo výsledky této činnosti.
Co nepatří do příjmů
Do příjmů se naopak nepočítá rodičovský příspěvek, dávky státní sociální podpory, zvýšení důchodu pro bezmocnost, stipendium při soustavné přípravě na budoucí povolání, dávky sociální péče, dávky pomoci v hmotné nouzi a příspěvek na péči, státní příspěvky na penzijní připojištění se státním příspěvkem, státní příspěvky …
Jaké příjmy jsou osvobozeny od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Kdo vyplácí přeplatek na dani
Finanční úřad má na vrácení přeplatku 30 dní.
Kdy se vrátí přeplatek daně
Vracení přeplatku na dani z příjmů
Přeplatky se začínají zpracovávat a vyplácet až po lhůtě pro podání přiznání (do 30 dnů, tj. po 3. dubnu 2023), a to platí i pro poplatníky, kteří podali daňové přiznání v předstihu.
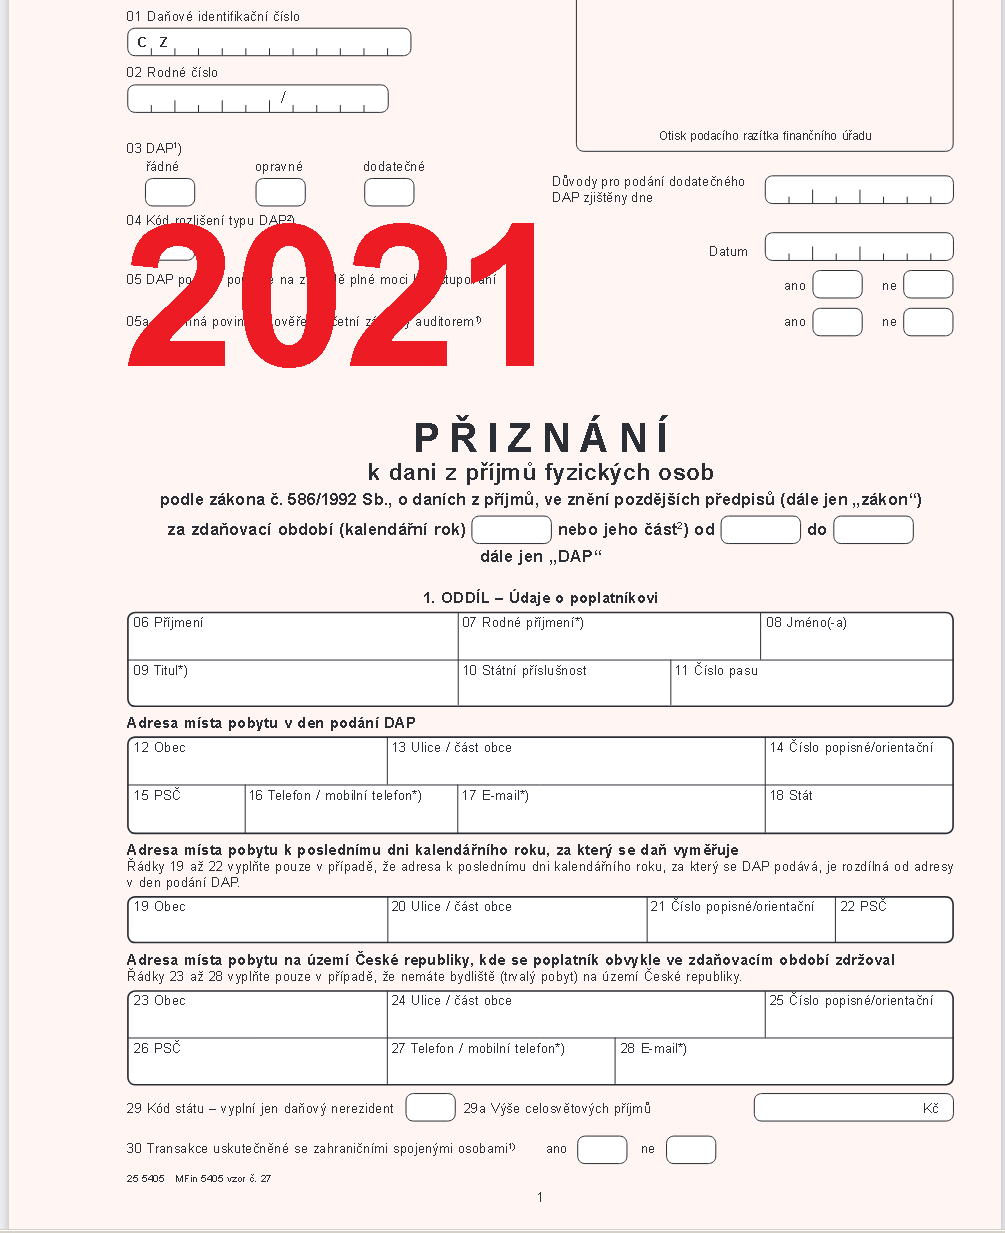
Kdo má povinnost podat daňové přiznání
Podávání daňového přiznání Podle § 38g ZDP, je daňové přiznání povinen podat každý, jehož roční příjmy, které jsou předmětem daně z příjmů fyzických osob, přesáhly 15 000 Kč, pokud se nejedná o příjmy od daně osvobozené nebo o příjmy, z nichž je daň vybírána srážkou podle zvláštní sazby daně (§ 36 ZDP).
Kdo musí platit daně
Podle § 38g ZDP, je daňové přiznání povinen podat každý, jehož roční příjmy, které jsou předmětem daně z příjmů fyzických osob, přesáhly 15 000 Kč, pokud se nejedná o příjmy od daně osvobozené nebo o příjmy, z nichž je daň vybírána srážkou podle zvláštní sazby daně (§ 36 ZDP).
Co se stane když člověk nepodá daňové přiznání
pokutu za nepodání daňového přiznání – minimálně 500 Kč, pokud daňové přiznání nepodáte vůbec, pokutu za opožděné zaplacení daně – z repo sazby ČNB zvýšené o 14 % je vypočítáván úrok z prodlení za každý den, pokutu za nižší přiznání daně – v tomto ohledu na vás čeká platba ve výši 20 % z doměřené daně finančním úřadem.
Kdy je poplatník a plátce jedna osoba
Řešení: Poplatník je zároveň plátce daně například u daně z příjmu fyzických osob samostatně výdělečně činných (např. živnostník) – musí si daň spočítat, vyplnit daňové přiznání a ještě sám zaplatit.
Kdo je správcem přímých daní
Správcem daně je správní orgán (orgán moci výkonné, orgán územního samosprávného celku, jiný orgán a právnická či fyzická osoba, vykonává-li působnost v oblasti veřejné správy) nebo jiný státní orgán (má-li svěřenou působnost v oblasti správy daní).

