
Proč je dobré mít úrazové pojištění
Nejdůležitějším důvodem, proč je to opravdu výhodné, je fakt, že pojistné krytí vás zajistí na dobu, kdy kvůli úrazu nemůžete chodit do práce a Vaše finanční situace se v tuto dobu zhorší. Placení hypoték, splátek úvěrů atd. je po úrazu velmi složité a finanční rezervy nemusí vždy stačit.
Archiv
Proč mít pojištění
Životní pojištění poskytuje krytí různých zdravotních rizik. Slouží k finanční ochraně jednotlivců i celých rodin v případech, kdy dojde k nenadálé situaci, jako jsou úrazy, nemoci, hospitalizace, invalidita a další podobné případy.
Jak funguje úrazové pojištění
Jak pojištění funguje Zaplacené pojistné je zcela spotřebováno na krytí pojistné ochrany a poplatky. V případě úmrtí klienta následkem úrazu je vyplacena sjednaná pojistná částka. V případě trvalých následků je vyplaceno odpovídající procento z pojistné částky.
Archiv
Jaké pojištění by měl člověk mít
Existují tři hlavní pojistná rizika, která by měla životní pojistka pokrývat. Smrt, invalidita a pracovní neschopnost kvůli nemoci nebo úrazu. Když žije člověk sám bez závazků (děti) nebo úvěru (hypotéka), měl by mít pojištěné především případy, kdy si nezvládne sám vydělávat.
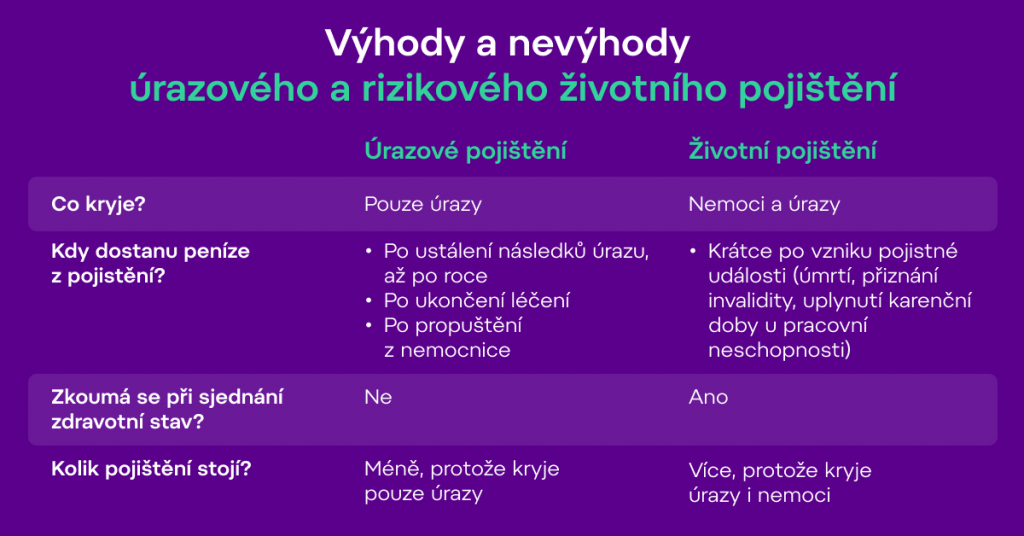
Jaký je rozdíl mezi úrazovým a životním pojištěním
Úrazové pojištění nabízí pojistné krytí pouze pro případ úrazu. Životní pojištění vás chrání před větším množstvím rizik. Kromě úrazu se vztahuje například i na nemoc a vždy obsahuje pojištění úmrtí. Záleží jen na vás, jaký rozsah krytí pojistných rizik u životního pojištění zvolíte.
Která pojišťovna má nejlepší plnění
Žebříček pojišťoven: Jak dobře pojišťovny plní
| Pojišťovna | Životní pojištění: náklady na plnění v % z přijatého pojistného |
|---|---|
| UNIQA | 74 % |
| KOOPERATIVA | 67 % |
| KP | 67 % |
| AXA | 65 % |
Kdy se vyplatí mít havarijní pojištění
Ideální stáří auta, aby pro vás bylo havarijní pojištění stále výhodné, je do šesti let. Pak už náklady na opravu často převyšují hodnotu vozu. Výjimkou jsou starší veteráni, kteří mají stále vysokou hodnotu. Pojištění se ale vyplatí i majitelům opravdu luxusních vozidel, která jsou stará více jak 6 let.
Jak uplatnit úrazové pojištění
O tom, že se vám něco stalo, můžete dát vědět sami – na webu pojišťovny najdete potřebné formuláře. Vyplníte je a odešlete do pojišťovny. Pokud ale formulář vyplníte jen z části nebo nesprávně nebo nedodáte požadované přílohy, výplatu pojistného plnění tím oddálíte.
Jak dlouho po úrazu lze nahlásit pojišťovně
Pojistná událost musí být nahlášena písemně do 1 měsíce od ukončení léčby, a to do sídla pojišťovny na předepsaném tiskopise pojišťovny, jinak je pojistné plnění snižováno. U připojištění "Nezbytná doba léčení" je maximální možné pojistné plnění dáno diagnózou uvedenou v pojistných podmínkách.
Co se stane když nebudu platit životní pojištění
V případě, že neuhradíte částku za životní pojištění, přijde vám od pojišťovny upomínka. Pokud ani po zaslání upomínky pojistné nezaplatíte, pojišťovna smlouvu ukončí. Možná si právě teď říkáte, že se jedná o nejjednodušší způsob ukončení pojištění. Je zde ale jedno velké ALE.
Kdy lze odečíst životní pojištění
Abyste mohli využít slevu na dani ze zaplaceného pojistného na životní pojištění, je nutné splnit následující podmínky: Životní pojištění musí být sjednáno minimálně na 5 let. vybrání jednorázové částky nebo důchod si klient vybere nejdříve v roce, kdy je mu 60 let.
Jak vybrat úrazové pojištění
Úrazové pojištění nevybírejte pouze podle toho, které je nejlevnější. Zaměřte se na poměr ceny a kvality. Dále se řiďte výší pojistného krytí, která by měla odpovídat situaci, jež může nastat. Nezapomeňte se také seznámit s tím, jaká rizika pojištění kryje a zda nabízí asistenční služby.
Jak dlouho trvá vyplácení úrazové pojistky
Zpravidla během 5 dní od doložení veškerých dokumentů, nejpozději pak do 3 měsíců od nahlášení pojistné události.
Proč mít havarijní pojištění
Havarijní pojištění je jedním z volitelných pojištění, které si můžete u pojišťovny sjednat nad rámec povinného ručení. Slouží k ochraně vozidla před škodami způsobenými živly nebo vzniklými v důsledku havárie, odcizení, vandalismu nebo neoprávněného užití vozidla.
Co se hradí z havarijního pojištění
Havarijní pojištění je pojištění určené k ochraně vozidla před škodami způsobenými živly nebo vzniklými v důsledku havárie, odcizení, vandalismu či neoprávněného užití vozidla. Pokud budete mít uzavřeno havarijní pojištění, pojišťovna vám v uvedených případech vyplatí náhradu škody, kterou na vozidle utrpíte.
Jak dlouho lze uplatnit úrazové pojištění
Podle občanského zákoníku promlčecí doba nároku na pojistné plnění z úrazu jsou tři roky. Začíná běžet jeden rok od úrazu. Úraz a nezbytná doba jeho léčení jsou pro každého citelným zásahem do rozpočtu.
Kdy uplatnit urazove pojisteni
Aby se k vám peníze dostaly co nejdřív, nahlaste pojišťovně pojistnou událost hned po ukončení léčení. Pokud se jedná o dlouhodobou vážnou nemoc nebo závažný úraz s trvalými následky, který si vyžádá delší dobu léčení, s hlášením na ukončení léčby samozřejmě nečekejte.
Kdy nejpozdeji nahlasit pojistnou událost
Dle § 101 Občanského zákoníku je promlčecí doba tříletá a začíná běžet rok po pojistné události. Dle §8 podle Zákona o pojistné smlouvě promlčecí doba začíná běžet po uplynutí 1 roku od vzniku pojistné události. Právo na plnění se promlčí nejpozději za 3 roky.
Kdy se vyplácí úrazové pojištění
Peníze vyplácíme u jednodušších případů obvykle do 5 dnů, u složitějších do 20 dnů od nahlášení pojistné události. Ze zákona jsme povinni ukončit šetření pojistné události do 3 měsíců od jejího nahlášení.
Jak zrušit Urazovou pojistku
Nejčastější formou ukončení pojištění je vypovězení pojistné smlouvy ke konci pojistného období. Výpověď v písemné formě nebo prostřednictvím datové schránky musíte pojišťovně doručit nejpozději 6 týdnů před koncem období. V opačném případě pojištění zanikne až na konci následujícího pojistného období.
Co se stane když nezaplatím úrazové pojištění
Ukončení pojistné smlouvy
Od této chvíle vás již pojištění nekryje. Stále nám musíte doplatit dlužnou částku za pojištěné období (dlužné pojistné a poplatek za předčasné ukončení smlouvy). V případě dalšího prodlení v placení vám naúčtujeme dodatečný náklad 300 Kč související s vymáháním dlužného pojistného.
Co všechno se dá odečíst z dani
Odčitatelné položky
| Daňový odpočet | Částka |
|---|---|
| Úroky z hypotéky nebo úvěru ze stavebního spoření | maximálně 300 000 Kč/rok (při uzavření úvěru do 1. 1. 2021), maximálně 150 000 Kč při uzavření po 1. 1. 2021 |
| Dary a bezúplatná plnění | maximálně 15 % ze základu daně |
| Darování krve | 3 000 Kč/odběr |
| Darování kostní dřeně | 20 000 Kč/odběr |
Jak se dani životní pojištění
Pojistné si odečítáte z daňového základu
Životní pojištění patří mezi odečitatelné položky, podobně jako třeba úroky z hypotéky nebo penzijní spoření. Podle zákona o daních z příjmu si každý rok můžete od základu daně odečíst vámi zaplacené pojistné na vaše životní pojištění až do výše 24 000 Kč.
Které cestovní pojištění je nejlepší
Na prvním místě se v našem porovnání umístilo cestovní pojištění od ČSOB s širokou nabídkou připojištění. Druhé místo obsadilo cestovní pojištění Allianz a na poslední příčku jsme umístili cestovní pojištění od Generali České pojišťovny.
Jak dlouho se řeší pojistna udalost
Peníze vyplácíme u jednodušších případů obvykle do 5 dnů, u složitějších do 20 dnů od nahlášení pojistné události.

