
Co by mělo obsahovat životní pojištění
Co má správná životní pojistka obsahovat
Jde tedy hlavně o smrt, trvalé následky úrazu, invaliditu a dlouhodobou pracovní neschopnost. Připojistit pak lze i další rizika podle toho, jaký životní styl je vám vlastní. Pojistka by se prostě měla přizpůsobit vám, ne vy jí.
Co patří do životního pojištění
Do životního pojištění patří dvě základní skupiny pojištění. Rizikové životní pojištění pro případ hospitalizace, úraz, vážného onemocnění, dlouhodobé pracovní neschopnosti, invalidity a smrti, a rezervotvorné pojištění, kdy část zaplaceného pojištění investujete na finančním trhu.
Co je důležité u životního pojištění
Je dobré vědět, že hlavním účelem životního pojištění je krytí rizik, která s sebou život přináší, a to díky pojistné ochraně, kterou rizikové životní pojištění zajistí. Vedle toho existuje také investiční životní pojištění, na které dnes přispívá řada zaměstnavatelů, a které navíc nabízí i možnost daňových odečtů.
Archiv
Jak funguje životní pojištění
Kryje výhradně riziko smrti – v případě smrti pojištěného vyplatí pojišťovna jím určeným osobám pojistné plnění. Je tedy vhodné na zabezpečení nejbližších, ale také pro kombinaci s úvěrem, hypotékou. V takovém případě pak pojišťovna vyplatí plnění přímo bance, která prostředky použije na umoření úvěru.
Jak si správně nastavit životní pojištění
Při výpočtu vycházejte z vašeho čistého příjmu a pojistnou částku pro případ smrti nastavte zhruba na 2násobek až 3násobek vašeho ročního příjmu. Příklad: Měsíční příjem pana XY je 30 tis. Kč. Pojistnou částku pro případ smrti (s konstantní pojistnou částkou) by tedy měl nastavit minimálně na 720 tis.
Jak vybrat peníze z životního pojištění
Není umožněno průběžně vybírat peníze z životního pojištění. Pojistné je uhrazeno na riziko „dožití“ či na riziko „smrti nebo dožití“. Pojistník je stejný jako pojištěná osoba. Minimální sjednaná pojistná částka je u smluv do 15 let 40 000 Kč, a u smluv nad 15 let 70 000 Kč.
Na co si dát pozor u životního pojištění
Špatný výběr typu pojištění
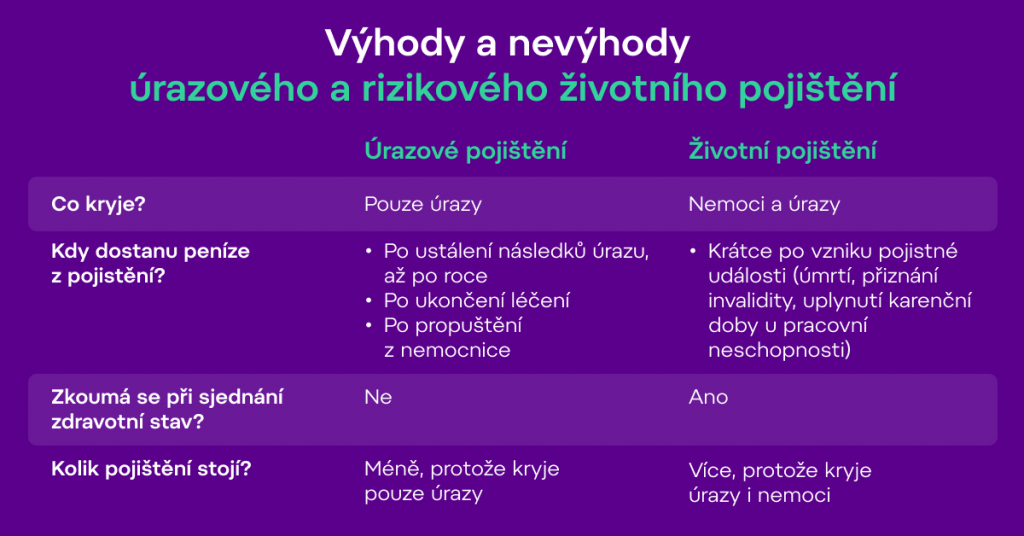
Mezi nejčastější chyby, kterých se lidé dopouštějí, patří nevhodně nastavené životní pojištění. Je například velký rozdíl, zda je invalidita způsobená pouze úrazem nebo nemocí a úrazem dohromady. To samé platí i v případě smrti.
Kdy se vyplatí životní pojištění
Komu se životní pojistka vyplatí
Jasnou volbou by životní pojištění mělo být pro jedince splácející hypotéku, osoby mající děti či další osoby, které jsou na nich finančně závislé, a v případě nedostatečných finančních rezerv určených na možnost nenadálých nepříznivých životních situací.
Která pojišťovna plní nejlépe
V letošním ročníku výzkumu Nejlepší banka a Nejlepší pojišťovna získala pojišťovna Kooperativa titul v kategorii Nejlepší životní pojišťovna 2020 a druhé místo v kategorii Klientsky nejpřívětivější životní pojišťovna 2020.
Co se stane když nezaplatím životní pojištění
Pokud nezaplatíte životní pojištění, dostanete od pojišťovny nejprve upomínku. V případě, že dluh neuhradíte ani po této výzvě, pojišťovna životní pojištění ukončí. Ale pozor! Ukončená smlouva neznamená konec vašeho závazku.
Kdy končí životní pojištění
Životní pojištění může zaniknout z celé řady důvodů, například úmrtím pojištěného nebo osoby, která platí pojistné, nebo naopak v tom lepším případě dožitím se doby, na kterou bylo pojištění sjednané. V obou případech jde o pojistnou událost, která je základem pro to, aby pojišťovna vyplatila plnění.
Kdy uzavřít životní pojištění
Životní pojištění OneLife a Garde si může sjednat klient od narození do 75 let věku. V případě životního pojištění Vision musí být hlavní pojištěný ve věku od 14 do 70 let. Na jak dlouhou dobu se sjednává MetLife životní pojištění Pojištění si můžete sjednat minimálně na 5 let a maximálně pak do věku 80 let.
Kdy přijdou peníze z pojistky
Peníze vyplácíme u jednodušších případů obvykle do 5 dnů, u složitějších do 20 dnů od nahlášení pojistné události. Ze zákona jsme povinni ukončit šetření pojistné události do 3 měsíců od jejího nahlášení.
Co to je investiční životní pojištění
Investiční životní pojištění v sobě kombinuje pojistnou ochranu s možností dosáhnout zhodnocení vložených prostředků. Investiční životní pojištění se skládá ze dvou složek – pojistné a investiční. Pojistná složka by měla převažovat, aby životní pojištění sloužilo hlavně jako pojistná ochrana.
Co když nebudu platit životní pojištění
V případě, že neuhradíte částku za životní pojištění, přijde vám od pojišťovny upomínka. Pokud ani po zaslání upomínky pojistné nezaplatíte, pojišťovna smlouvu ukončí. Možná si právě teď říkáte, že se jedná o nejjednodušší způsob ukončení pojištění. Je zde ale jedno velké ALE.
Co se stane když nebudu platit životní pojištění
V případě, že neuhradíte částku za životní pojištění, přijde vám od pojišťovny upomínka. Pokud ani po zaslání upomínky pojistné nezaplatíte, pojišťovna smlouvu ukončí. Možná si právě teď říkáte, že se jedná o nejjednodušší způsob ukončení pojištění.
Kdy se nemusí dodanit životní pojištění
Dodanění životního pojištění byste nemuseli provést, kdyby došlo ke vzniku nároku na starobní důchod nebo invalidní důchod pro invaliditu třetího stupně, nebo v případě smrti. Převod smlouvy životního pojištění na jinou smlouvu bez výplaty plnění také není důvodem k dodanění zrušeného životního pojištění.
Jak se vyplácí Totálka
Při totální škodě vám pojistitel poskytuje pojistné plnění v takové výši, jaká by byla cena vašeho vozidla před vznikem škody. Hledí se zde i na opotřebení vozidla před škodou. Z této částky se ještě navíc odečítá hodnota vraku a pojistníkovi je pak tedy vyplacen zbytek.
Jak zrušit investiční životní pojištění
Jako klient máte možnost odstoupit od smlouvy 2 měsíce od uzavření pojistky. V momentě, kdy oznámení dorazí do pojišťovny, má pojišťovna 8 dní na zrušení životního pojištění. Poté dojde k zániku životního pojištění.
Jak funguje kapitálové životní pojištění
Kapitálové životní pojištění je životní pojištění pro případ smrti nebo dožití, kdy v případě úmrtí v průběhu pojistné doby nebo dožití se konce pojistné doby vyplácí pojišťovna pojištěnému nebo obmyšlené osobě v případě úmrtí předem sjednanou částku.
Kdy zaniká životní pojištění
Pojištění zaniká zánikem pojistného zájmu, zánikem pojistného nebezpečí, dnem smrti pojištěné osoby, dnem zániku pojištěné právnické osoby bez právního nástupce nebo dnem odmítnutí pojistného plnění.
Kdy si můžu dát životní pojištění do dani
Životní pojištění si můžete odepsat z daní, pokud:
smlouva je sjednána min. na 60 měsíců (5 let) nebo min. do roku, ve kterém dosáhnete 60 let věku, neumožňuje provádět výběry v průběhu jeho trvání.
Jak se bránit proti totální škodě
Proti ztrátě hodnoty svého vozu se však můžete pojistit. Ochranu vám poskytne GAP pojištění, které vám v případě totální škody dorovná rozdíl mezi obvyklou (tržní) cenou a původní cenou, za kterou jste auto kupovali.
Kdy se jedná o totální škodu
Totální škoda je stav vozidla, kdy není možné jej opravit s ohledem na jeho stav po pojistné události. Stejně tak je totální škoda určena ve chvíli, kdy oprava vozidla převyšuje jeho reálnou hodnotu. To stejné platí i o odcizení vozidla, které pravděpodobně už nikdy neuvidíte.
Co je to Odčetná spoluúčast
Při odčetné spoluúčasti nese osoba, které vzniká právo na pojistné plnění, ke své tíži část úbytku majetku v rozsahu sjednaném v pojistné smlouvě. Jde tedy o část úbytku majetku, která nikdy nebude reparována pojistným plněním pojistitele a pojistitel ji vždy při stanovení výše pojistného plnění „odečte“.

