
Jak se Dodaňuje životní pojištění
Člověk, který se rozhodne svou pojistku předčasně zrušit, musí dodanit všechny daňové odpočty za předchozích 10 let. Životní pojištění se dodaňuje tím způsobem, že se uplatněná částka vykompenzuje prostřednictvím vyššího základu daně v roce následujícím.
Archiv
Kdy je životní pojištění daňové uznatelné
Jednou z podmínek daňové uznatelnosti životka je, že musí trvat do vašich šedesáti let. Pokud ho ukončíte dřív, musíte vrátit to, co jste díky životnímu pojištění na daních ušetřili za posledních deset let. Může to být až 36 000 korun. A pokud byste zrušili i penzijko, dohromady budete dlužit 72 000 korun.
Archiv
Co se stane když přestanu platit životní pojištění
V případě, že neuhradíte částku za životní pojištění, přijde vám od pojišťovny upomínka. Pokud ani po zaslání upomínky pojistné nezaplatíte, pojišťovna smlouvu ukončí. Možná si právě teď říkáte, že se jedná o nejjednodušší způsob ukončení pojištění. Je zde ale jedno velké ALE.
Kdy mohu vybrat životní pojištění
Kdy ho mohu bez postihu vypovědět Životní pojištění můžete vypovědět do 14 dnů od sjednání smlouvy (v případě tzv. obchodu na dálku), do 2 měsíců od uzavření smlouvy, pokud vám v pojišťovně poskytli nepravdivé nebo neúplné informace, nebo 2 měsíce od uzavření smlouvy bez udání důvodu.
Co všechno se dá odečíst z dani
Odčitatelné položky
| Daňový odpočet | Částka |
|---|---|
| Úroky z hypotéky nebo úvěru ze stavebního spoření | maximálně 300 000 Kč/rok (při uzavření úvěru do 1. 1. 2021), maximálně 150 000 Kč při uzavření po 1. 1. 2021 |
| Dary a bezúplatná plnění | maximálně 15 % ze základu daně |
| Darování krve | 3 000 Kč/odběr |
| Darování kostní dřeně | 20 000 Kč/odběr |
Jak zdanění příspěvku zaměstnavatele na životní pojištění
Příspěvek zaměstnavatele na soukromé životní pojištění, která je zakotvené v kolektivní nebo pracovní smlouvě, případně v jiném vnitřním předpise, jsou na straně zaměstnance osvobozeny od daně z příjmů a nepodléhají ani odvodům sociálního a zdravotního pojištění do úhrnné výše 50 000 Kč ročně.
Které že životních pojištění není daňové uznatelné
Pokud nemáte smlouvu životního pojištění vyloženě sjednanou za účelem čerpání daňových úlev, do daní jí nedávejte. Nebo se o tom předem alespoň poraďte. Do daní lze uplatňovat pouze tu část pojistky, která je daňově uznatelná. A to zpravidla bývá jen pojištění pro případ úmrtí a dobrovolná investiční složka.
Co všechno se dá odečíst z daní
Odčitatelné položky
| Daňový odpočet | Částka |
|---|---|
| Úroky z hypotéky nebo úvěru ze stavebního spoření | maximálně 300 000 Kč/rok (při uzavření úvěru do 1. 1. 2021), maximálně 150 000 Kč při uzavření po 1. 1. 2021 |
| Dary a bezúplatná plnění | maximálně 15 % ze základu daně |
| Darování krve | 3 000 Kč/odběr |
| Darování kostní dřeně | 20 000 Kč/odběr |
Jak funguje životní pojištění
Jak životní pojištění funguje Pojistnou ochranu před vámi zvolenými riziky máte díky tomu, že pojišťovně posíláte pojistné způsobem a ve výši sjednané v pojistné smlouvě. Jestliže se dostanete do obtížné situace, na kterou jste pojištění (pojistná událost), vyplatí vám pojišťovna peníze (pojistné plnění).
Kdy zaniká životní pojištění
Pojištění zaniká zánikem pojistného zájmu, zánikem pojistného nebezpečí, dnem smrti pojištěné osoby, dnem zániku pojištěné právnické osoby bez právního nástupce nebo dnem odmítnutí pojistného plnění.
Jak vybrat peníze z životního pojištění
Není umožněno průběžně vybírat peníze z životního pojištění. Pojistné je uhrazeno na riziko „dožití“ či na riziko „smrti nebo dožití“. Pojistník je stejný jako pojištěná osoba. Minimální sjednaná pojistná částka je u smluv do 15 let 40 000 Kč, a u smluv nad 15 let 70 000 Kč.
Co vše se dá odečíst z dani 2023
Jaké daňové slevy mohu odečíst od daně z příjmů fyzických osobDaňová sleva na poplatníka.Sleva pro držitele průkazu ZTP/P.Sleva na vyživovanou manželku.Sleva na invaliditu.Sleva na studenta.Sleva za umístění dítěte.Sleva na evidenci tržeb.Sleva na děti (daňové zvýhodnění)
Co si mohu odečíst z dani 2023
Kompletní přehled nezdanitelných položek
| Druh odpočtu | Maximální odpočet ze základu daně |
|---|---|
| Penzijní připojištění | 24 000 Kč |
| Soukromé životní pojištění | 24 000 Kč |
| Dary | 30 % ze základu daně |
| Odborové příspěvky | 1,5 % zdanitelných příjmů nebo 3 000 Kč |
Na co může zaměstnavatel přispívat
Díky novele zákona mohou od ledna zaměstnavatelé svým pracovníkům přispívat na stravování nejen papírovými stravenkami či jejich elektronickými variantami, ale příslušný obnosvyplácet i v rámci mzdy. Tato částka nepodléhá zdanění ani dalším odvodům.
Na co je životní pojištění
Co je to životní pojištění Životní pojištění – při včasném a správném sjednání – chrání vás i celou rodinu před dopady neočekávaných životních situací, kterými jsou např. úraz, nemoc, invalidita nebo ztráta soběstačnosti.
Co to je životní pojištění
Co je to životní pojištění Životní pojištění – při včasném a správném sjednání – chrání vás i celou rodinu před dopady neočekávaných životních situací, kterými jsou např. úraz, nemoc, invalidita nebo ztráta soběstačnosti.
Jak ukončit životní pojištění
Máte dvě možnosti, jak smlouvu vypovědět:Smlouvu můžete vypovědět ke konci pojistného období, tj. ke splatnosti pojistného.Smlouvu můžete vypovědět do dvou měsíců od sjednání. Dnem doručení výpovědi počíná běžet osmidenní výpovědní lhůta, jejímž uplynutím pojištění zaniká.
Jak odečíst životní pojištění z dani
Odpočet životního pojištění z daní
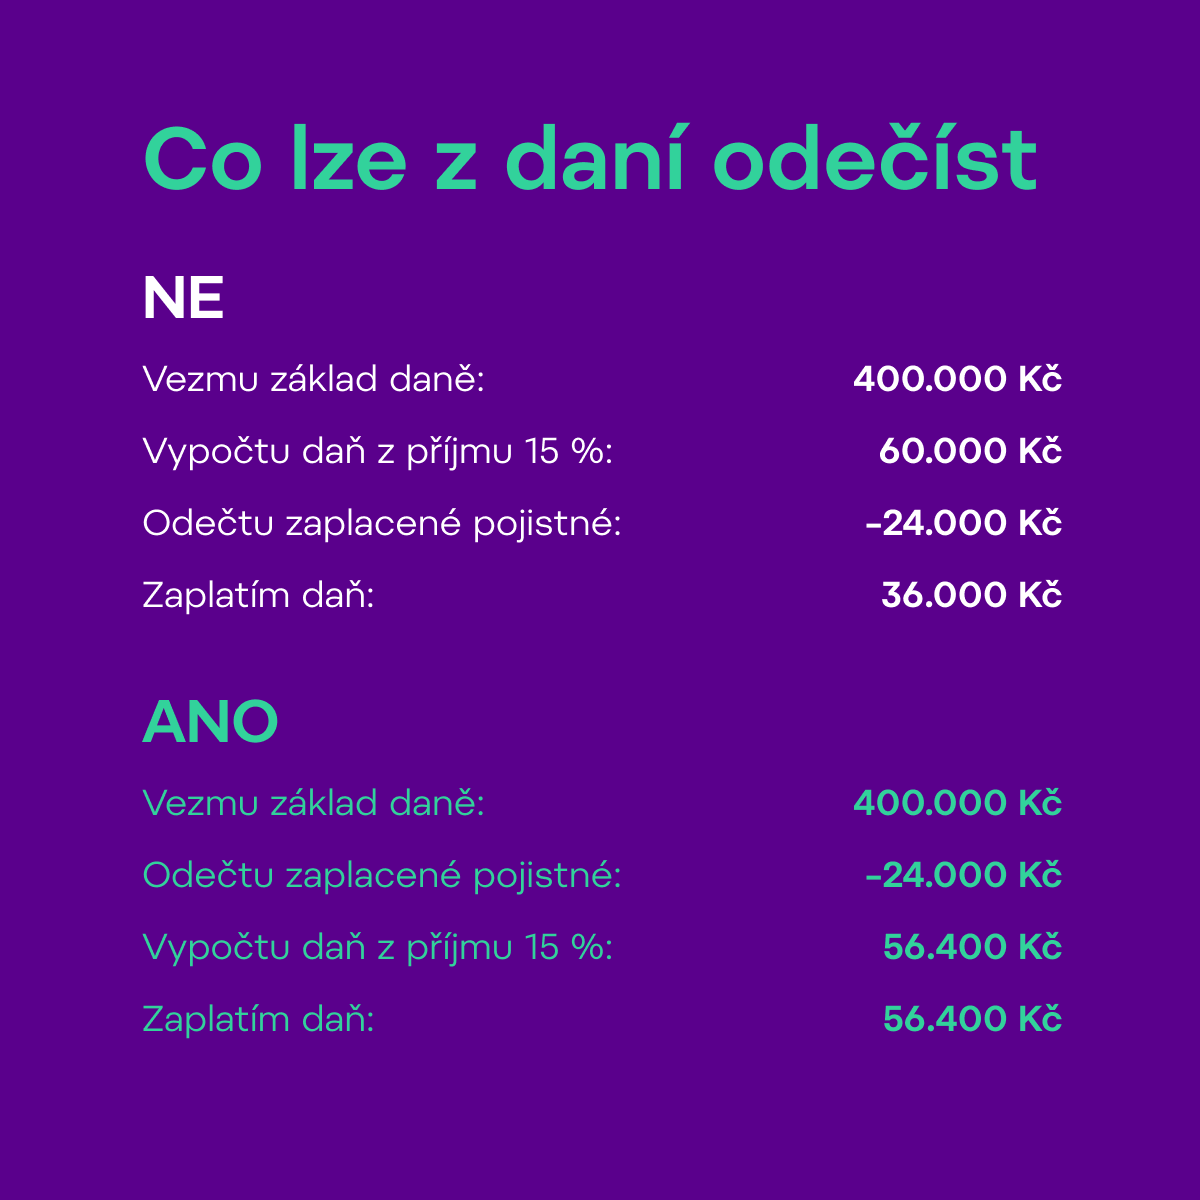
Pojistná částka není totiž odečítána z částky, kterou máte na daních zaplatit, ale od základu, z kterého se daň z příjmu počítá. Pojistné je tedy přidáno do položky nákladů, které jsou následně odečteny od příjmů, a z toho plyne finální částka daně.
Co lze odečíst z dani 2023
Kompletní přehled nezdanitelných položek
| Druh odpočtu | Maximální odpočet ze základu daně |
|---|---|
| Penzijní připojištění | 24 000 Kč |
| Soukromé životní pojištění | 24 000 Kč |
| Dary | 30 % ze základu daně |
| Odborové příspěvky | 1,5 % zdanitelných příjmů nebo 3 000 Kč |
Co patří do životního pojištění
Do životního pojištění patří dvě základní skupiny pojištění. Rizikové životní pojištění pro případ hospitalizace, úraz, vážného onemocnění, dlouhodobé pracovní neschopnosti, invalidity a smrti, a rezervotvorné pojištění, kdy část zaplaceného pojištění investujete na finančním trhu.
Jak má vypadat životní pojištění
Při výpočtu vycházejte z vašeho čistého příjmu a pojistnou částku pro případ smrti nastavte zhruba na 2násobek až 3násobek vašeho ročního příjmu. Příklad: Měsíční příjem pana XY je 30 tis. Kč. Pojistnou částku pro případ smrti (s konstantní pojistnou částkou) by tedy měl nastavit minimálně na 720 tis.
Co je odkupné v životním pojištění
Odkupné je částka, kterou pojišťovna vyplatí klientovi při předčasném ukončení pojistné smlouvy. Výše odkupného se stanoví jako určitá část z celé kapitálové hodnoty. Jinými slovy odkupné je část nespotřebovaného pojistného, která se vypočítá pojistně matematickými metodami k datu ukončení pojištění.
Na co se vztahuje životní pojištění
Součástí životního pojištění mohou být připojištění jako pojištění pracovní neschopnosti, doby nezbytného léčení úrazu, trvalé následky úrazu, za hospitalizace, v případě invalidity 1., 2. nebo 3. stupně, závažných onemocnění a dalších připojištění.
Co vše se může dát do dani
Odčitatelné položky
| Daňový odpočet | Částka |
|---|---|
| Úroky z hypotéky nebo úvěru ze stavebního spoření | maximálně 300 000 Kč/rok (při uzavření úvěru do 1. 1. 2021), maximálně 150 000 Kč při uzavření po 1. 1. 2021 |
| Dary a bezúplatná plnění | maximálně 15 % ze základu daně |
| Darování krve | 3 000 Kč/odběr |
| Darování kostní dřeně | 20 000 Kč/odběr |
Co potřebuji k daním
K daňovému přiznání budete potřebovat součet příjmů/plateb, které skutečně přišly na váš účet nebo jste je dostali zaplacené v roce 2022 v hotovosti. Dále doložíte buď skutečné výdaje nebo výdaj vypočítaný procentem z příjmů, který se k vašemu podnikání vztahuje.

