
V čem spočívá daňová evidence
Daňová evidence slouží ke stanovení základu daně z příjmu. Obsahuje údaje o příjmech a výdajích a dále pak údaje o majetku a závazcích. Daňová evidence je v podstatě velmi zjednodušenou a zredukovanou formou účetnictví.
ArchivPodobné
Jak se vede daňová evidence
Jak vést daňovou evidenci Vzhledem k tomu, že je daňová evidence jednodušší než účetnictví, často si ji podnikatelé vedou sami. Stačí totiž evidovat příjmy a výdaje a majetek a závazky. Při vedení daňové evidence je nutné shromažďovat veškeré doklady a jejich souhrnnou evidenci vést například v excelové tabulce.
Archiv
Co znamená vedení daňové evidence
Daňová evidence je zjednodušenou formou účetnictví, kterou využívají OSVČ. Vedou v ní údaje o příjmech, výdajích, majetku a závazcích, aby měli podklady, ze kterých v daňovém přiznání vypočítají daň z příjmů.
Kdy musím vést daňovou evidencí
Kdo musí vést daňovou evidenci
OSVČ musí účetnictví vést pouze, pokud jejich obrat v předchozím roce přesáhl 25 milionů Kč nebo pokud jim to ukládá zvláštní právní předpis. OSVČ se také mohou pro vedení účetnictví dobrovolně rozhodnout.
Archiv
Co musí vést OSVČ
Kdy má OSVČ povinnost vést účetnictví
Jako podnikatel můžete vést daňovou evidenci, uplatňovat paušální výdaje, přihlásit se k paušální dani nebo vést účetnictví. Poslední možnost je nejsložitější, proto si ji podnikatelé vybírají jen výjimečně. Obvykle se totiž účetnictví podle zákona týká právnických osob.
Kdy musí OSVČ vést účetnictví
Ze zákona mají povinnost vést účetnictví všechny právnické osoby zapsané v obchodním rejstříku a OSVČ podnikatelé, jejichž obrat za předcházející rok přesáhne 25 milionů korun.
Jaký je rozdíl mezi účetnictvím a daňovou evidencí
Hlavní rozdíly mezi daňovou evidencí a účetnictvím
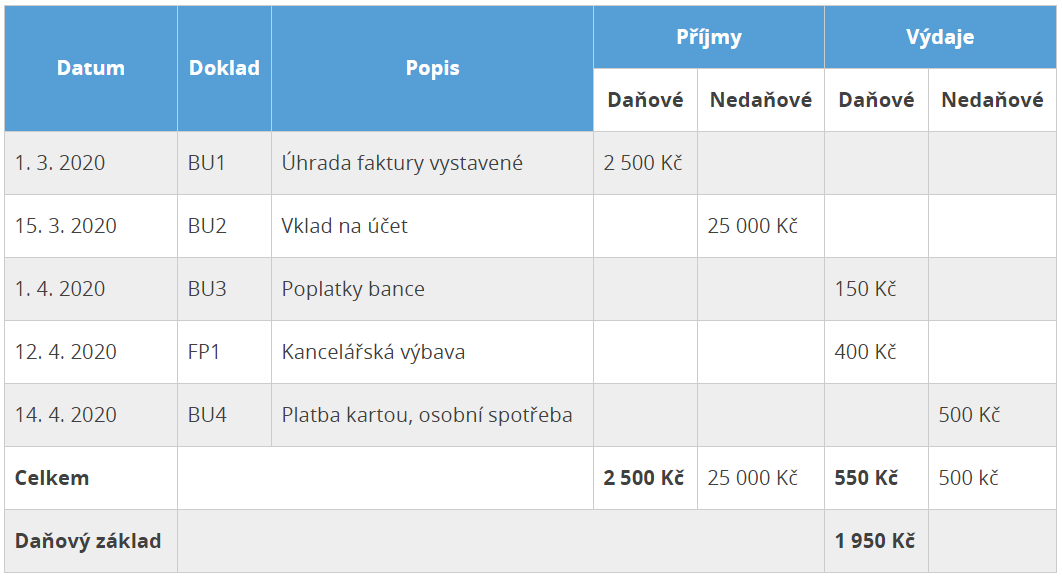
Daňová evidence slouží zejména ke zjištění správné výše základu daně z příjmů. Hospodářský výsledek (základ daně) se v daňové evidenci určí jako rozdíl mezi příjmya výdaji. Účetnictví naproti tomu poskytuje mnohem komplexnější pohled na hospodaření firmy.
Jaký je rozdíl mezi jednoduchým účetnictvím a daňovou evidencí
Cílem daňové evidence je získat přehled o příjmech a výdajích, o majetku a pohybu hospodářských prostředků. Jedná se o účetní systém určený pro malé podniky. Jednoduché účetnictví je založené na peněžní bázi, sleduje příjmy a výdaje.
Jak danit jako OSVČ
Daň z příjmů činí 15 % ze základu daně, tedy z vašich příjmů po odečtení výdajů a nezdanitelných položek. Z takto vypočítané daně navíc odečtete daňové slevy a zvýhodnění. Daňový základ nad částku 1 867 728 Kč se za rok 2022 daní zvýšenou sazbou 23 %, která od roku 2021 nahradila tzv. solidární daň.
Jak evidovat příjmy OSVČ
Pokud má OSVČ celoroční příjmy pod 1 milion Kč, postačí vést evidenci příjmů pro účely zdanění na základě paušálních výdajů (procento z příjmů), nebo daňovou evidenci. Pokud je však poslední daňová povinnost vyšší než 30 000 Kč, musí OSVČ v následujícím zdaňovacím období platit zálohy na daň z příjmů.
Kdo může vést daňovou evidencí
Daňovou evidenci vedou fyzické osoby, které se nestaly účetní jednotkou, jejich obrat nepřekročil za minulý kalendářní rok 25 mil. korun, nejsou účastníkem sdružení a nejsou zapsány v Obchodním rejstříku. Ten, kdo se stane účetní jednotkou ve smyslu Zákona o účetnictví č. 563/91 Sb., musí vést účetnictví.
Kdy OSVČ neplatí daň z příjmu
Většina plátců se živnostenským listem zálohy na daně z příjmů v průběhu roku neplatí. Tato povinnost se týká pouze jednotek procent OSVČ s vysokými příjmy. Žádné odvody během letoška neplatí ti, kteří loni odvedli státu na dani z příjmů méně než 30 tisíc korun ani ti, kteří podnikají prvním rokem.
Kdy danit vedlejší příjem
Při překročení limitu 30 tisíc korun je nutné zdanit celý příležitostný příjem (nikoli jen částku nad limit). Pokud neodevzdáte daňové přiznání nebo nezaplatíte včas daň, hrozí vám standardní postih jako každému jinému, kdo platí daň z příjmu.
Co se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Jaké daně platí živnostník
Co se platí z podnikání
Každý podnikatel musí platit tři podnikatelské „daně“. Daň z příjmu, zdravotní pojištění a sociální pojištění. Když máte podnikání jako hlavní činnost, vztahují se na vás minimální částky pojištění, které musíte každý měsíc zaplatit. Bez ohledu na to, kolik jste si skutečně vydělali.
Které příjmy nemusím danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Jaké příjmy jsou osvobozeny od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Co je osvobozeno od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Jaké příjmy se dani
Daňové přiznání k dani z příjmů za rok 2022 podává každý, jehož roční příjmy, které jsou předmětem daně z příjmů fyzických osob, přesáhly 15 000 Kč (pokud se nejedná o příjmy od daně osvobozené nebo o příjmy, z nichž je daň vybírána srážkou podle zvláštní sazby daně).
Jak neplatit daně OSVČ
Naopak od povinnosti podávat daňové přiznání jsou osvobozeny ty OSVČ, které byly po celý rok 2022 přihlášeny k paušální dani. Druhou výjimkou jsou OSVČ, jejichž příjmy ze samostatně výdělečné činnosti za rok 2022 nepřesáhly 15 000 Kč.
Kdy OSVČ neplatí daň z příjmů
Většina plátců se živnostenským listem zálohy na daně z příjmů v průběhu roku neplatí. Tato povinnost se týká pouze jednotek procent OSVČ s vysokými příjmy. Žádné odvody během letoška neplatí ti, kteří loni odvedli státu na dani z příjmů méně než 30 tisíc korun ani ti, kteří podnikají prvním rokem.
Co nepatří do příjmů
Do příjmů se naopak nepočítá rodičovský příspěvek, dávky státní sociální podpory, zvýšení důchodu pro bezmocnost, stipendium při soustavné přípravě na budoucí povolání, dávky sociální péče, dávky pomoci v hmotné nouzi a příspěvek na péči, státní příspěvky na penzijní připojištění se státním příspěvkem, státní příspěvky …
Jak neplatit daně z příjmů
Osvobozené příjmy od daně z příjmu z prodeje podílových listů jsou ty, pokud klient drží podílové listy daného fondu déle jak 3 roky a nebo odprodej (zpětný odkup) v daném kalendářním roce nepřesáhne souhrnně 100 000 Kč.
Co se stane když nebudu platit daně
Sankce za každý den prodlení činí 0,05 procenta ze zaplacené daně (případně 0,01 procenta daňové ztráty). Maximální postih je pět procent z daně či 300 tisíc korun. Pokud daňové přiznání nepodáte vůbec, a to ani dodatečně na výzvu berňáku, pokuta bude minimálně 500 korun.
Kdo nemusí platit daně
Máte pouze příjmy ze závislé činnosti a funkčních požitků, které plynou ze zahraničí a tyto jsou vyjmuty ze zdanění na základě mezinárodních smluv o zamezení dvojímu zdanění. Povinnost podat daňové přiznání nemáte, pokud jste měli po celý rok pobírali nemocenské, sociální dávky, podporu v nezaměstnanosti apod.

