
Kdy se vraci daně za rok 2023
Pokud odevzdáte přiznání v papírové podobě, musí dát správce daně příkaz do banky na vrácení peněz nejpozději 2. května 2023. Pokud podáváte daňové přiznání elektronicky, je nejzazší termín posunut na 2. června.
Archiv
Kdy se vrací daně 2023 diskuze
Termíny pro podání daňového přiznání a vrácení přeplatků
| Forma podání | Termín podání daňového přiznání | Termín vrácení přeplatku |
|---|---|---|
| Papírové podání | 3. duben 2023 | 2. květen 2023 |
| Elektronické daňové přiznání | 2. květen 2023 | 1. červen 2023 |
| S daňovým poradcem | 3. červenec 2023 | 2. srpen 2023 |
3. 3. 2023
Kdy se vraci penize z dani
Kdy chodí daně u zaměstnanců
Zaměstnanec a roční zúčtování daně: termín vrácení přeplatku daně je výplata za březen, tedy v dubnu. Daňový bonus na děti dostává zaměstnanec vyplácen v každé měsíční mzdě, pokud mu vznikl a pokud dodal veškeré náležitosti na začátku roku do mzdové účtárny.
Archiv
Kdy je splatnost daně z příjmů fyzických osob
dne šestého měsíce zdaňovacího období, třetí záloha je splatná do 15. dne devátého měsíce zdaňovacího období a čtvrtá záloha je splatná do 15. dne dvanáctého měsíce zdaňovacího období.
Kdy chodi daně od zaměstnavatele
února. Poté zaměstnavatel do konce února odesílá zúčtování daní na finanční úřad. Ten má 30 dní na výplatu případných přeplatků. A tyto přeplatky zaměstnavatel vyplácí v březnové výplatě, tedy během dubna.
Za co všechno se vrací daně
Při ročním zúčtování daně může vzniknout daňový přeplatek a poplatník má následně nárok na vyplacení peněz. Dochází k tomu v případě, že je reálně zaplacená daň z příjmu (v průběhu předchozího roku) vyšší než částka, kterou vám mzdoví účetní vypočítají při zúčtování.
Jak dlouho trvá vrácení daně
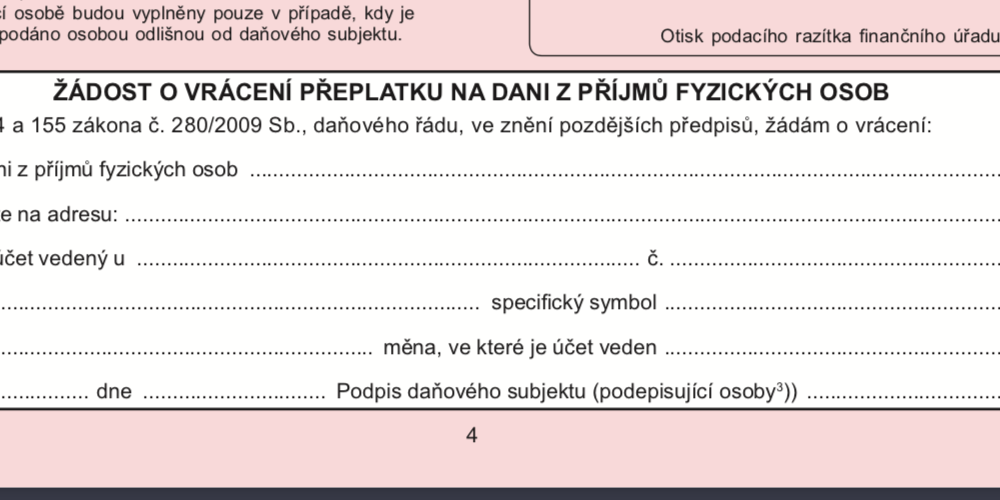
Pro vrácení vratitelného přeplatku na dani je stanovena 30denní lhůta. Tato lhůta sice běží ode dne podání žádosti o vrácení vratitelného přeplatku (žádost může být podána spolu s daňovým přiznáním), avšak proto, aby mohl být přeplatek na dani vrácen, musí nejprve právně vzniknout.
Jaká částka se nemusí danit
Pokud je roční příjem OSVČ pod 15 tisíc korun, případně méně než 6 tisíc, má-li výdělky i ze zaměstnání, daně přiznávat nemusí. Od letošního roku tato hranice zvyšuje až na 50 tisíc korun (uplatníte ji až v přiznání za rok 2023), u příležitostného příjmu ale zůstává třicetitisícový limit.
Kdy se dani
Termín pro podání daňového přiznání osobně
prosince 2022. Tři měsíce od konce kalendářního roku uplynou 31. března, nicméně v praxi si finanční úřady vykládají daňový řád tak, že poslední dnem lhůty pro podání daňového přiznání je den následující po uplynutí tří měsíců od konce zdaňovacího období – tedy 1. dubna.
Kdy nelze provést roční zúčtování daně
Daňové přiznání zaměstnanců
Může jít i o případ, kdy v některém měsíci roku 2022 pracovali současně pro dva zaměstnavatele a z obou zaměstnání jim byla odvedena zálohová daň z příjmu. V takovém případě se jich skutečně nebude týkat roční zúčtování daně.
Kdy je roční zúčtování
Zaměstnavatelé mají povinnost za své zaměstnance vypočítat zálohu na daň z příjmů fyzických osob ze závislé činnosti a také tuto daň za zaměstnance odvést při ročním zúčtování. Roční zúčtování je nutné podat do 1. března 2023 nebo elektronicky do 20. března 2023.
Kdy se provádí roční zúčtování daně
Roční zúčtování daně za rok 2022 musí zaměstnanci u zaměstnavatele podepsat do středy 15. února 2023. Zaměstnavatel musí provést podání vyúčtování daně z příjmů ze závislé činnosti za zdaňovací období 2022 do 1. března 2023 (nikoliv elektronicky) a elektronicky do 20.
Jak zjistím že mám přeplatek na dani
Informaci o existenci přeplatku je možné zjistit přihlášením se do Online finančního úřadu, např. prostřednictvím bankovní identity nebo datové schránky, popřípadě u svého místně příslušného správce daně. Pokud vám takový přeplatek vznikl, doporučujeme požádat o jeho převedení na jinou daň, nebo o jeho vrácení.
V kterém měsíci se vrací daně
Kdy a kdo je nucen podat daňové přiznání
| Termín pro přiznání daní | Termín pro vracení přeplatku | |
|---|---|---|
| Zaměstnanci | 15. února | v dubnu (březnová výplata) |
| Daňové přiznání OSVČ | 3. dubna (2. května elektronicky) | počátek května/června |
| Daňové přiznání s poradcem | 3. července | 31. července |
24. 1. 2023
Kdo vyplaci vraceni dani
Sleva na dani a vrácení daně v insolvenci a exekuci 2023 (za rok 2022) V březnu 2023 začíná finanční úřad vyplácet první vrácené daně za uplynulý rok 2022.
Jaké příjmy jsou osvobozeny od daně
Od daní jsou každoročně osvobozeny příjmy podle § 10 odst. 3) zákona 568/1992 Sb a příjmy podle paragrafu 4 zákona. Jedná se například výdělky z příležitostné činnosti, výhry z loterií a sázek do milionu korun, příjmy z pojištění majetku, z nabytí vlastnického práva k pozemku (ze zřízení věcného břemene) a podobně.
Co nepatří do příjmů
Do příjmů se naopak nepočítá rodičovský příspěvek, dávky státní sociální podpory, zvýšení důchodu pro bezmocnost, stipendium při soustavné přípravě na budoucí povolání, dávky sociální péče, dávky pomoci v hmotné nouzi a příspěvek na péči, státní příspěvky na penzijní připojištění se státním příspěvkem, státní příspěvky …
Kdy musím danit
Lhůta pro zaplacení daně z příjmu
Teoreticky je možné podat daňové přiznání za rok 2022 už v lednu 2023 a daň potom skutečně zaplatit až 2. května, pokud jste daňové přiznání podali elektronicky. Běžnější ale je, že OSVČ podávají daňové přiznání ke konci lhůty a zároveň s podáním platí vypočtenou daň z příjmu. >>
Co když jsem nepodal daňové přiznání
Co se stane, když přiznání nepodáte
Jestliže se vás daňové přiznání týká, a i přesto jej vůbec nepodáte, počítejte s tím, že vás k podání přiznání finanční úřad vyzve. Ve výzvě vám určí i náhradní termín. Pokud svou povinnost přesto nesplníte, hrozí vám pokuta až 300 tisíc korun.
Co když nepožádám o roční zúčtování daně
Pokud zaměstnanec nepožádá zaměstnavatele o roční zúčtování do 15. února, je zaměstnavatel povinen vystavit zaměstnanci potvrzení o příjmech ze závislé činnosti. Na základě něj si zaměstnanec daňové přiznání podá sám.
Kdy vznikne nedoplatek na dani
Platba daně ze zahraničního bankovního účtu
Pokud při použití aktuálního směnného kurzu dojde ke kurzovému rozdílu v neprospěch daňového subjektu, pak mu vznikne klasický nedoplatek na dani.
Kdy roční zúčtování
Zaměstnavatelé mají povinnost za své zaměstnance vypočítat zálohu na daň z příjmů fyzických osob ze závislé činnosti a také tuto daň za zaměstnance odvést při ročním zúčtování. Roční zúčtování je nutné podat do 1. března 2023 nebo elektronicky do 20. března 2023.
Jak udělat rocni zuctovani daně
„Roční zúčtování daně je třeba podepsat v účtárně k výše zmíněnému datu, ke kterému je ale nutné také dodat účetním veškeré doklady o případných slevách na dani nebo odečitatelných položkách,“ doplňuje poradce. Případné přeplatky obdrží zaměstnanec v březnové výplatě.
Co když nezaplatím zálohu na daň z příjmu
Pokud vůbec nepodáte daňové přiznání, a to ani dodatečně na výzvu berňáku, pokuta bude minimálně 500 korun. Stejný postih vás čeká, pokud nezaplatíte včas daň. Z předloňské novely daňového řádu nicméně vyplývá, že bude Finanční správa ČR vymáhat jen pokuty vyšší než 1000 korun.
Kdy vzniká nedoplatek na dani
Pokud při použití aktuálního směnného kurzu dojde ke kurzovému rozdílu v neprospěch daňového subjektu, pak mu vznikne klasický nedoplatek na dani.

